
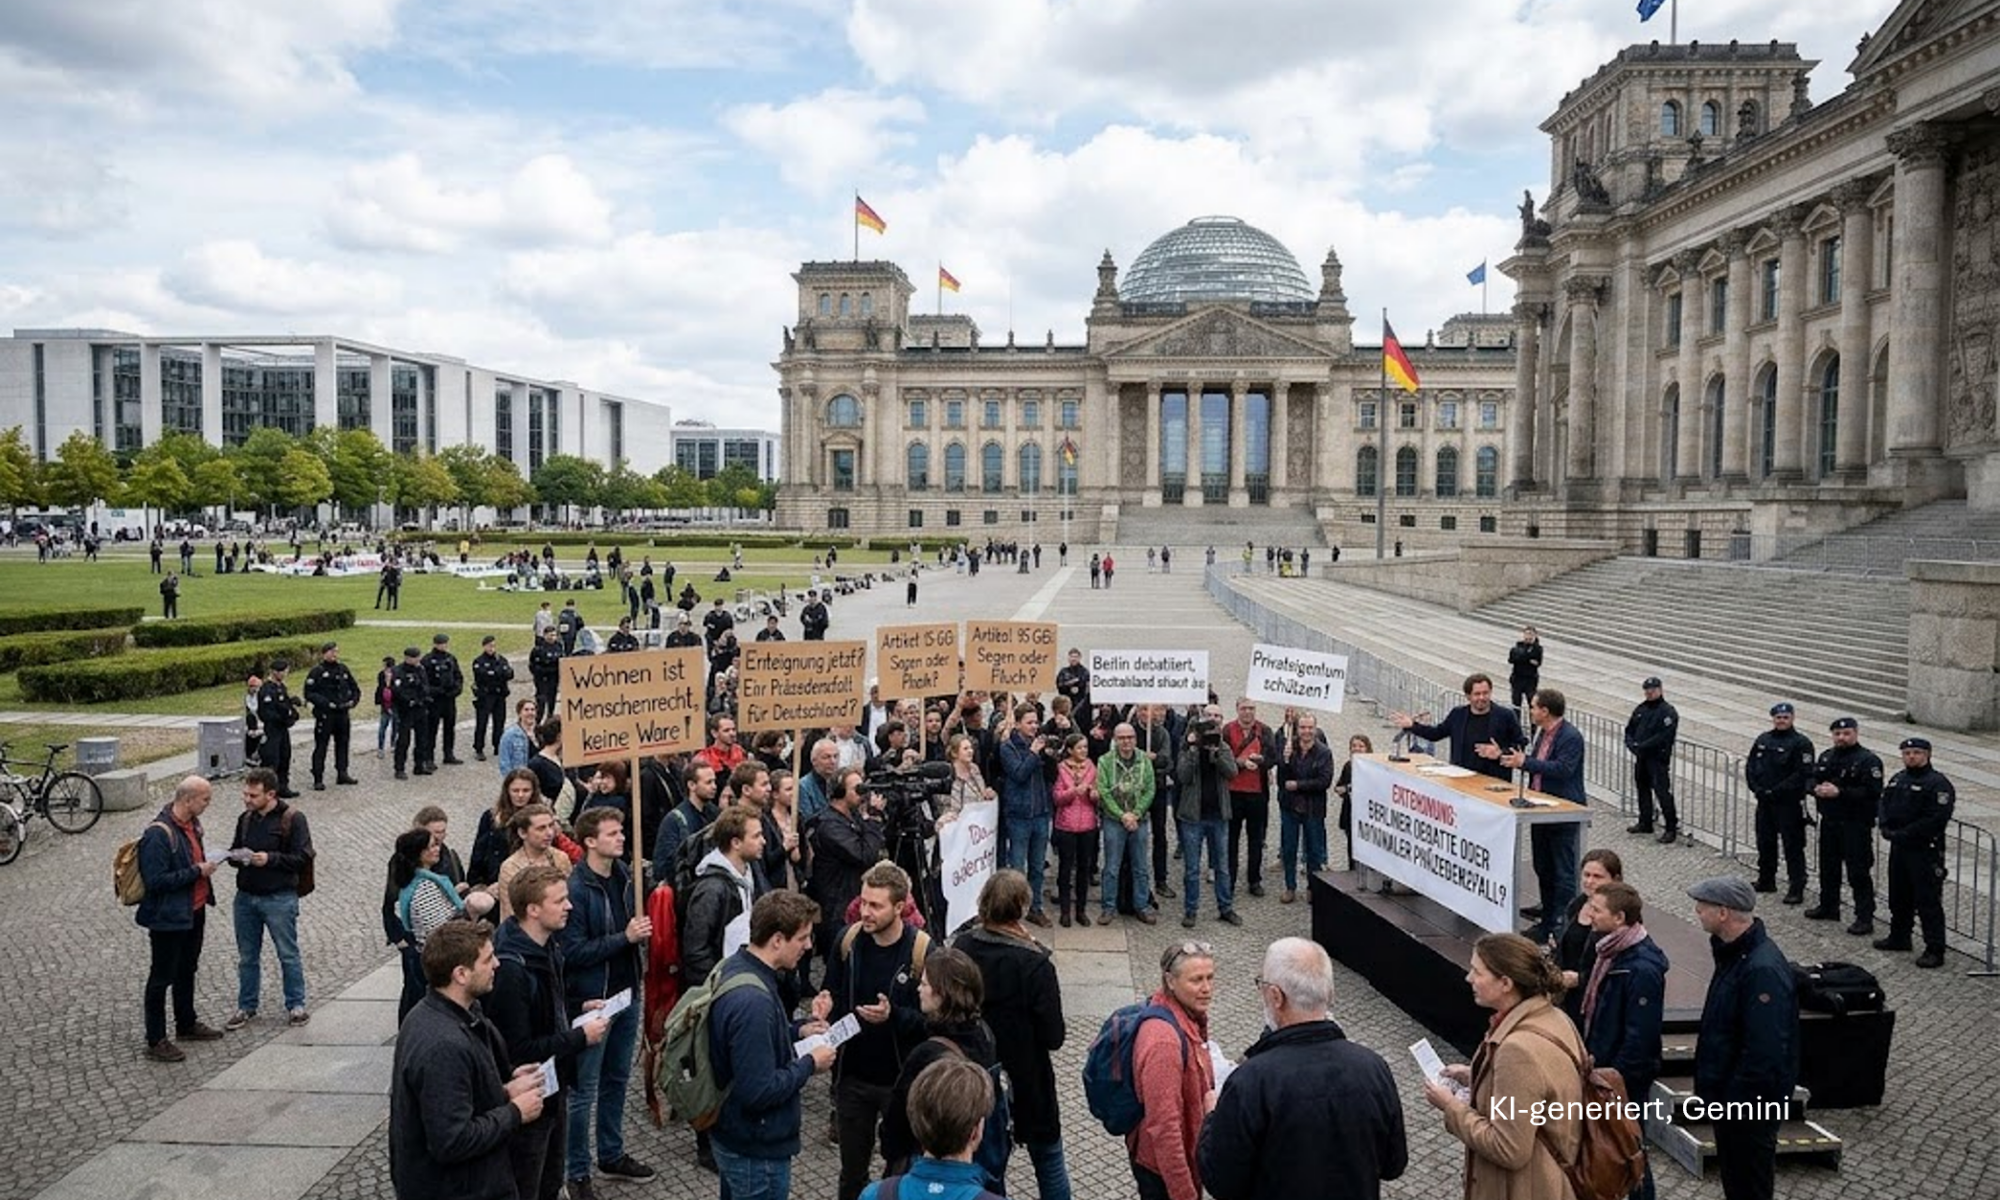
Berlin diskutiert, ob private Wohnungsunternehmen enteignet werden sollen. Die Debatte wird meist als Berliner Angelegenheit geführt. Das greift jedoch zu kurz. Wer den Artikel 15 des Grundgesetzes anwendet, setzt einen Präzedenzfall für das ganze Land.
Hintergrund
Artikel 15 GG erlaubt es, Grund und Boden, Naturschätze und Produktionsmittel in Gemeineigentum zu überführen. Die Vorschrift wurde in der Geschichte der Bundesrepublik nie angewendet. Die Initiative „Deutsche Wohnen & Co enteignen“ gewann im September 2021 einen Volksentscheid für genau diesen Schritt. Sie will die Bestände privater Unternehmen mit mehr als 3.000 Wohnungen in eine Anstalt öffentlichen Rechts überführen. Dies hätte rund 240.000 Wohnungen betroffen. Die Linke hat diese Forderung in ihrem Wahlkampf übernommen. In den aktuellen Sondierungen wird nun der Plan verfolgt, Wohnungsunternehmen ab 10.000 Wohnungen zu vergesellschaften, mit einer Freigrenze von 10.000 Wohnungen – es geht nun also um rund 160.000 Wohnungen und vier Unternehmen.
Der entscheidende Punkt ist die Entschädigung. Der Berliner Senat rechnet mit einer Entschädigung nahe dem Verkehrswert. Das ergäbe bei 240.000 Wohnungen Kosten von 29 bis 39 Milliarden Euro. Die Initiative und andere Befürworter der Vergesellschaftung rechnen dagegen einen Entschädigungswert auf Basis politisch festgesetzter Mieten und rechnen daraufhin aus, wie hoch eine Entschädigung sein dürfte, ohne dass es den Berliner Haushalt belastet. So kommt das gewerkschaftsnahe Institut für Makroökonomik und Konjunkturforschung auf einen Wert von 13,5 Mrd. Euro, das Institut für Weltwirtschaft hat dagegen einen Verkehrswert von 40 Mrd. Euro berechnet, ein Unterschied von 26,5 Mrd Euro. Da es nun „nur“ noch um 160.000 Wohnungen geht, liegt die Differenz zwischen politisch gewünschter Entschädigung (9 Mrd Euro) und dem Verkehrswert (26,5 Mrd Euro) bei rund 17,5 Mrd Euro. Dieser Betrag würde zu Lasten der privaten Eigentümer der Unternehmen gehen würde. Die Linke, Bündnis 90/Die Grünen und die SPD haben in ihrem Sondierungspapier eine Obergrenze von 16 Mrd. Euro festgelegt, was immer noch 10,5 Mrd. Euro unter dem tatsächlichen Wert der Bestände liegen dürfte.
Ob eine Vergesellschaftung unterhalb des Verkehrswertes mit dem Grundgesetz vereinbar ist, ist juristisch nicht geklärt. Die verfassungsrechtliche Frage ist wichtig, bestimmt aber nicht die ökonomischen Wirkungen. Diese Wirkungen lassen sich unabhängig vom Ausgang eines Verfahrens beschreiben. Insgesamt lassen sich fünf Wirkungskanäle ableiten, die zeigen, warum die Vergesellschaftung dem Standort Deutschland schaden würde.
Erstens: International wird nicht zwischen Berlin und Deutschland unterschieden
Investoren bewerten politische Risiken selten auf Ebene einzelner Bundesländer. Berlin ist die Hauptstadt und steht im Fokus der internationalen Wahrnehmung. Was dort geschieht, gilt schnell als Signal für die politische Kultur des ganzen Landes.
Die Eigentümerstruktur verschärft das Problem. Heimstaden hält rund 20.000 Wohnungen in Berlin. Das Unternehmen gehört faktisch skandinavischen Akteuren, darunter Pensionskassen und einer staatlichen Rentenbehörde. Covivio besitzt 17.000 Wohnungen in Berlin und wird maßgeblich von italienischen Family Offices und Lebensversicherungstöchtern europäischer Banken getragen. Die Vonovia SE hält rund 140.000 Wohnungen in Berlin mit einem Buchwert von etwa 22 Milliarden Euro. Dass dieser Buchwert dem Marktwert nahekommt, zeigt die Transaktion von 2023. Die landeseigene HOWOGE kaufte damals 4.500 Wohnungen zum Buchwert von der Vonovia.
Rund 88 Prozent der Vonovia-Aktien liegen bei institutionellen Anlegern. Davon sind 89 Prozent im Ausland ansässig. Würde Berlin nur die Hälfte des Verkehrswerts zahlen, entstünde ein Schaden von rund 11 Milliarden Euro. Rund 8,6 Milliarden Euro davon würden internationale institutionelle Investoren tragen, darunter den norwegischen Staatsfonds und die Altersvorsorge von BlackRock-Kunden. Diplomatische Verstimmungen und Schiedsverfahren wären dann keine Randnotiz mehr. Im Jahr 2025 haben internationale Investoren rund 44 Milliarden Euro in den deutschen Gewerbeimmobilienmarkt investiert. Dieses Kapital reagiert auf Signale. Schon jetzt wird in internationalen Medien wie Bloomberg und der Financial Times die Lage in Berlin kritisch diskutiert.
Zweitens: Die Vergesellschaftung trifft die gesamte Infrastruktur
Der Wortlaut des Artikels 15 ist nicht auf Wohnungen beschränkt. Er nennt Naturschätze und Produktionsmittel. Damit wären die Energiewirtschaft, die Wasserversorgung, Schlüsselindustrien wie Chemie, Stahl und Automobil sowie digitale Infrastruktur betroffen. Auch Strom- und Gasnetze, Schienenwege, Breitbandnetze und Rechenzentren gehören in diese Kategorie. Im Wahlprogramm der LINKEN in Berlin wird bereits auf die Vergesellschaftung von Gesundheitswirtschaft und Energieunternehmen hingewiesen.
Die Zahlen zeigen, wie stark diese Bereiche auf ausländisches Kapital angewiesen sind. Ausländische Investoren haben allein in der deutschen Energieversorgung rund 59 Milliarden Euro gebunden, in der Telekommunikation weitere 32 Milliarden Euro. Der Staat trägt nur etwa 10 bis 12 Prozent der gesamten Bruttoanlageinvestitionen. Den Rest stemmt der private Sektor. Beim Glasfaser- und Mobilfunkausbau liegt der private Anteil nahezu bei 100 Prozent. Die Netzbetreiber investieren dort jährlich 10 bis 13 Milliarden Euro.
Der Netzausbau für die Energiewende kostet bis 2045 geschätzt mehr als 600 Milliarden Euro. Diese Summe lässt sich nicht aus dem Haushalt bestreiten. Sie braucht verlässliche private Finanzierungen. Wenn Investoren bei der Infrastruktur eine Enteignungsprämie einpreisen, wird der Umbau teurer oder bleibt liegen.
Drittens: Banken reagieren mit Kreditklemme
Eine Vergesellschaftung würde nicht nur Eigentümer treffen, sondern das Bankensystem. Die Erfahrung aus Frankreich ist hier aufschlussreich. Nach der Verstaatlichungswelle unter Präsident Mitterrand in den Jahren 1981 und 1982 stiegen die Risikoaufschläge auf französische Staatsanleihen gegenüber dem westeuropäischen Durchschnitt auf Spitzenwerte von rund 2,5 bis 3 Prozentpunkten. Aufschlussreich ist dabei, dass der Spread bereits nach der Wahl Mitterrands im Mai 1981 zu steigen begann, also vor dem eigentlichen Gesetz.
Für Berlin ergibt sich ein direkter Mechanismus. Die betroffenen Unternehmen haben typischerweise einen Fremdkapitalanteil von 50 bis 70 Prozent. Die geplanten Entschädigungen liegen unter den ausstehenden Krediten. Die Entschädigung würde also nicht einmal die Bankkredite vollständig bedienen. Banken müssten dann Verluste verbuchen. Selbst ohne Ausfälle würden sie ihre Beleihungsausläufe senken, weil Immobilien als Sicherheit an Wert verlieren. Wo heute 70 bis 80 Prozent des Immobilienwerts finanziert werden, wären es künftig deutlich weniger. Viele Finanzierungen würden dann nicht am Bonitätsproblem scheitern, sondern am fehlenden Eigenkapital.
Dieser Effekt reicht über den Wohnungsmarkt hinaus. Steigen die Zinsen für Staatsanleihen, steigen die Refinanzierungskosten aller Banken und damit die Konditionen für alle Kreditnehmer.
Viertens: Bund und Länder werden in die Berliner Haushaltsprobleme hineingezogen
Die Entschädigungskosten würden den Schuldenstand Berlins schlagartig erhöhen. Gleichzeitig würden die Steuereinnahmen einbrechen. Die Gewerbesteuer brachte im Jahr 2024 rund 2,75 Milliarden Euro ein, das entspricht etwa 10 Prozent aller Steuereinnahmen. Hinzu kommen 3,3 Prozent aus der Grunderwerbsteuer. Investoren würden den Standort meiden. Die Befürworter wollen die Entschädigung über eine hundertjährige Anleihe finanzieren. Der Markt würde damit mit Berliner Schulden geflutet. Gepaart mit einem schwächeren Risikoprofil würde das die Zinsen für Berliner Anleihen deutlich erhöhen.
Juristisch ist Berlin weitgehend allein. Nach Artikel 109 GG sind Bund und Länder haushaltswirtschaftlich selbstständig. Das Bundesverfassungsgericht hat 2006 zur Berliner Haushaltskrise festgehalten, dass die bündische Solidarität nur bei unverschuldeten Krisen greift. Eine Haushaltsnotlage durch einen bewusst herbeigeführten Ankauf von Wohnraum wäre selbstverschuldet.
Faktisch betrifft der Fall trotzdem den Bund und alle Länder. Die Zinsen der Länder beruhen auf einer stillschweigenden Annahme der Märkte: Der Bund lässt kein Land pleitegehen. Würde Berlin zahlungsunfähig und der Bund eine Rettung verweigern, platzte diese Annahme. Die Risikoprämien für alle Länder und zuletzt auch für den Bund würden steigen. Für Länder mit hohen Schulden wie Nordrhein-Westfalen, Hessen oder das Saarland wäre die Anschlussfinanzierung teuer oder gar unmöglich. Der Bund stünde am Ende vor dem Zwang, Berlin doch zu retten. Dieses Szenario kann niemand wollen. Bund und Länder hätten deshalb ein eigenes Interesse, eine Vergesellschaftung früh zu verhindern.
Fünftens: Zerstörtes Vertrauen lässt sich nur schwer zurückgewinnen
Die vielleicht schwerste Wirkung liegt in der Zeit. Vertrauen in Eigentumsrechte entsteht über Jahrzehnte und lässt sich in kurzer Zeit zerstören. Die Institutionenökonomik zeigt, dass der Schutz von Eigentumsrechten der wichtigste Faktor für langfristiges Wachstum ist. Eine Vergesellschaftung unter dem Marktwert stellt diese Spielregeln der Marktwirtschaft infrage. Sie signalisiert, dass eine Mehrheit privates Eigentum zu einem politisch festgelegten Preis übernehmen kann. Dieses Signal betrifft nicht nur Wohnungen. Es betrifft jeden Investor, der langfristig Kapital in Deutschland bindet.
Die Frankreich-Episode zeigt, wie langsam Vertrauen zurückkehrt. Die Spreads normalisierten sich erst Ende der 1980er Jahre, also sieben bis acht Jahre nach dem Schock. Dabei hatte die Regierung bereits 1983 einen wirtschaftspolitischen Kurswechsel vollzogen und ab 1986 reprivatisiert. Auch andere Studien finden für Risikoprämien nach schweren institutionellen Vertrauensschocks eine Normalisierung im Median erst nach vier bis acht Jahren.
Ein Präzedenzfall lässt sich zudem nicht per Beschluss rückgängig machen. Wer einmal gesehen hat, dass Artikel 15 angewendet wurde, rechnet künftig mit einer Wiederholung unter anderen Mehrheiten und in anderen Branchen. Kapital reagiert darauf sensibel. Wird es einmal abgezogen, kommt es nicht automatisch zurück. Hinzu kommt die Irreversibilität verpasster Investitionen. Ein Rechenzentrum, das in Amsterdam statt in Berlin gebaut wird, schafft dort dauerhaft Arbeitsplätze und Wertschöpfung. Diese Verluste lassen sich später kaum aufholen. Für Berlin, das sich in den vergangenen zwei Jahrzehnten von einem strukturschwachen zu einem dynamischen Standort entwickelt hat, wäre das ein besonders harter Rückschlag.
Kommt die Vergesellschaftung tatsächlich?
Am Ende wird die Vergesellschaftung wahrscheinlich nicht kommen. Erstens, weil die finanziellen Risiken für Berlin groß sind und bei steigenden Zinsen auch eine Entschädigung deutlich unterhalb des Verkehrswertes mit zusätzlichen Belastungen verbunden ist. Zweitens, weil die Bundesregierung durch ein Investitionsschutzgesetz versucht, Kriterien für Vergesellschaftungen zu definieren. Neben einer Entschädigung zum Verkehrswert müsste demnach eine Landesregierung auch nachweisen, dass alle anderen Mittel ausgeschöpft sind. Damit wäre die Vergesellschaftung gestoppt.
Dennoch ist der Schaden schon jetzt da. Unsicherheit belastet Investitionen, insbesondere in einem auf Langfristigkeit ausgelegten Markt wie dem Immobilienmarkt. Vonovia wird in der aktuellen Diskussion gerne vorgeworfen, dass es nicht baut. Tatsächlich meidet das konzerneigene Bauunternehmen BUWOG den Standort Berlin schon seit längerem – eben aufgrund der Gefahr einer Vergesellschaftung. Dazu kommt: Ein Bundesgesetz gegen Vergesellschaftungen dürfte einen politischen Preis haben. Wahrscheinlich wird man in Berlin versuchen, eine Öffnungsklausel für einen neuen Mietendeckel zu erreichen. Der nächste Schock für den Wohnimmobilienmarkt wäre damit vorprogrammiert.
Blog-Beiträge zum Thema:
Jochen Zimmermann (Uni Bremen, 2026): Das bequeme Denken vom bezahlbaren Wohnraum
Reiner Braun (empirica, 2026): Das Berliner Miet-Mantra. Zwischen Planwirtschaft und Prosa
Norbert Berthold (JMU, 2018): Mietpreisbremse und “Sozialer Wohnungsbau”. Irrwege in der Wohnungspolitik
- Gastbeitrag
Vergesellschaftung in Berlin
Der Schaden endet nicht an der Landesgrenze - 27. Oktober 2026 - Gastbeitrag
Mut zu mehr Wohneigentum
Warum die Politik umdenken muss - 11. August 2025