Gastbeitrag
Staatsschulden
Wieviel finanzielle Repression kommt?

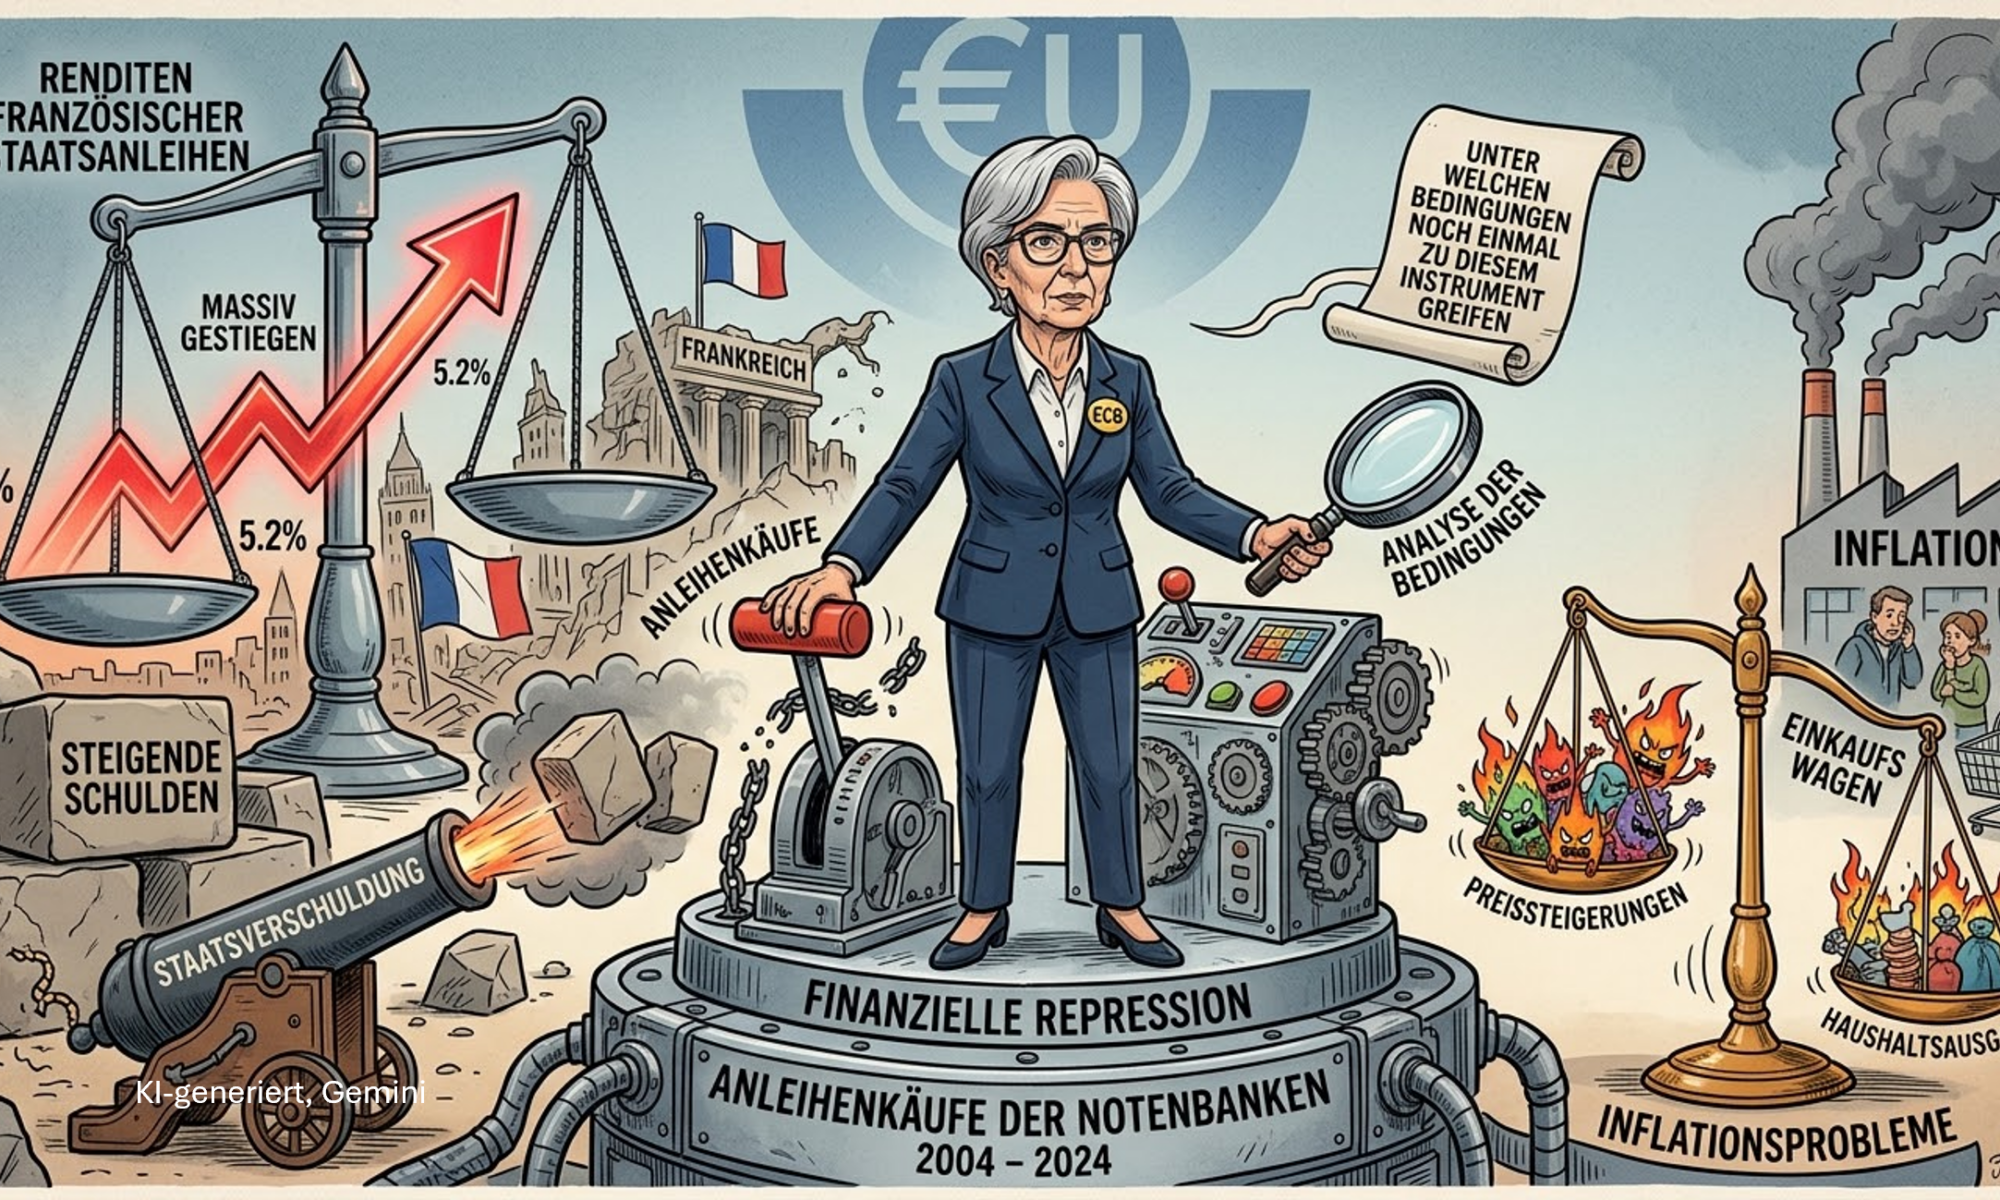
Die Renditen französischer Staatsanleihen sind massiv gestiegen – vor allem wegen der steigenden Schulden. In der Vergangenheit haben hoch verschuldete Staaten häufig künstlich Nachfrage nach ihren Anleihen geschaffen, um deren Renditen zu drücken. Diese finanzielle Repression lief in den zurückliegenden zwanzig Jahren vor allem über die Anleihenkäufe der Notenbanken. Wir analysieren, unter welchen Bedingungen die Zentralbanken trotz der Inflationsprobleme noch einmal zu diesem Instrument greifen könnten.
Gastbeitrag
Wie stark steigen die Staatsschulden im Euroraum?

In den kommenden Jahren werden die Schuldenquoten der meisten großen Volkswirtschaften des Euroraums wohl deutlich zulegen. Neben höheren Verteidigungsausgaben dürften die massiv steigenden Zinszahlungen die Staatshaushalte belasten. Ohne ein starkes Gegensteuern der Politik gefährden die hohen Zinszahlungen insbesondere für Italien und Frankreich die Tragfähigkeit der Schulden. Darum dürfte der Druck auf die EZB und die EU zunehmen, mit ihrer Politik die die Länder zu unterstützen.

Gastbeitrag
Steigende Staatsschulden
Geht das gut?

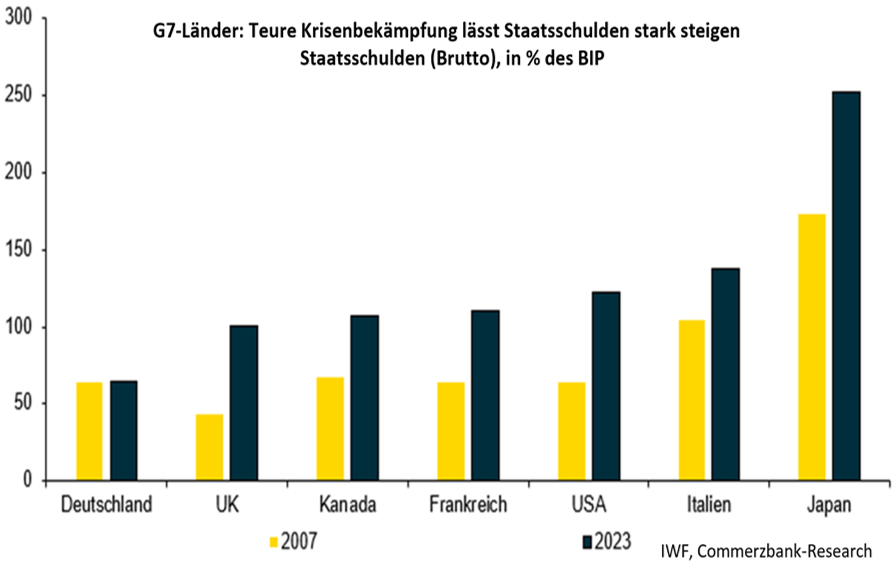
Die Staatsschulden sind weltweit massiv gestiegen und bei vielen Ländern gibt es noch keine Anzeichen einer Wende. Denn die Finanzpolitik steht vor vielen Herausforderungen, und es fehlt zumeist der politische Wille, die wichtigen Ausgaben zu priorisieren und bei anderen Ausgaben die notwendigen schmerzhaften Einschnitte vorzunehmen. Viele setzen darauf, dass die Notenbanken eine Schuldenkrise verhindern werden. Allerdings wäre dies mit beträchtlichen Nebenwirkungen wie einer höheren Inflation verbunden.

Gastbeitrag
Staatsschulden
Droht die nächste Krise?

Schuldentragfähigkeit hat viel mit Vertrauen zu tun. Für Staatsschuldenkrisen gibt es Frühwarnindikatoren, die einen beginnenden Vertrauensverlust anzeigen können. Allerdings können staatliche und geldpolitische Massnahmen die Frühwarnindikatoren ausser Kraft setzen, indem die finanzpolitischen Probleme in die Zukunft verschoben werden. Der Beginn einer Schuldenkrise lässt sich deshalb nur schwer vorhersagen. Das gilt insbesondere für die hoch verschuldeten USA.