
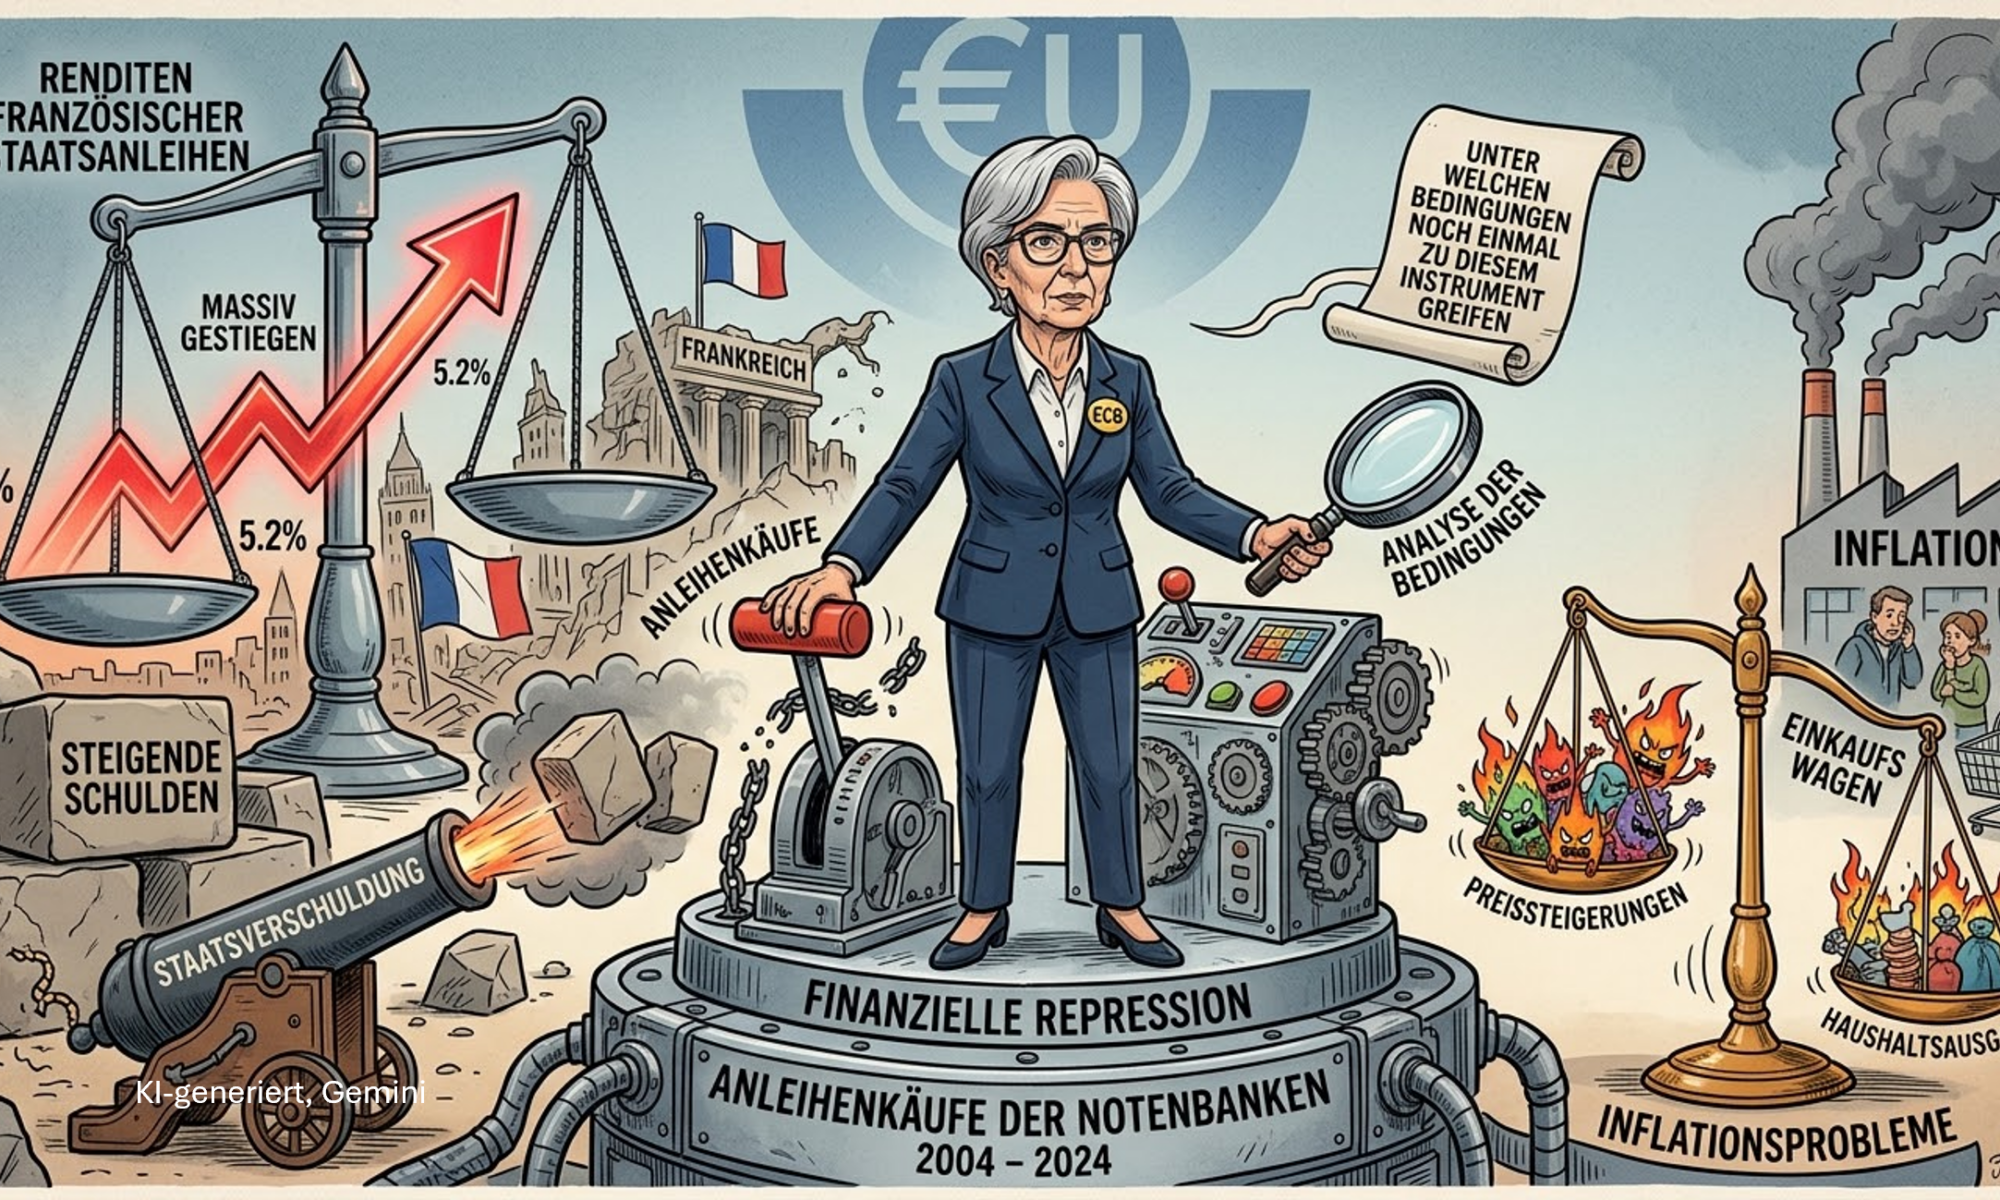
Die Renditen französischer Staatsanleihen sind massiv gestiegen – vor allem wegen der steigenden Schulden. In der Vergangenheit haben hoch verschuldete Staaten häufig künstlich Nachfrage nach ihren Anleihen geschaffen, um deren Renditen zu drücken. Diese finanzielle Repression lief in den zurückliegenden zwanzig Jahren vor allem über die Anleihenkäufe der Notenbanken. Wir analysieren, unter welchen Bedingungen die Zentralbanken trotz der Inflationsprobleme noch einmal zu diesem Instrument greifen könnten.
Tragfähigkeit der Staatsschulden gefährdet
Die Anleiherenditen sind seit Jahresanfang massiv gestiegen. So hat die Rendite der zehnjährigen US-Staatsanleihe seit Jahresanfang um gut 100 Basispunkte auf 5,25% zugelegt, die Rendite entsprechender französische Anleihen stieg sogar um mehr als 130 Basispunkte auf 4,92%, wobei sich der Anstieg in den letzten Tagen deutlich beschleunigt hat.
Hinter all dem stehen nicht nur Sorgen um die Inflation, sondern auch um die Tragfähigkeit der Staatsfinanzen. So hat die US-Bundesregierung Schulden angehäuft, die mehr als 100% des Bruttoinlandsprodukts entsprechen (Titelchart). Die US-Schuldenquote ist damit bereits ähnlich hoch wie am Ende des Zweiten Weltkriegs. Unter den großen Ländern des Euroraums beträgt die Schuldenquote Italiens mehr als das Doppelte dessen, was der Maastricht-Vertrag maximal zulässt. Frankreich mit seinem zu hohen Haushaltsdefizit von mehr als 5% des Bruttoinlandsprodukts könnte in zehn Jahren ähnlich hoch verschuldet sein.
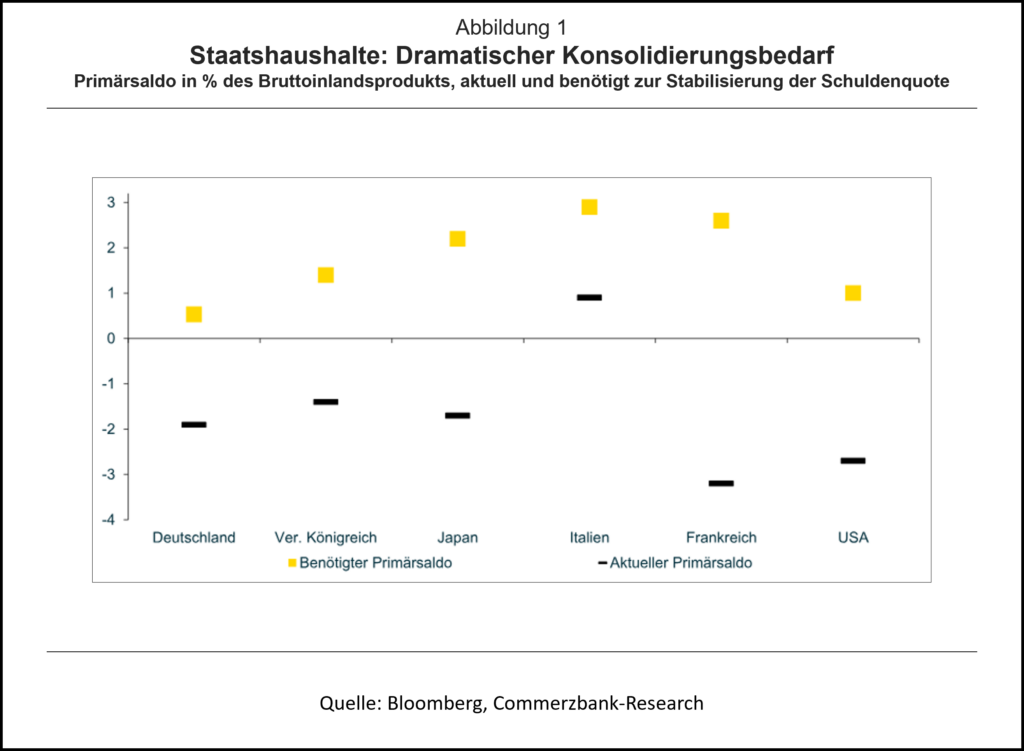
Um einen weiteren Anstieg der Staatsschuldenquote zu verhindern und damit Sorgen um die Tragfähigkeit der Staatsschulden einzudämmen, müsste Frankreich sein Haushaltsdefizit nach unseren Berechnungen um einen Betrag senken, der gut 5% des Bruttoinlandsprodukts entspricht (Abb. 1). Aber wegen der Zuwächse der Links- und Rechtspopulisten hat die Regierung keine stabile Mehrheit für die notwendige Haushaltssanierung. Auch in anderen Ländern des Euroraums erschwert das Schrumpfen der politischen Mitte eine nachhaltige Finanzpolitik. In den USA ist der Kongress wegen des Zwei-Parteiensystems zwar nicht zersplittert. Aber aufgrund der Radikalisierung der beiden Parteien schwindet die Orientierung am Gemeinwohl. Ein amtierender Präsident ist weniger bereit zur Haushaltskonsolidierung, von der am Ende vor allem sein Nachfolger von der gegnerischen Partei profitieren könnte. Alles in allem spricht viel dafür, dass die ohnehin hohen Staatsschuldenquoten der westlichen Länder in den kommenden Jahren weiter steigen werden – und damit die Finanzierungsprobleme der Staaten.
Finanzielle Repression als verdeckte Steuer
Nach dem Zweiten Weltkrieg waren viele Länder kriegsbedingt ebenfalls hoch verschuldet. Sie schufen künstliche Nachfrage nach ihren Anleihen, um deren Renditen zu drücken und die Schuldentragfähigkeit zu sichern. Das nennt man finanzielle Repression, zu der die Harvard-Ökonomin Carmen Reinhart folgende Maßnahmen zählt:
- Vorgaben an Banken und Pensionsfonds, Staatspapiere aus Liquiditäts- und Sicherheitsgründen zu halten
- Maßnahmen wie Zinsobergrenzen auf Bankeinlagen, die Staatsanleihen attraktiver erscheinen lassen
- Kapitalkontrollen, um den Abfluss von Mitteln ins Ausland zu begrenzen, damit das Kapital für den Kauf heimischer Staatsanleihen zur Verfügung steht
- Verbot der Goldhaltung, um eine weitere Alternative zu Staatsanleihen auszuschalten
- Käufe von Staatsanleihen durch Zentralbanken, weil so weniger Staatsanleihen an den Markt kommen
Durch diese Maßnahmen will der Staat die Zinsen seiner Anleihen senken. Besonders wirksam sind sie in Kombination mit einer schleichenden Inflation, da die Zinsen wegen der staatlichen Maßnahmen auf eine steigende Inflation und höhere Inflationserwartungen weniger stark reagieren. Im Endeffekt wirkt finanzielle Repression wie eine Steuer auf die Ersparnis. Dabei ist sie politisch attraktiv, weil sie verdeckter wirkt als Steuererhöhungen oder Ausgabenkürzungen.
Finanzielle Repression nach dem Zweiten Weltkrieg
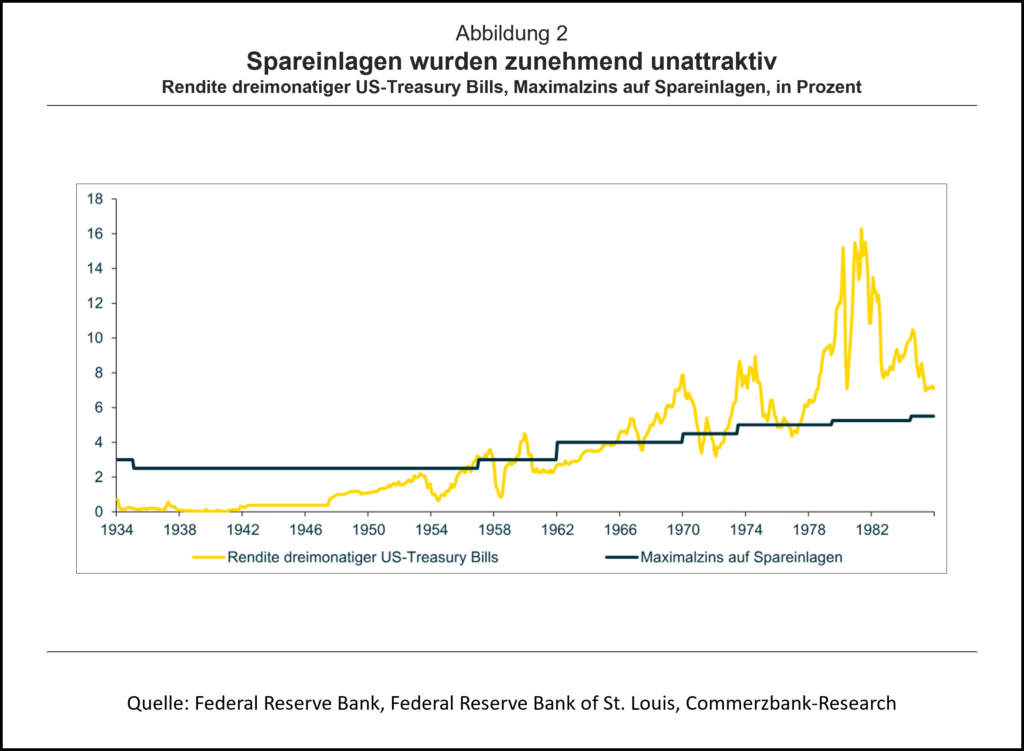
Eine Studie des National Bureau of Economic Research zeigt, dass etliche Staaten nach dem Zweiten Weltkrieg ihre Schuldenlast durch finanzielle Repression reduzierten.[1] So untersagte US-Präsident Roosevelt 1933 den Amerikanern den Besitz von Gold. Goldbestände mussten zum Preis von 20,67 Dollar je Unze an die Notenbank verkauft werden. Außerdem setzte die sogenannte „Regulation Q“ 1933 einen Maximalzins für Bankguthaben fest. Ab Mitte der 60er Jahre lag die Obergrenze für Spareinlagen regelmäßig unter der Rendite dreimonatiger Schatzwechsel des Finanzministeriums (Abb. 2). Ohne diese Maßnahme hätte der Staat wohl noch höhere Zinsen für seine Papiere bieten müssen. Die Politik änderte sich erst im Laufe der 70er Jahre. So dürfen US-Bürger seit Ende 1974 wieder Gold besitzen, und die Regulation Q lief schrittweise bis 1986 aus.
Durch solche und ähnliche Maßnahmen gelang es der US-Regierung, die Staatsanleihenrenditen in vielen Jahren unter die Inflation zu drücken, also für einen negativen Realzins zu sorgen. Die Autoren der oben genannten Studie haben den negativen Realzins mit der jeweils ausstehenden US-Staatsschuld multipliziert. Demnach hat die US-Regierung zwischen 1945 und 1980 in jedem Jahr durchschnittlich Zinszahlungen in Höhe von 3,2% des Bruttoinlandsprodukts gespart. Dies entspricht 19% der US-Steuereinnahmen. Besonders ausgeprägt war der Effekt in Italien (1945-1970) mit gut 5% des Bruttoinlandsprodukts. Die fiskalische Entlastung durch finanzielle Repression ist also beachtlich.
Finanzielle Repression seit der Großen Finanzkrise: vor allem Staatsanleihenkäufe
In den Jahren nach der Großen Finanzkrise 2008 griffen die Staaten wieder zu finanzieller Repression. So haben viele Banken vor allem in den südlichen Ländern der Währungsunion während der Staatsschuldenkrise nicht zuletzt auf Druck ihrer Regierungen große Mengen an Staatsanleihen gekauft.
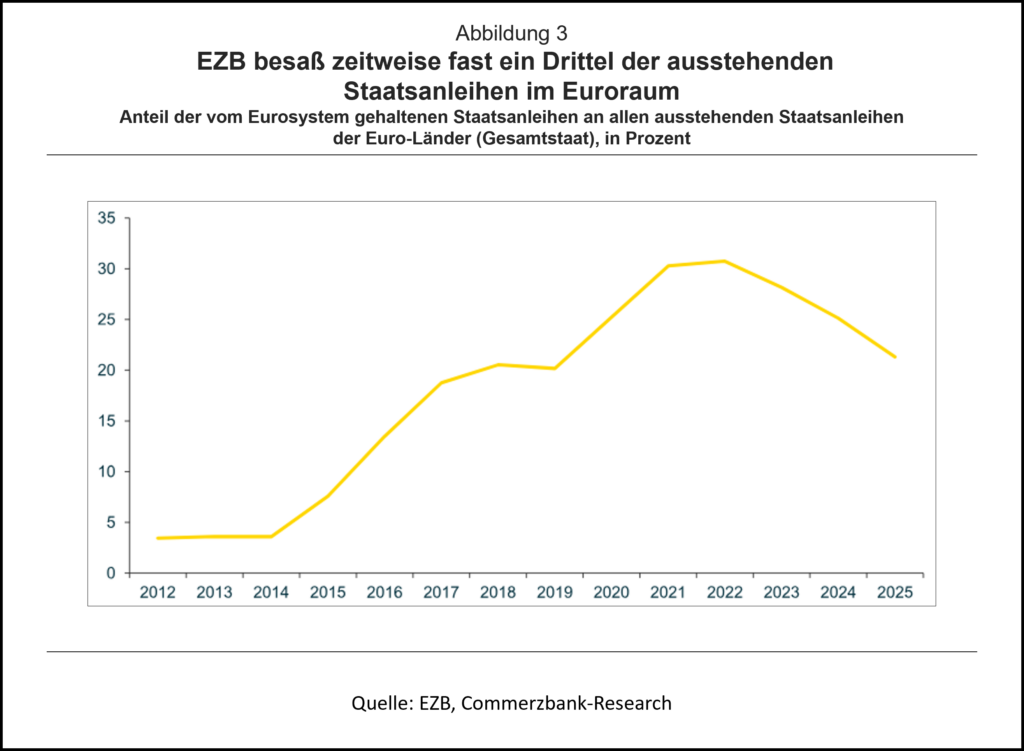
Am wichtigsten waren aber wohl die Staatsanleihenkäufe der Zentralbanken. So besaß die EZB zeitweise fast ein Drittel der ausstehenden Staatsanleihen im Euroraum (Abb. 3), wobei sie die Senkung der Anleiherenditen nicht als finanzielle Repression verstanden wissen wollte. Stattdessen verkaufte sie die Anleihekäufe als geldpolitische Maßnahme gegen die unter dem EZB-Ziel von 2% liegende Inflation.
Darüber hinaus schuf die EZB mit dem OMT und dem TPI potentielle Anleihekaufprogramme, deren bloße Existenz Zweifel an der Tragfähigkeit der Staatsschulden zerstreuen sollte und so ebenfalls die Anleiherenditen senkte. So kann sie das TPI aktivieren und in großem Stil Anleihen eines Mitgliedslands kaufen, wenn sie deren Renditeaufschläge für fundamental zu hoch hält; die übrigen Voraussetzungen stellen nach unserer Meinung keine hohe Hürde dar.[2]
Werden die Zentralbanken noch mal in großem Stil Staatsanleihen kaufen?
Mit Blick auf die rasch steigenden Staatsschulden und die politischen Schwierigkeiten, die hohen Haushaltsdefizite zu senken, stellt sich die Frage, ob die Regierungen und deren Zentralbanken in den kommenden Jahren wieder in großem Stil zu Instrumenten der fiskalischen Repression greifen werden.
Instrumente der klassischen finanziellen Repression wie Kapitalverkehrsbeschränkungen, Zinsregulierung oder das Verbot der Goldhaltung würden tief in die Freiheitsrechte der Bürger und Unternehmen eingreifen und wären somit unpopulär. Als Ausweg könnten die Staaten ihre Zentralbanken drängen, wieder ihre Bestände an Staatsanleihen zu erhöhen, die sie in den zurückliegenden Jahren heruntergefahren hatten. Dagegen spricht, dass die Inflation heute nicht wie damals unter dem Ziel der Notenbanken liegt, sondern darüber. Breitangelegte Anleihekäufe ließen sich also schlecht als geldpolitische Maßnahme gegen eine zu niedrige Inflation verkaufen. Dies gilt umso mehr, als sich der neue US-Notenbankchef Kevin Warsh gegen eine große Notenbank-Bilanz ausgesprochen hat und die EZB unkonventionelle geldpolitische Maßnahmen nach der Erfahrung der hohen Inflation im Jahr 2022 mittlerweile zurückhaltender betrachtet.
Alles in allem ist die Hürde für eine Wiederaufnahme von Anleihekäufen (inkl. der Wiederanlage fällig werdender Anleihen) sowohl in den USA als auch im Euroraum eher hoch. Die Notenbanken würden sie wohl nicht prophylaktisch aktivieren, also vor Ausbruch einer Staatsschuldenkrise. An den Märkten müsste es also zu ungeordneten Bewegungen kommen, es müsste sich wie zu Beginn einer Staatsschuldenkrise anfühlen. In einer solchen Notsituation würden die Notenbanken wohl zu Anleihekäufen greifen. Das gilt besonders für den Euroraum, der wegen des Fehlens einer politischen Union viel fragiler ist als die USA. Wenn die Existenz der Währungsunion gefährdet wäre, würde die EZB wie im Jahr 2012 unter Mario Draghi alle Register ziehen. Wann oder ob es überhaupt dazu kommt, lässt sich freilich nicht prognostizieren. Aber die steigenden Staatsschuldenquoten und die politischen Dysfunktionalitäten lassen das Risiko für ein solches Szenario steigen.
Ein weiteres Instrument der finanziellen Repression könnten auf Dollar lautende Stable Coins werden. Die ausgegebenen Stable Coins müssen von den Emittenten nämlich mit Sicherheiten, häufig kurzlaufende Staatsanleihen, hinterlegt werden. Dadurch entsteht eine zusätzliche Nachfrage nach Staatsanleihen. Stiege das Volumen der Dollar-Stable Coins in den kommenden fünf Jahren in einem optimistischen Szenario auf 3000 Mrd Dollar, so wäre ein Viertel des Finanzbedarfs der Bundesregierung gedeckt. Stable Coins können also einen nennenswerten Beitrag zur Stabilisierung der Nachfrage nach US-Staatsanleihen leisten. Das erklärt wohl, warum Präsident Donald Trump Stable Coins durch eine liberale Regulierung fördert. Im Euroraum dürften Stable Coins jedoch keine große Rolle spielen, weil die Regulierung weniger Spielraum bietet.
Eine weitere politische Reaktion auf die hohen Staatsschulden wäre eine bewusste Inflationierung oder zumindest eine Tolerierung einer etwas über 2% liegenden Inflation, wobei das nicht als finanzielle Repression gilt. Zwar funktioniert das nicht auf die lange Sicht. Schließlich würden die Anleiherenditen vermutlich stärker als die Inflation zulegen, weil auch die Unsicherheit über die künftige Inflation steigen würde. Aber auf die kurze und mittlere Sicht entlastet eine höhere Inflation die Finanzminister, weil zunächst nur ein kleiner Teil der Anleihen fällig wird und zu deutlich höheren Zinsen refinanziert werden muss. Insofern dürften die Regierungen in den kommenden Jahren Druck auf die Notenbanken ausüben, eine höhere Inflation zu tolerieren. Dazu könnten sie anpassungsfähigere Geldpolitiker in die Führungsgremien der Notenbanken entsenden.
Fazit: Im Zweifel mehr finanzielle Repression und höhere Inflation
Alles in allem sprechen die steigenden Staatsschulden im Zweifel für mehr finanzielle Repression, wobei die Latte für breitangelegte Staatsanleihenkäufe gestiegen ist. Auch eine strukturell lockerere Geldpolitik ist wahrscheinlich, weil sie den Politikern zumindest kurz- und mittelfristig hilft. Das alles spricht dafür, dass die Inflation im Durchschnitt der kommenden Jahre über dem 2%-Ziel der westlichen Notenbanken liegt. Außerdem dürften die Realrenditen von Staatsanleihen tendenziell negativ sein. Käme es zu finanzieller Repression, wären die gegenwärtig positiven Realrenditen für Investoren attraktiv.
[1] Carmen M. Reinhart, M. Belen Sbrancia, The Liquidiation of Government Debt, NBER Working Paper 16893, 2011
[2] Ein Land müsste laut den Regeln der EZB unschuldig am Anstieg der Anleiherenditen sein. Dazu zählt die EZB vier Kriterien auf, etwa die Einhaltung des finanzpolitischen Regelwerkes der EU. Aber selbst wenn gegen ein Mitgliedsland ein Verfahren wegen eines übermäßigen Haushaltsdefizits liefe, würde es sich immer noch für das TPI qualifizieren, sofern es nicht gegen die haushaltspolitischen Empfehlungen des EU-Rats verstößt, die im Zweifel windelweich formuliert sind. Darüber hinaus ist zu berücksichtigen, dass diese Kriterien nur „in die Beschlussfassung des EZB-Rats einfließen“ sollen. Trotzdem kann der EZB-Rat zu anderen Ergebnissen kommen.
Blog-Beiträge zum Thema:
Jörn Quitzau (Bergos, 2026): Staatsschulden. Das ewige Spiel mit dem Feuer
Jörg Krämer (CBK, 2025): Rückkehr der Staatsschuldenkrise?
Jörn Quitzau (Bergos, 2025): U.S.-Kreditwürdigkeit. AAA-Rating ist Vergangenheit
Vincent Stamer (CBK, 2025): Wie stark steigen die Staatsschulden im Euroraum?
Jörn Quitzau (Bergos, 2025): Schulden-Inferno. Konjunktureller Stimulus, langfristige Risiken
Astrid Rosenschon (ex IfW, 2025): Der „Mega-Schulden-Deal“. Programmierte Talfahrt? Oder Chance für einen säkularen Aufschwung?
Bernd Weidensteiner und Christoph Balz (CBK, 2025): US-Staatsschulden
Norbert Berthold (JMU, 2025): Schwarz-roter Murks. Anschlag auf die Schuldenbremse

- Gastbeitrag
Staatsschulden
Wieviel finanzielle Repression kommt? - 7. Oktober 2026 - Gastbeitrag
Iran-Krieg
Die langfristigen Folgen - 4. Mai 2026 - Gastbeitrag
Rückkehr der Staatsschuldenkrise? - 2. September 2025