Populismus, Verschuldung und der Euro
Destabilisieren populistische Parteien die EWU?

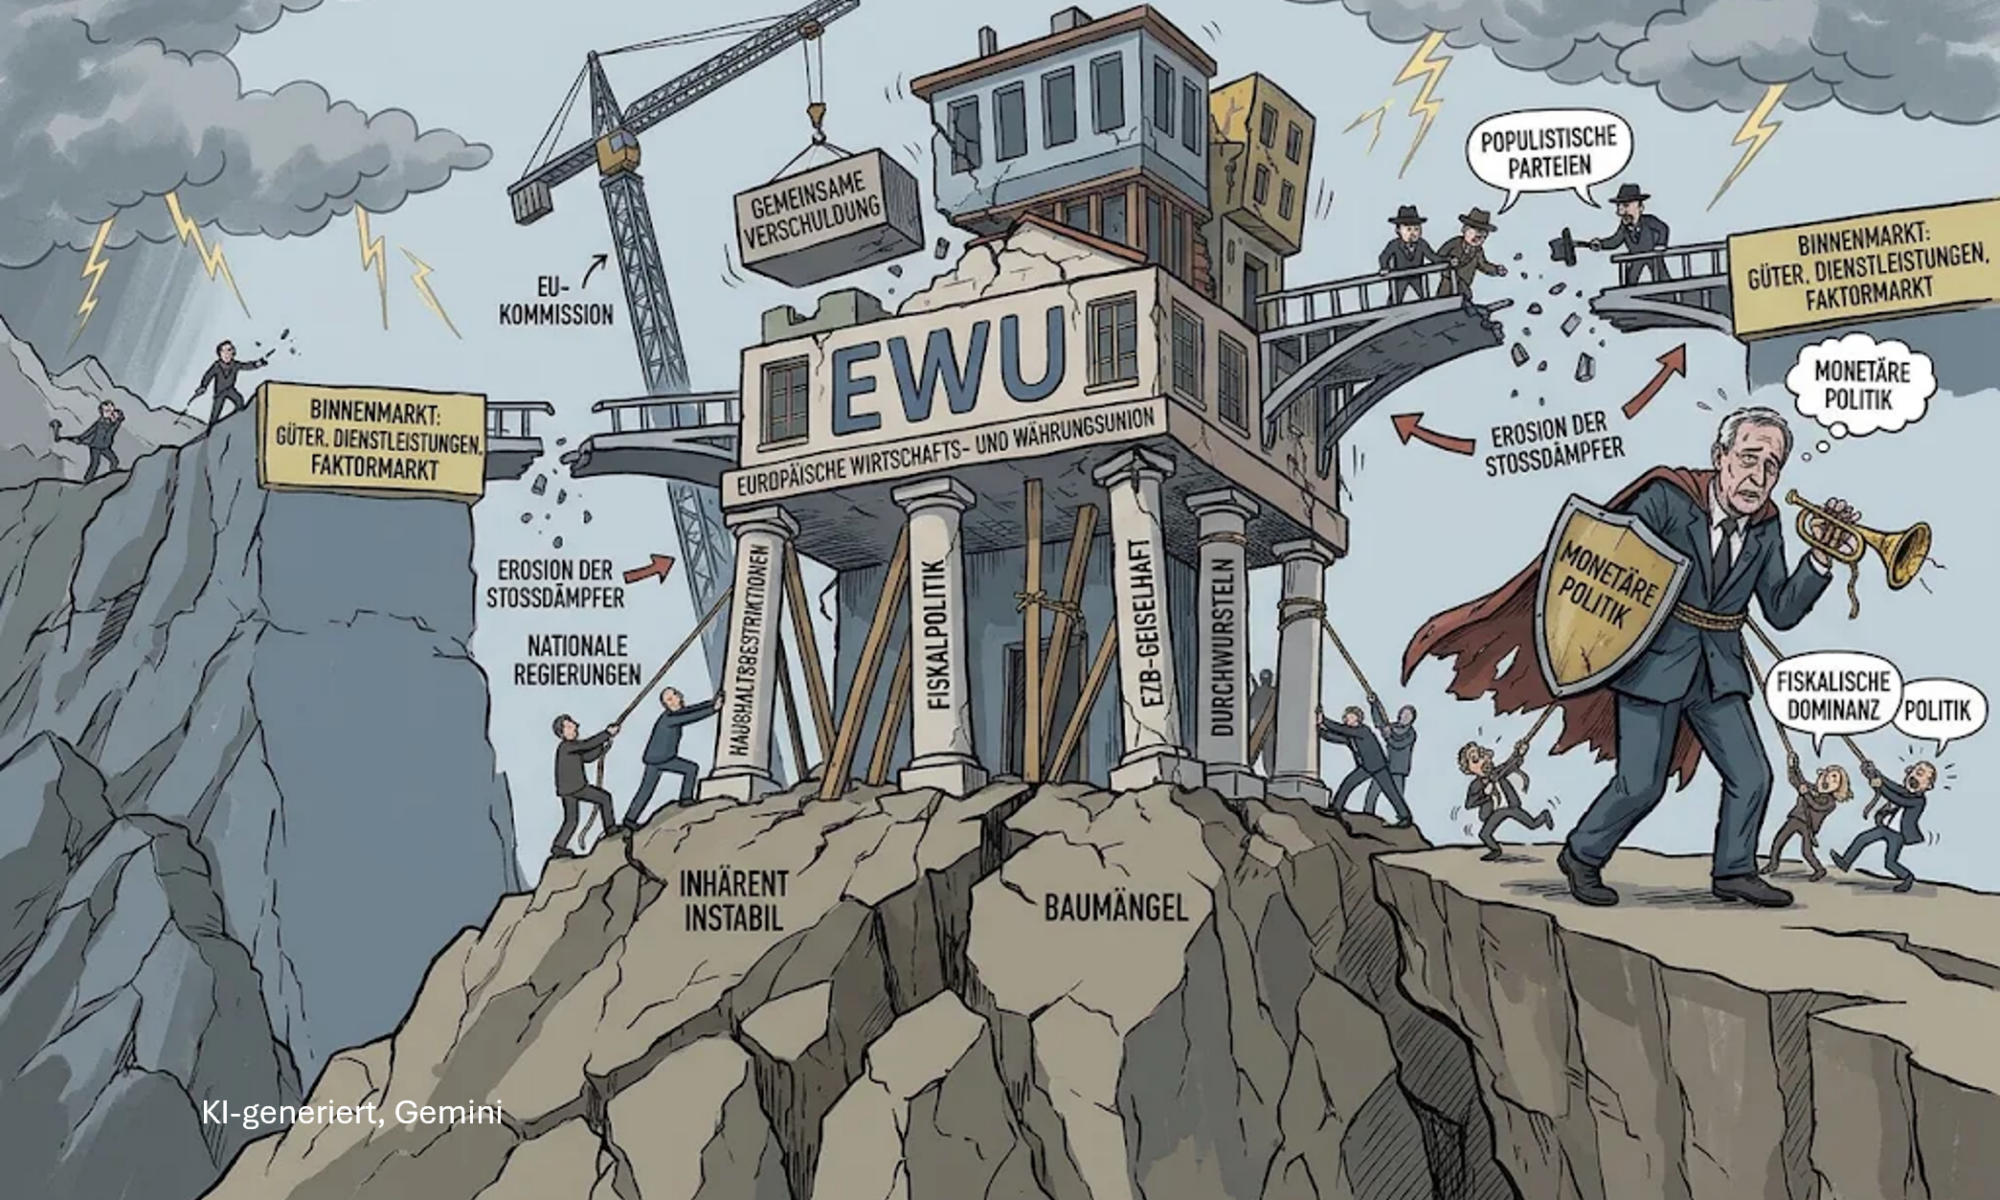
Die EWU ist inhärent instabil, die Statik ist schief, überall fiskalische Baumängel. Ein Fluch der „Erbsünde“ lastet auf der Währungsunion. Harte Budgetrestriktionen kann sie nicht durchsetzen, die Geldpolitik nicht vor der Fiskalpolitik schützen. Die EZB bleibt in fiskalischer Geiselhaft von Regierungen und Kommission. Populistische Parteien verschärfen die Instabilität. Sie fragmentieren den europäischen Binnenmarkt. Die für die EWU wichtigen Stoßdämpfer offener Märkte erodieren. Fiskalische Brandmauern werden vollends eingerissen. Die Zentralisierung schreitet voran. Gemeinsame Verschuldung ist eine Frage der Zeit. Quo vadis EWU?
Podcast
Proteste in Frankreich
Gefahren für den Euro?

Während eine Protestwelle durch Frankreich rollt, steigen am Anleihemarkt die Risikoprämien auf französische Staatsanleihen. Beides hängt miteinander zusammen, weil die Proteste einmal mehr zeigen, dass wachstumsfreundliche Reformen und eine ernsthafte Haushaltskonsolidierung in Frankreich kaum möglich erscheinen. Somit zeichnet sich eine Schuldenkrise am Horizont ab. Ließe sich die Krise auf Frankreich begrenzen oder würde die Krise auf andere Länder übergreifen und die Währungsunion sogar in ihrem Bestand gefährden?

Podcast
Quo vadis EWU?
Von fiskalischen und monetären Spannungen

Die EWU ist gegenwärtig kein Krisenherd. Das könnte sich aber ändern. Der wichtigste Krisen-Treiber ist die staatliche Verschuldung. Sie läuft aus dem Ruder, nicht nur im Süden der EWU. Die Spannungen zwischen zentraler Geldpolitik und nationalen Fiskalpolitiken könnten wieder zunehmen. Mit der Ruhe in der EWU wäre es schnell vorbei. Es drohte die Gefahr der fiskalischen Dominanz. Die EWU bleibt nur stabil, wenn es gelingt, die Budgetrestriktionen der Mitgliedsländer zu härten.

Europa auf dem Weg in die Fiskalunion

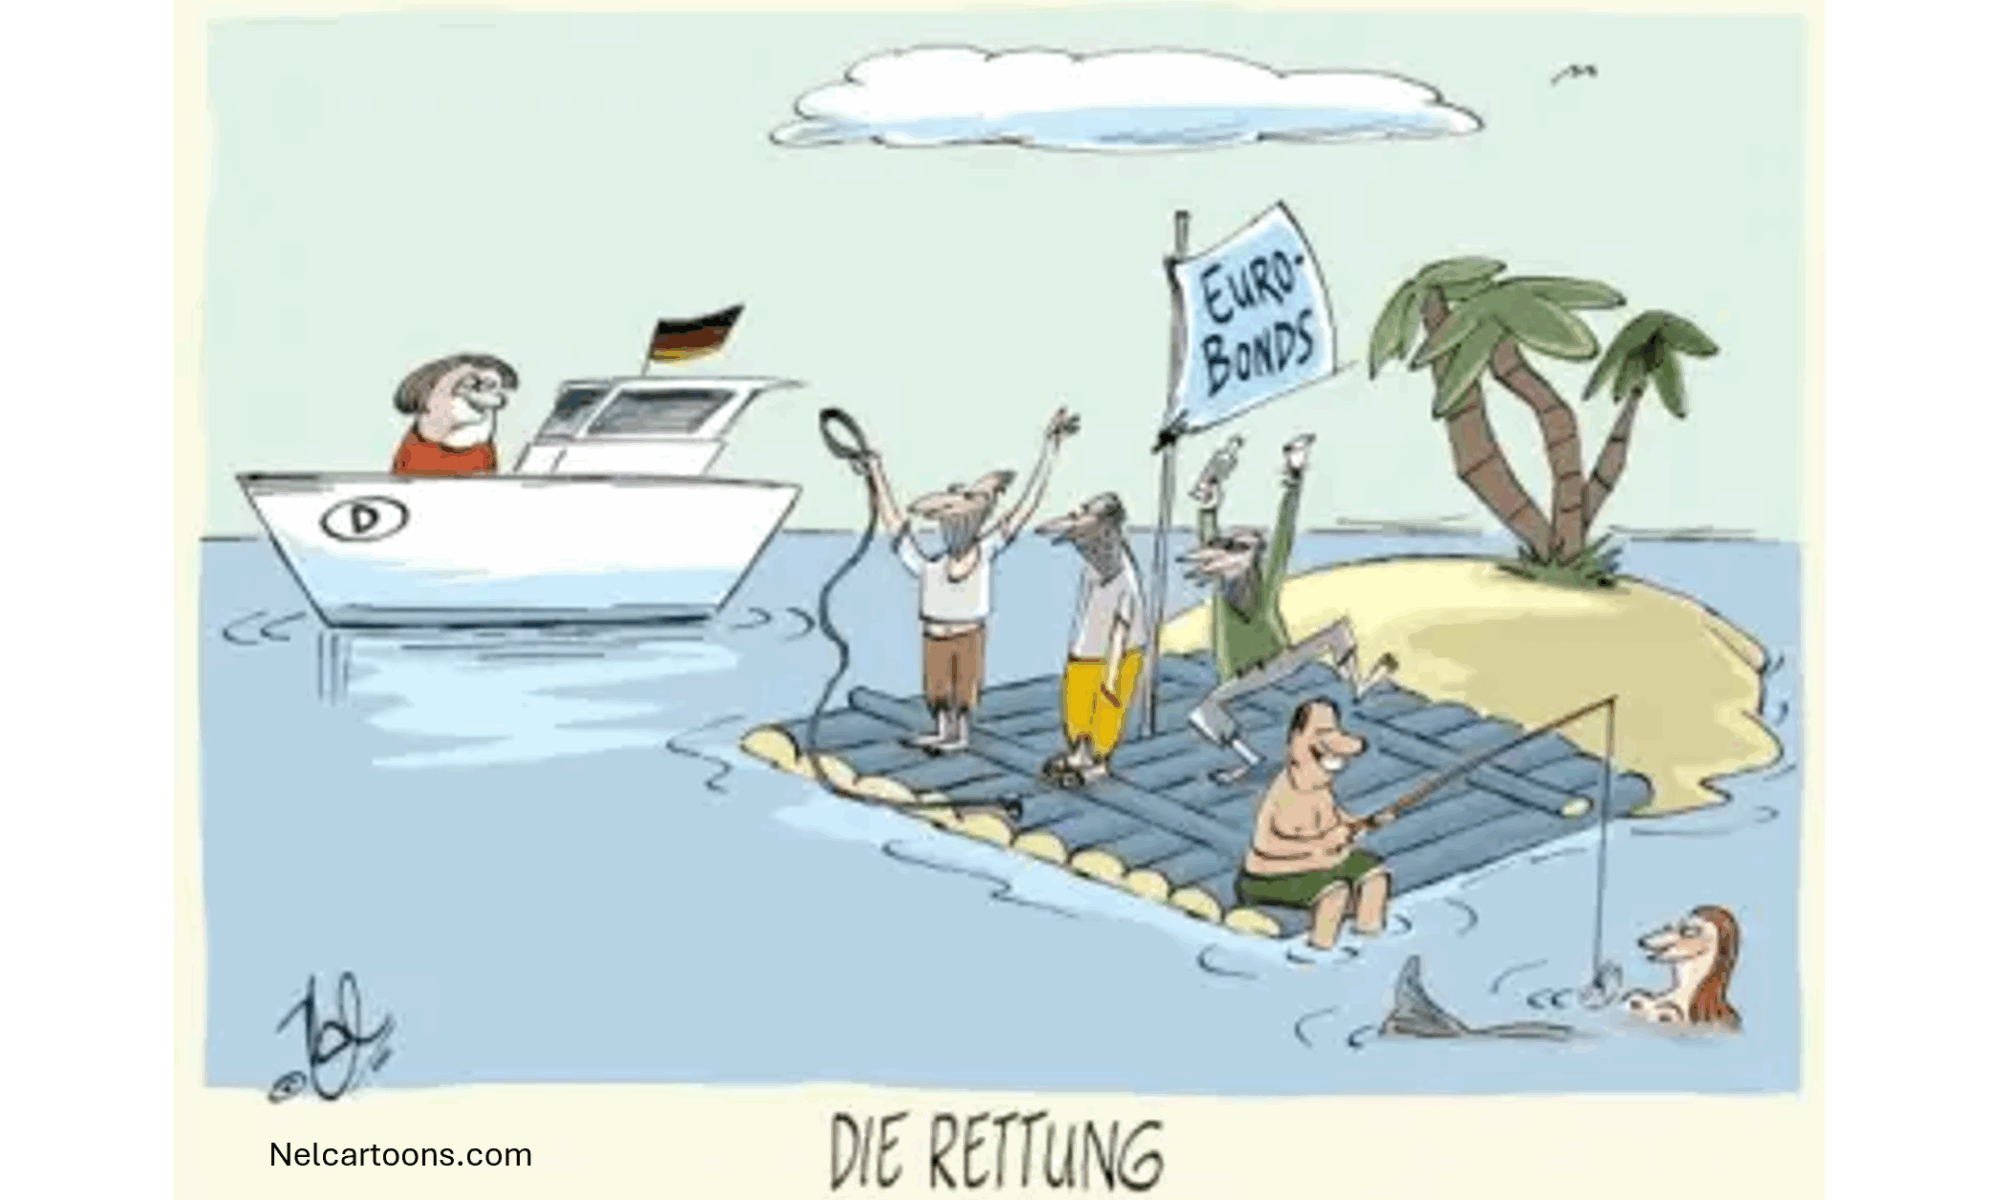
Der Widerstand gegen Eurobonds bröckelt. Der Sündenfall geschah, als die EU-Kommission 2020 die Emission von Anleihen für den Corona-Wiederaufbaufonds beschloss. Er wiederholte sich im Dezember 2025 mit der Ausgabe von EU-Anleihen zur Finanzierung des Ukraine-Hilfspakets. Auch die EZB hat sich im Februar 2026 nach Angaben des Handelsblatts in einem internen Papier für die Emission von gemeinschaftlichen „safe assets“ ausgesprochen. Ähnlich äußerte sich wohl selbst Bundesbankpräsident Nagel. Offenbar wandelt sich derzeit die Einstellung zu „Eurobonds“. Was hat sich geändert?

Donald Trump und die Europäische Union
Katalysator oder Spaltpilz?

Die europäische Integration stagniert. Das könnte sich ändern. Den Anstoß könnte Donald Trump geben, ein bekennender Gegner der Europäischen Union. Seine Politik schafft Anreize für die EU, die Strategie der politischen Integration zu überdenken und die Kompetenzordnung vom Kopf auf die Füße zu stellen. Die zollpolitischen Raubzüge des amerikanischen Präsidenten gegen die EU sind ein Weckruf für Europa, die eigene wirtschaftliche Basis zu stärken, intern (Europäischer Binnenmarkt) und extern (weltweite Freihandelsabkommen). Die alte Idee, Europa wirtschaftlich stärker zu integrieren, um politisch schneller voranzukommen, könnte wiederbelebt werden.