
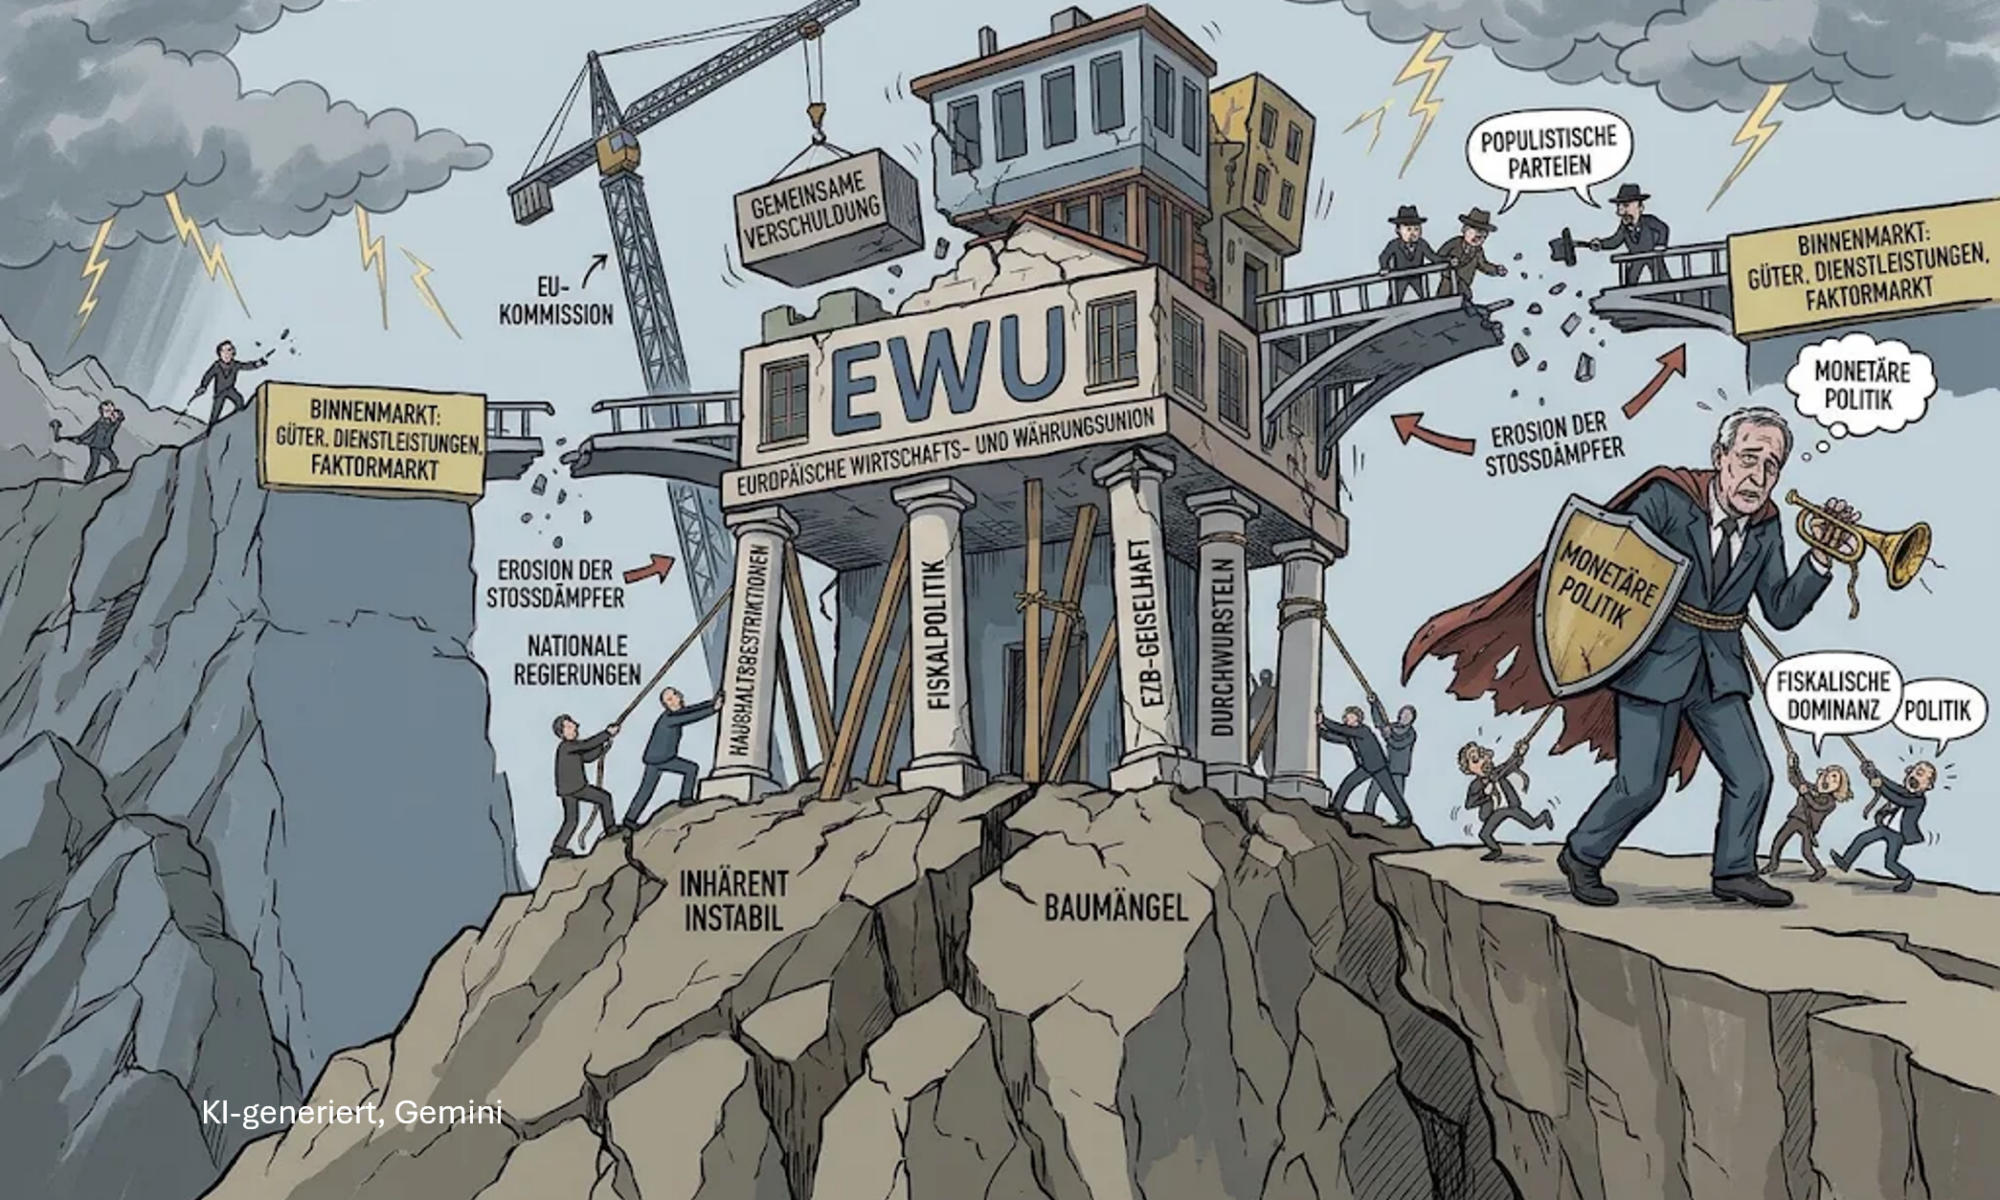
„Die Politik hat weiter ein Erpressungspotential. Die EZB ist Gläubiger der letzten Instanz (‚lender of last resort‘). Die Budgetrestriktionen bleiben weich, die EZB hat kein glaubwürdiges Drohpotential, monetäre Dominanz durchzusetzen. Das ist die Erbsünde der EWU.“ (Norbert Berthold)
Die EWU ist in Unruhe. Dafür sorgt vor allem Frankreich. Die Proteste gegen hohe Preise und Mißstände in der Bildungspolitik sind das eine, eine hohe Staatsverschuldung ist das andere. Das könnte, so die Befürchtung der Finanzmärkte, die EWU destabilisieren und andere (südliche) Mitglieder anstecken. Wiederholt sich 2009 – 2011? Die Chancen für eine stabile EWU stehen nicht schlecht, wenn das Währungsgebiet optimal ist. Das ist es gegenwärtig nicht. Mit fiskalischen Brandmauern hilft man sich über die Runden, bisher wenig erfolgreich. Auch der europäische Binnenmarkt könnte helfen, die EWU zu stabilisieren. Offene Güter- und Faktormärkte sind ein solides mikroökonomisches Fundament für eine stabilere EWU. Tatsächlich ist der Binnenmarkt aber noch immer eine Baustelle. Also: Das Währungsgebiet ist nicht optimal, der Binnenmarkt unvollendet. Nun geht auch noch die Angst um, dass populistische Parteien die EWU weiter destabilisieren könnten. Die fiskalischen Regeln würden weicher, der Binnenmarkt fragmentierter, die fiskalische Dominanz stärker. Die EWU wäre in Gefahr.
Währungsgebiet und Binnenmarkt
Ein (Währungs)System ist stabil, wenn es gelingt, auf exogene Schocks adäquat zu reagieren. Länder werden ständig von Schocks getroffen. Angebots- und Nachfragekurven verschieben sich, von Land zu Land unterschiedlich (asymmetrisch). Dafür sorgen private Haushalte und Unternehmen. Neue Präferenzen, produktivere Produktionsfaktoren, neue Produkte sind einige wenige Beispiele. Oft sorgt auch die Politik für Angebots- und Nachfrageschocks. Neue Angebotsbedingungen, veränderte staatliche Nachfrage und vieles andere mehr zählen dazu. Die Systeme geraten in Ungleichgewichte. Adäquate Antworten wären flexible relative Preise und mobile Produktionsfaktoren. In einer Welt mit Wechselkursen können sich Länder auch mit Auf- und Abwertungen an (asymmetrische) Schocks anpassen. Diese Möglichkeit ist in der EWU verbaut. Länder müssen sich über andere Kanäle anpassen. Das kann über flexible Löhne und Lohnstrukturen, produktivere Produktionsfaktoren, aber auch mobile Arbeit und Kapital geschehen. Gelingt das nicht, wird die EWU instabil.
Die Basis für eine Anpassung der EWU über flexible Löhne und mobile Faktoren sind offene Märkte. Ein Treiber könnte der europäische Binnenmarkt sein. Die vier Grundfreiheiten sind ein guter Ansatz. Die Mechanismen sind integriertere Handel mit Gütern und Diensten, mobileres (Real)Kapital und europaweit mobile Arbeit (Personenfreizügigkeit). Die (marktgerechte) Anpassung über funktionierende Güter- und Faktormärkte schafft nicht nur mehr Wohlstand (für Alle). Sie erleichtert der EZB auch, ihr mandatiertes Kerngeschäft Preisstabilität zu garantieren. Funktionieren die Märkte nicht gut, braucht es staatliche Eingriffe, um die EWU (temporär) zu stabilisieren. Fiskalische Transfers sollen instabile Verhältnisse verhindern. Damit fangen aber die Schwierigkeiten an. Es drohen fiskalische Dominanz, „weiche“ Budgetrestriktionen, gemeinsame Verschuldung, höhere Inflation und anhaltendes Siechtum. Fiskalische Leitplanken sind der Notnagel der instabilen EWU. Sie sollen solche Entwicklungen verhindern. Funktioniert haben sie bisher allerdings nicht.
Inhärente Instabilität der EWU
Die EWU ist inhärent instabil. Das Währungsgebiet ist nicht optimal, der Binnenmarkt ist fragmentiert, die fiskalischen Leitplanken sind löchrig. Die Architektur der EWU ist asymmetrisch und riskant. 1. Der Euro ist eine „Währung ohne Staat“ (Thomaso Padoa-Schioppa). Das wird sich absehbar nicht ändern. Die Geldpolitik ist zentral, die Fiskalpolitiken sind national. Spannungen zwischen EZB und 21 Finanzministern sind vorprogrammiert. 2. Die Anpassungen an (asymmetrische) Schocks müssen über flexible relative Preise und mobile Arbeit und Kapital erfolgen. Die Hauptlast trägt die Arbeit. Sie muss billiger, besser und mobiler werden. Es war mir schon immer ein Rätsel, weshalb die Gewerkschaften lautstark den Euro forderten. Die Arbeitgeberverbände sahen einen Vorteil, weil sie große Teile der Kosten der Wechselkursabsicherung auf den Staat verlagern konnten (Roland Vaubel). Die Klientel der Gewerkschaften, die Arbeitnehmer, muss aber einen großen Teil der Anpassungslasten tragen. Entsprechend stark ist ihr lohn- und tarifpolitischer Widerstand, wenn asymmetrische Schocks auftreten.
Die Anpassung über die Arbeitsmärkte funktioniert nicht. Löhne und Lohnstrukturen sind relativ inflexibel. Kollektive Verhandlungen auf Branchen- und Sektorebene sind weit verbreitet. Mindestlöhne errichten eine Barriere nach unten. Nominallöhne sind nach unten relativ starr, Reallöhne nur etwas flexibler. Notwendig wären dezentrale Vereinbarungen. Die sind aber weiter Mangelware. Auch der Kanal über mobile Arbeit ist in Europa verstopft. Schon auf nationaler Ebene ist es damit nicht weit her, europaweit ist er vernachlässigbar. Während in Europa 0,3 – 04 % der Erwerbstätigen pro Jahr ihren Wohnsitz in ein anderes EU-Land verlegen, sind es in den USA über 2 %, die den Bundesstaat wechseln. Auch mit der Anpassung über die Preise ist es nicht weit her. Überall gibt es spürbare Defizite („terrible ten“). Es existieren interne Barrieren auf Güter- und Dienstleistungsmärkten. Sie betragen 44 % Zolläquivalent bei Waren und sagenhafte 110 % bei Dienstleistungen (IWF, EZB). Ein Beispiel mag es illustrieren: Bisher wurde nur ein französischer Bäcker in Deutschland als Meister anerkannt.
Die riskante Architektur der EWU ist das eine, ein unvollendeter Binnenmarkt das andere, fiskalische Baumängel sind ein drittes. Wenn die Anpassung in der EWU nicht über flexible Löhne und Preise und mobile Faktoren erfolgt, muss die EWU mit fiskalischen Transfers stabilisiert werden. Die Gefahr dabei ist, dass notwendige strukturelle Veränderungen unterbleiben, die Staatsverschuldung wächst und die EZB genötigt wird, Staatsschulden monetär zu alimentieren. „Harte“ Budgetrestriktionen sind das fiskalische Ziel. Die Väter des Euro haben diese Gefahr gesehen und Fiskalregeln installiert. Diese haben es allerdings nicht geschafft zu verhindern, die EZB in fiskalische Geiselhaft zu nehmen. Rettungsschirme (OMT, PEPP, TPI) wurden installiert. Ein „whatever it takes“ sollte die Existenz der EWU sichern. Nationale Budgetrestriktionen blieben „weich“, bei den einen mehr, bei anderen weniger. Fiskalische Dominanz hielt in der EWU schnell Einzug. Die EZB verlor ihre politische Unabhängigkeit. Das Ende vom Lied ist nicht mehr, sondern weniger finanzielle Stabilität der EWU.
Erbsünde der Währungsunion
Es gelingt (bisher) nicht, die Budgetrestriktionen in der EWU zu härten. Das gilt für die nationalen wie für die europäischen. Die mehrfach geänderten Fiskalregeln haben es bisher nicht geschafft, die nationale Verschuldung regelgerecht zu begrenzen. Bremsen für Schuldenstand und Defizite sind weitgehend Makulatur. Nationale Regierungen pfeifen darauf, sie halten sich nicht daran. Die EU-Kommission als Aufsichtsbehörde setzt die Regeln (auch) nicht durch, weil „Frankreich eben Frankreich ist“ (Jean-Claude Juncker). Von monetärer Dominanz der EZB ist weit und breit nichts zu sehen. Das Fiskalische beherrscht das Monetäre. Der Weg der Schuldenaufnahme der EU ist zwar zur Haushaltsfinanzierung vertraglich versperrt. Zweckgebundene, temporäre und begrenzte Kredite für konkrete EU-Ausgaben sind aber erlaubt (Corona-Wiederaufbau, NexGenerationEU). Gemeinsame Schulden (Eurobonds) zur allgemeinen Haushaltsfinanzierung sind zwar verboten (No-Bail-Out-Klausel). Die Gefahr ist allerdings groß, dass Regierungen auf die EU-Ebene ausweichen, wenn sie national an fiskalische Grenzen stoßen, Verträge hin, Verträge her.
Die EWU leidet unter dem Fluch einer Erbsünde (hier). Sie ist unfähig, harte Budgetrestriktionen durchzusetzen. Nationale Regierungen haben wenig Interesse an „harten“ Budgetrestriktionen. Sie wollen wiedergewählt werden. Das lässt sich am besten erreichen, wenn sie viele spezifische Wählergruppen spürbar begünstigen und die Lasten möglichst unfühlbar auf die große Masse der Wähler verteilen (Beat Blankart). Staatliche Verschuldung ist das beste Vehikel. Auch die EU-Kommission ist nicht an „harten“ Budgetrestriktionen interessiert. Sie ist (noch) Kostgänger nationaler Regierungen. Solange diese fiskalisch potent sind, profitiert auch die EU-Kommission von steigenden Mitgliedsbeiträgen. Das Problem würde nicht verschwinden, wenn die Kommission den Schlüssel zur Kasse bekäme und ein eigenes Verschuldungsrecht bekäme, ganz im Gegenteil. Schließlich setzt auch die EZB ihre monetäre Dominanz gegen die nationalen Verschuldungen nicht auf Biegen und Brechen durch. Solange die Gefahr besteht, dass die EWU daran zerbricht, steht auch ihre Existenz auf dem Spiel. Im Zweifel handelt sie: Existenz vor Mandat. Damit bleibt sie in fiskalischer Geiselhaft nationaler Regierungen.
Populisten und Währungsunion
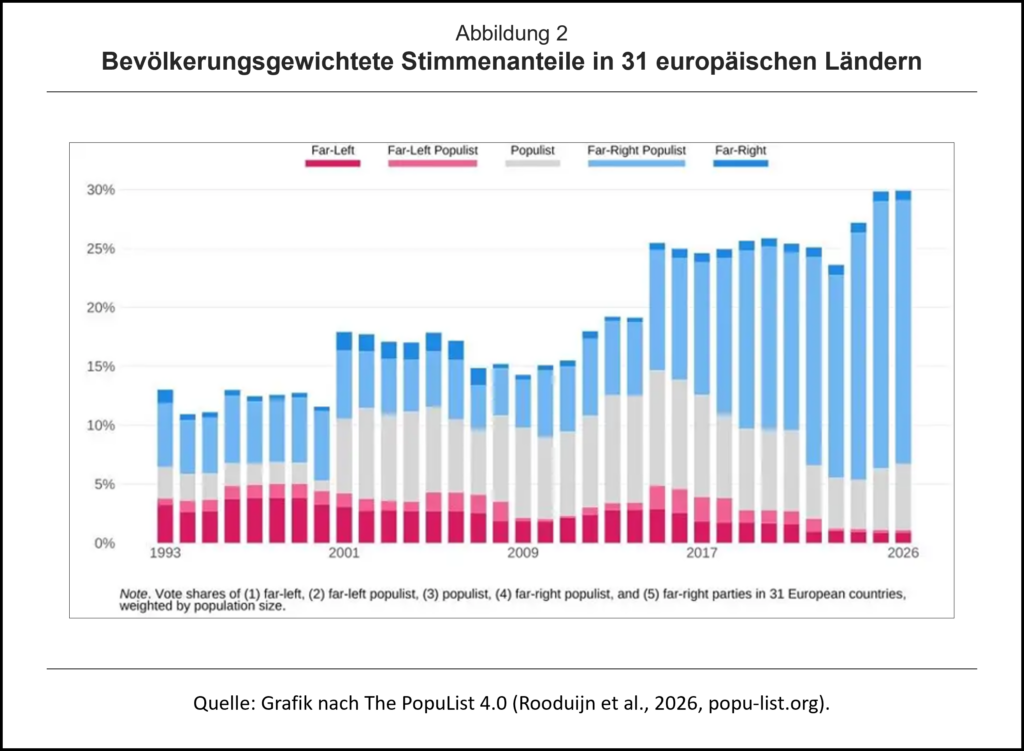
Die Stabilität der EWU wird immer öfter von einer anderen Seite bedroht. Überall in Europa zerbröseln die Volksparteien. An den (linken und rechten) Rändern entstanden populistische Parteien (hier). Oft sind sie schon in Regierungsverantwortung, in manchen Ländern stehen sie kurz davor. Beide Ränder eint die Idee „Wir (das einfache Volk) gegen die da oben (die abgehobenen Eliten)“. In der konkreten Stoßrichtung unterscheiden sie sich allerdings. Der Rechtspopulismus (z.B. AfD, Rassemblement National, Fratelli d’Italia, FPÖ) definiert den Konflikt zwischen „uns und denen“ stärker als „Innen gegen Außen“, die eigene Nation gegen Fremde, Migranten und supranationale Institutionen. Nationalismus, Protektionismus, Wohlfahrtsstaatschauvinismus dominieren. Bei den Linkspopulisten (z.B. La France Insoumise, Podemos, Die Linke) verläuft die Konfliktlinie eher zwischen „Unten und Oben“, die breite Masse gegen Kapital, Konzerne und Reiche. Etatismus, Umverteilung und Marktskepsis dominieren. Der Populismus, egal ob links oder rechts, destabilisiert die EWU, wenn er die Kriterien für ein optimales Währungsgebiet schwächt, den Binnenmarkt fragmentiert und Budgetrestriktionen aufweicht.
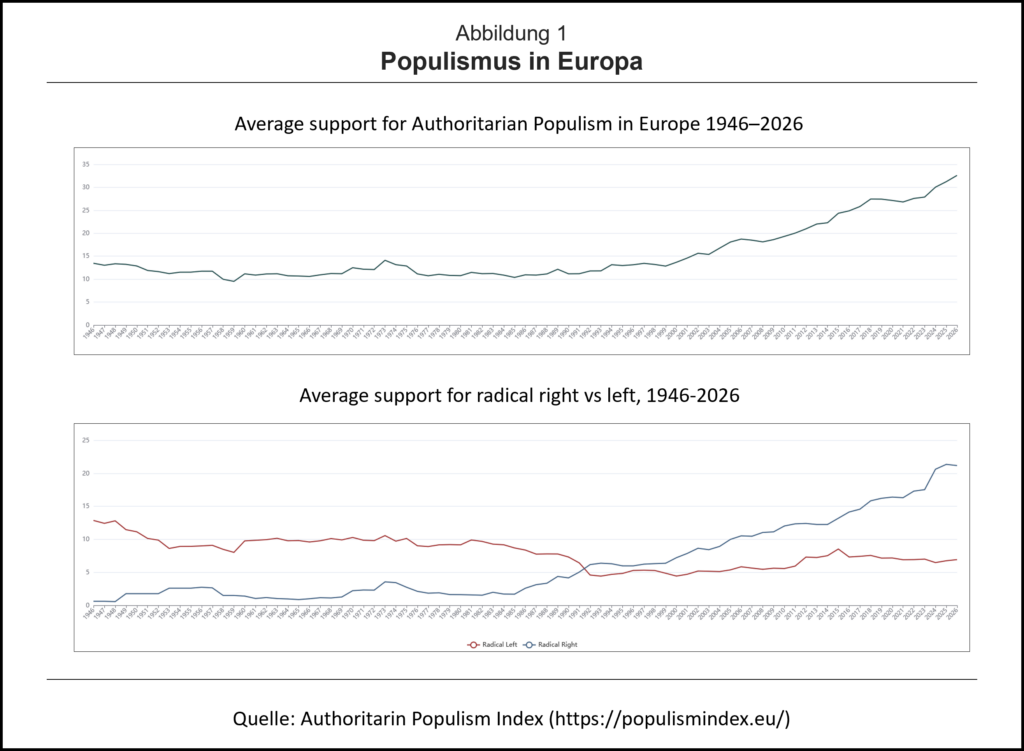
Die vier Grundfreiheiten des Binnenmarktes sind Populisten (linken und rechten) ein Dorn im Auge. Allerdings setzen sie unterschiedliche Schwerpunkte. Rechtspopulisten arbeiten sich an der Personenfreizügigkeit ab. Sie wollen ihre Bürger besser vor ausländischer Konkurrenz durch Arbeitnehmer vor allem aber vor Zuwanderung in den Sozialstaat schützen. Der Sozialstaat soll nicht abgebaut, die sozialen Leistungen sollen aber vor allem ihren Bürgern zugutekommen. Sie plädieren stärker für Renationalisierung, Protektionismus und Migrationsbremsen. Linkspopulisten haben beim Binnenmarkt vor allem offenere Märkte für Dienstleistungen und Kapital kritisch im Auge. Sie wittern hinter Freihandel vor allem Sozialdumping, wenden sich gegen strikte EU-Beihilfe- und Wettbewerbsregeln. Grundsätzlich wollen sie flexiblere Märkte verhindern, interne Abwertungen durch flexible Löhne und Lohnrelationen unterbinden. Beide Populisten, linke und rechte, sehen offene Märkte und intensiven Wettbewerb sehr kritisch. Setzen sie sich durch, verliert der Binnenmarkt seine Wirkung als Stoßdämpfer in der EWU. Sie wird instabiler.
Wie stark die EZB fiskalisch unter Druck kommt, hängt auch davon ab, ob populistische Parteien harte oder weiche Budgetrestriktionen bevorzugen. Die Position der Linkspopulisten ist eindeutig. Harte nationale Budgetregeln sind ihnen ein Gräuel. Sie sind dafür, nationale Fiskalregeln aufzuweichen. Das macht es ihnen leichter, Umverteilung in großem Stil weiter zu betreiben. Dagegen ist die Position der Rechtspopulisten uneinheitlich. Agieren sie in Gläubigerländer (im Norden) sind sie für harte Budgetregeln. In Schuldnerländer (im Süden) machen sie mit den Linkspopulisten gemeinsame Sache. Die Haltung zu Budgetrestriktionen scheint weniger davon abzuhängen, ob Populisten links oder rechts ticken. Entscheidender ist, ob sie in einem Gläubiger- oder Schuldnerland agieren. Das ist bei der gemeinsamen Verschuldung (Eurobonds) nicht anders. Linke Populisten plädieren überall in Europa dafür, Schulden zu vergemeinschaften. Rechte Populisten in Gläubigerländer sind strikt gegen gemeinsame Schulden. In Schuldnerländer machen sie allerdings gemeinsame Sache mit Linkspopulisten.
Quo vadis EWU?
Die EWU ist inhärent instabil. Daran hat sich wenig geändert. Die Statik ist weiter schief, fiskalische Baumängel gibt es immer noch. Ein Fluch der „Erbsünde“ lastet auf der Währungsunion. Sie ist unfähig, glaubwürdig harte Budgetrestriktionen durchzusetzen und die Geldpolitik vor der Fiskalpolitik zu schützen. Die EZB ist in fiskalischer Geiselhaft nationaler Regierungen und der EU-Kommission. Das institutionelle Arrangement verhindert, die Budgetrestriktionen wirksam zu härten. Die fiskalische Dominanz hält an. Damit bleibt die EWU instabil. Politik und EZB wursteln sich durch, von einer Krise zur nächsten. Dazu kommt: Der Aufstieg populistischer Parteien in Europa verschärft die Instabilität der EWU. Populisten fragmentieren den europäischen Binnenmarkt. Die für die Stabilität der EWU wichtigen Stoßdämpfer offener Güter-, Dienstleistungs- und Faktormärkte erodieren. Das gegenwärtig suboptimale Währungsgebiet wird noch schlechter. Fiskalische Brandmauern werden endgültig eingerissen. Die fiskalische Zentralisierung nimmt weiter zu, gemeinsame Verschuldung wird denkbar. Fiskalische Dominanz beherrscht die monetäre. Die Geldpolitik ist weiter überfordert. Die Zukunft der EWU bleibt wacklig.
Literatur:
Norbert Berthold (JMU, 2026): Die Erbsünde der Währungsunion, in: FAZ vom 9. November 2026
Blog-Beiträge zum Thema:
Uwe Vollmer (Uni Leipzig, 2026): Geldpolitik, Populismus und Bürgerprotest
Norbert Berthold (JMU, 2024): Europa in Zeiten des Populismus. Bewährungsprobe für die Europäische (Währungs)Union?!
Norbert Berthold (JMU, 2018): Antikapitalistisch, fremdenfeindlich und nationalsozial. Was hilft gegen Populisten?
Podcast zum Thema:
Quo vadis EWU? Von fiskalischen und monetären Spannungen
Prof. (em.) Dr. Norbert Berthold (JMU) im Gespräch mit Prof. Dr. Gunther Schnabl (FvS, Uni Leipzig)
Populismus in Europa trendet: Wackelt die EWU?
Prof. Dr. Norbert Berthold (JMU Würzburg) im Gespräch mit Prof. Volker Wieland, PhD (IMFS Frankfurt).

- Populismus, Verschuldung und Euro
Destabilisieren populistische Parteien die EWU? - 14. November 2026 - Künstliche Intelligenz
Sprengsatz für die Rente? - 12. Oktober 2026 - Künstliche Intelligenz: Weltuntergang oder „Just Relax“?
Eine neue Politik für den Strukturwandel - 20. September 2026