
„Macht euch keine Sorgen, Geld für den Ruhestand in zehn oder zwanzig Jahren zurückzulegen. Das wird keine Rolle spielen.“ (Elon Musk)
Die umlagefinanzierte Alterssicherung ist in Schwierigkeiten. Vor allem die Demographie setzt ihr zu. Die Rentenausgaben laufen den Beitragseinnahmen davon. Es besteht dringender Reformbedarf. Knackpunkt ist ein Verteilungskonflikt zwischen Jung und Alt. Wer soll wieviel der demographischen Lasten tragen? Die Gefahr ist groß, dass die Jungen den Kürzeren ziehen. In Demokratien werfen die Alten lange Schatten. Damit nicht genug. Eine neue Herausforderung droht, die Künstliche Intelligenz. Die arbeitszentrierte Basis der Finanzierung der Rentenversicherung wackelt. Ein neuer Verteilungskonflikt zeichnet sich ab, zwischen Arbeit und Kapital. Erodiert Künstliche Intelligenz die Lohnquote und damit die finanzielle Basis der umlagefinanzierten Alterssicherung? Kurz und gut: Bedrohen Verteilungskämpfe zwischen Generationen und Verteilungsgewinne des Kapitals die Existenz der Gesetzlichen Rentenversicherung?
Löhne und Beschäftigung
Der Wachstumsmotor stottert. Da kommt die KI gerade recht. Sie hat das Potential einer erheblichen schöpferischen Zerstörung. Die Optimisten verweisen auf das Schöpferische: Höhere Produktivität und mehr Wachstum. Das wirkt der Demographie entgegen. Pessimisten betonen eher das Zerstörerische. Alte, überkommene Strukturen lösen sich auf, traditionelle Institutionen brechen zusammen. Die umlagefinanzierte Alterssicherung ist eine davon. Kritiker der KI verweisen darauf, dass die Lohnquote sinken werde. Arbeit werde in großem Stil durch Kapital ersetzt. Zwar steige der allgemeine Wohlstand. Von den Zuwächsen würde aber vor allem Kapital profitieren. Der Anteil der Arbeitseinkommen am Volkseinkommen werde stark zurückgehen. Damit erodiere auch die finanzielle Basis der umlagefinanzierten Alterssicherung. Es sei nur eine Frage der Zeit, bis die Gesetzliche Rentenversicherung kollabiere.
Die finanzielle Lage der GRV hängt auf den ersten Blick nicht von der Lohnquote, sondern von den Beitragseinnahmen und Rentenausgaben ab. Entscheidend für die Einnahmen aus Beiträgen ist die Lohnsumme. Die KI produziert gegenläufige Effekte. Einerseits erhöht sie mit der Produktivität die Löhne und damit die Beitragseinnahmen. Andererseits ersetzt sie Arbeit durch Kapital (Automatisierung). Das dämpft die Zuflüsse aus Beiträgen. Allerdings entstehen auch neue Arbeitsplätze, die wir heute noch gar nicht kennen. Die Beitragseinnahmen steigen. Das Ergebnis ist unbestimmt. In der Vergangenheit sank nach solchen Schocks kurzfristig die Arbeitsmenge, längerfristig aber stieg sie. Alles in allem: Theoretisch kann KI die Lohnsumme senken, konstant halten oder erhöhen. Vieles spricht aber dafür, dass die Lohnsumme weiter steigen wird. Also: Eher Entwarnung auf der Einnahmeseite.
Wie sieht es auf der (Renten)Ausgabenseite der GRV aus? Die Renten sind an die Löhne gekoppelt. KI steigert die Arbeitsproduktivität, erhöht die Löhne, führt zu höheren Rentenwerten und damit steigenden Renten. Die Zahl der Rentner wird durch KI allenfalls indirekt beeinflusst. Beschleunigt KI den Strukturwandel, steigt die Gefahr, dass mehr Erwerbsminderung eintritt und die Frühverrentung zunimmt. Das würde die Zahl der Rentner erhöhen. Alles in allem: Die installierten Mechanismen der GRV dafür sorgen, dass Rentenausgaben und Beitragseinnahmen mit den beitragsrelevanten Durchschnittslöhnen steigen. Der Nachhaltigkeitsfaktor dämpft (indirekt) mögliche Effekte auf die Finanzen der GRV über Anpassungen von Beiträgen und Rentenniveaus. Also: KI verändert auf den ersten Blick die GRV-Finanzen kaum. Die (Renten)Ausgaben orientieren sich an den (Beitrags)Einnahmen.
Lohnpolarisierung und Beitragsbemessungsgrenze
Auf den ersten Blick verändert KI die parallele Entwicklung von Einnahmen (Beiträge) und Ausgaben (Renten) in der GRV nicht. Allerdings dürfte sich die Lohnverteilung ändern. KI begünstigt Arbeitnehmer mit Kenntnissen der KI. Besonders profitieren dürften die Einkommen am oberen Ende der Lohnverteilung (KI-Systemarchitekten, Entwickler, strategische Entscheider etc.). Ein Teil der Mittelschicht verliert (reine Informationsverarbeitung, Informationsweiterleitung etc.). Ein anderer Teil der Mittelschicht gewinnt (strategisches Management, inter-personelle Kompetenz, handwerklich-technische Spezialisierung etc.). Die traditionelle Mittelschicht zerfällt. Im Bereich der Niedrigeinkommen (personenbezogene Dienstleistungen, Empathie basierte Berufe etc.) dürfte KI die Löhne steigen lassen. Der Effekt ist aber begrenzt. Viele Tätigkeiten sind durch KI schwer aufrüstbar. Baumol wirkt auch in Zeiten von KI.
Die Existenz einer Beitragsbemessungsgrenze (BBG) könnte die KI doch noch finanzwirksame für die GRV machen. KI wird den Wohlstand erhöhen. Die Lohnsumme wird zwar steigen. Das muss allerdings für die Summe der beitragspflichtigen Arbeitseinkommen nicht gelten. Grund könnte die BBG sein. Die Zuwächse an Lohnsumme durch KI geht vor allem auf das Konto der Top-Einkommen. Allerdings verhindert die BBG, dass die Zuwächse beitragspflichtig werden. Erodierende Mittel- und stagnierende Niedrig-Einkommen sind nicht gut für die Beitragseinnahmen. Allerdings würden die Versicherten auch weniger Entgeltpunkte in der GRV erwerben. Auch die Bestandsrenten werden nur mit den beitragspflichtigen Durchschnittslöhnen angepasst. Alle Einkommen über der BBG wirken sich weder auf die Beitragseinnahmen noch auf die Rentenausgaben aus. Die BBG ist finanzneutral.
Es spricht einiges dafür, dass die BBG die „Quasi-Neutralität“ der KI für die Finanzen der umlagefinanzierten GRV nicht wirklich verändert. Sollte die KI tatsächlich die beitragspflichtige Lohnsumme schmäleren und damit die Beitragseinnahmen sinken, leiden zwar langfristig (30 – 40 Jahre) die Rentenfinanzen nicht, weil sich auch die Rentenausgaben anpassen. Kurzfristig (10 – 30 Jahre) entsteht aber für die GRV ein Liquiditätsproblem. So eintreten muss die (Liquiditäts)Entwicklung allerdings nicht. KI könnte Arbeitsplätze schaffen, die wir heute noch gar nicht kennen (KI-Manager, die entsprechende Systeme in Unternehmen ausrollen, oder KI-Ethikberater, die Algorithmen auf Fairness und Datenschutz überprüfen). Und KI könnte über eine höhere Produktivität die Produkte billiger machen, mehr Nachfrage nach den Produkten erzeugen und mehr Arbeitsplätze schaffen (Jevons-Effekt). Zugegeben: Noch ist alles eher spekulativ.
Lohnquote und Kipppunkte
Auch für die umlagefinanzierte GRV scheint zu gelten: „Die Meldung von meinem Tod ist stark übertrieben.“ (Mark Twain). In „normalen“ Zeiten destabilisiert KI die GRV nicht. Zwar ersetzt sie Arbeit durch Kapital, allerdings eher „in Maßen“. KI steigert aber Produktivität und Löhne. Die Gefahr einer sinkenden Lohnsumme ist gering. Das institutionelle Design der GRV tut ein Übriges. Die Rentenausgaben steigen mit den beitragsrelevanten Durchschnittslöhnen, wie auch die Beitragseinnahmen. KI stört das finanzielle Gleichgewicht der GRV (eher) nicht. Wo bleibt der Einfluss der (sinkenden) Lohnquote? Die Meinung ist weitverbreitet, dass die KI ein wichtiger Treiber finanzieller Defizite in der GRV ist. Der Weg geht über eine sinkende Lohnquote. Und in der Tat: Würde die Lohnquote auf null sinken, hätte die umlagefinanzierte, lohnfixierte GRV keine finanzielle Grundlage mehr. Sie würde kollabieren.
Vieles spricht dafür, KI senkt die Lohnquote. Ein rückläufige Lohnquote (L/Y) kann mit steigender, konstanter oder sinkender Lohnsumme (L) einhergehen. Es gilt: L = (L/Y)*Y (BIP). In „normalen“ Zeiten, in denen Arbeit und Kapital komplementär waren, wuchs die Lohnsumme mit parallel zum BIP. Die Lohnquote blieb lange stabil (3/4 des BIP), die Lohnsumme stieg, die GRV hatte einen starken „Lohnsummen-Motor“. Verändert KI die „Cobb Douglas-Welt“? Arbeit und Kapital werden substitutiver. Das senkt die Lohnquote, die Lohnsumme bleibt zunächst stabil, sinkt aber mit steigender Substituierbarkeit der beiden Produktionsfaktoren. Im (theoretischen) Extremfall, wenn Kapital die Arbeit vollständig ersetzt, sinkt die Lohnquote auf null. Die finanzielle Basis der umlagefinanzierten Alterssicherung, die auf Arbeitseinkommen basiert, kollabiert. Lohnquote und Lohnsumme sind zwei Seiten ein und derselben Medaille.
KI bereitet den Weg für eine sinkende Lohnquote. Gibt es einen Kipppunkt für das Umlagesystem der Alterssicherung, ab dem es in seiner bisherigen lohnzentrierten Form unfinanzierbar wird? Das dürfte der Fall sein, wenn der Rückgang der Lohnquote nicht mehr durch das Wachstum des Volkseinkommens kompensiert wird. Dann würde die Lohnsumme sinken, die Beitragssätze würden steigen, die Renten sinken, die Bundeszuschüsse zunehmen. Steigende Beiträge würden Arbeitsplätze vernichten. Ein Teufelskreis käme in Gang. Die Lohnsumme ließe sich nicht steigern. Rückläufige Rentenniveaus und sinkende Renten würden die Glaubwürdigkeit des Systems erschüttern. Wachsende staatliche Zuschüsse erodierten die Beitragsfinanzierung. Der Übergang zur Steuerfinanzierung wäre fließend. Das alte System kollabierte. Übrig bliebe eine steuerfinanzierte Grundsicherung im Alter.
Wertschöpfungsabgabe und Kapitalbeteiligung
Bei Licht betrachtet wirkt KI, auch in der Alterssicherung. Wie stark, hängt davon ab, wie umfassend und schnell (KI)Kapital menschliche Arbeit ersetzt. Die Automatisierungen der Vergangenheit zeigen allerdings, die Angst vor einem abrupten Kollaps der Lohnquote ist übertrieben. Selbst die industrielle Revolution, die wirtschaftlich vieles auf den Kopf stellte, war nicht abrupt, sie hat sich über ein Jahrhundert hingezogen (Nicholas Crafts). Und sie hat gezeigt, dass zwar viele „alte“ Arbeitsplätze verloren gingen aber auch viele „neue“ geschaffen wurden, von denen man vorher keine Ahnung hatte, dass es sie geben könnte. Trotz der Entwarnung ist eines richtig: KI wird die Renditedifferenzen der Formen der Alterssicherung weiter verändern. Lohnzentrierte Umlagesysteme werden (noch) renditeschwächer, kapitalfundierte Alterssicherungssysteme noch rentabler. KI und Demographie arbeiten Hand in Hand.
Wie die „altersgerechte“ Antwort auf KI aussieht, ist umstritten: Die einen wollen finanzielle Löcher stopfen, die anderen die Bürger am Produktivkapital beteiligen. Vorschläge zur Ausweitung des Versichertenkreises und der Einkommen sind Legion. Sie haben eines gemeinsam: Sie verschieben die Probleme auf morgen, mehr Beitragseinnahmen heute, mehr Rentenausgaben morgen („Kick the can down the road“). Eindeutiger Favorit unter diesen Vorschlägen ist eine Wertschöpfungsabgabe. Steigende Kapitalerträge durch KI sollen in den Rententopf umgeleitet werden. Die Probleme sind offensichtlich: (KI)Kapital, der eigentliche Treiber des künftigen Wohlstandes, wird in die Flucht geschlagen. Und das Äquivalenzprinzip kommt unter die Räder. Das scheint in diesen Zeiten sowieso nicht mehr viel zu gelten. Vorschläge, die Beiträge progressiv und die Renten degressiv zu gestalten, schießen ins Kraut.
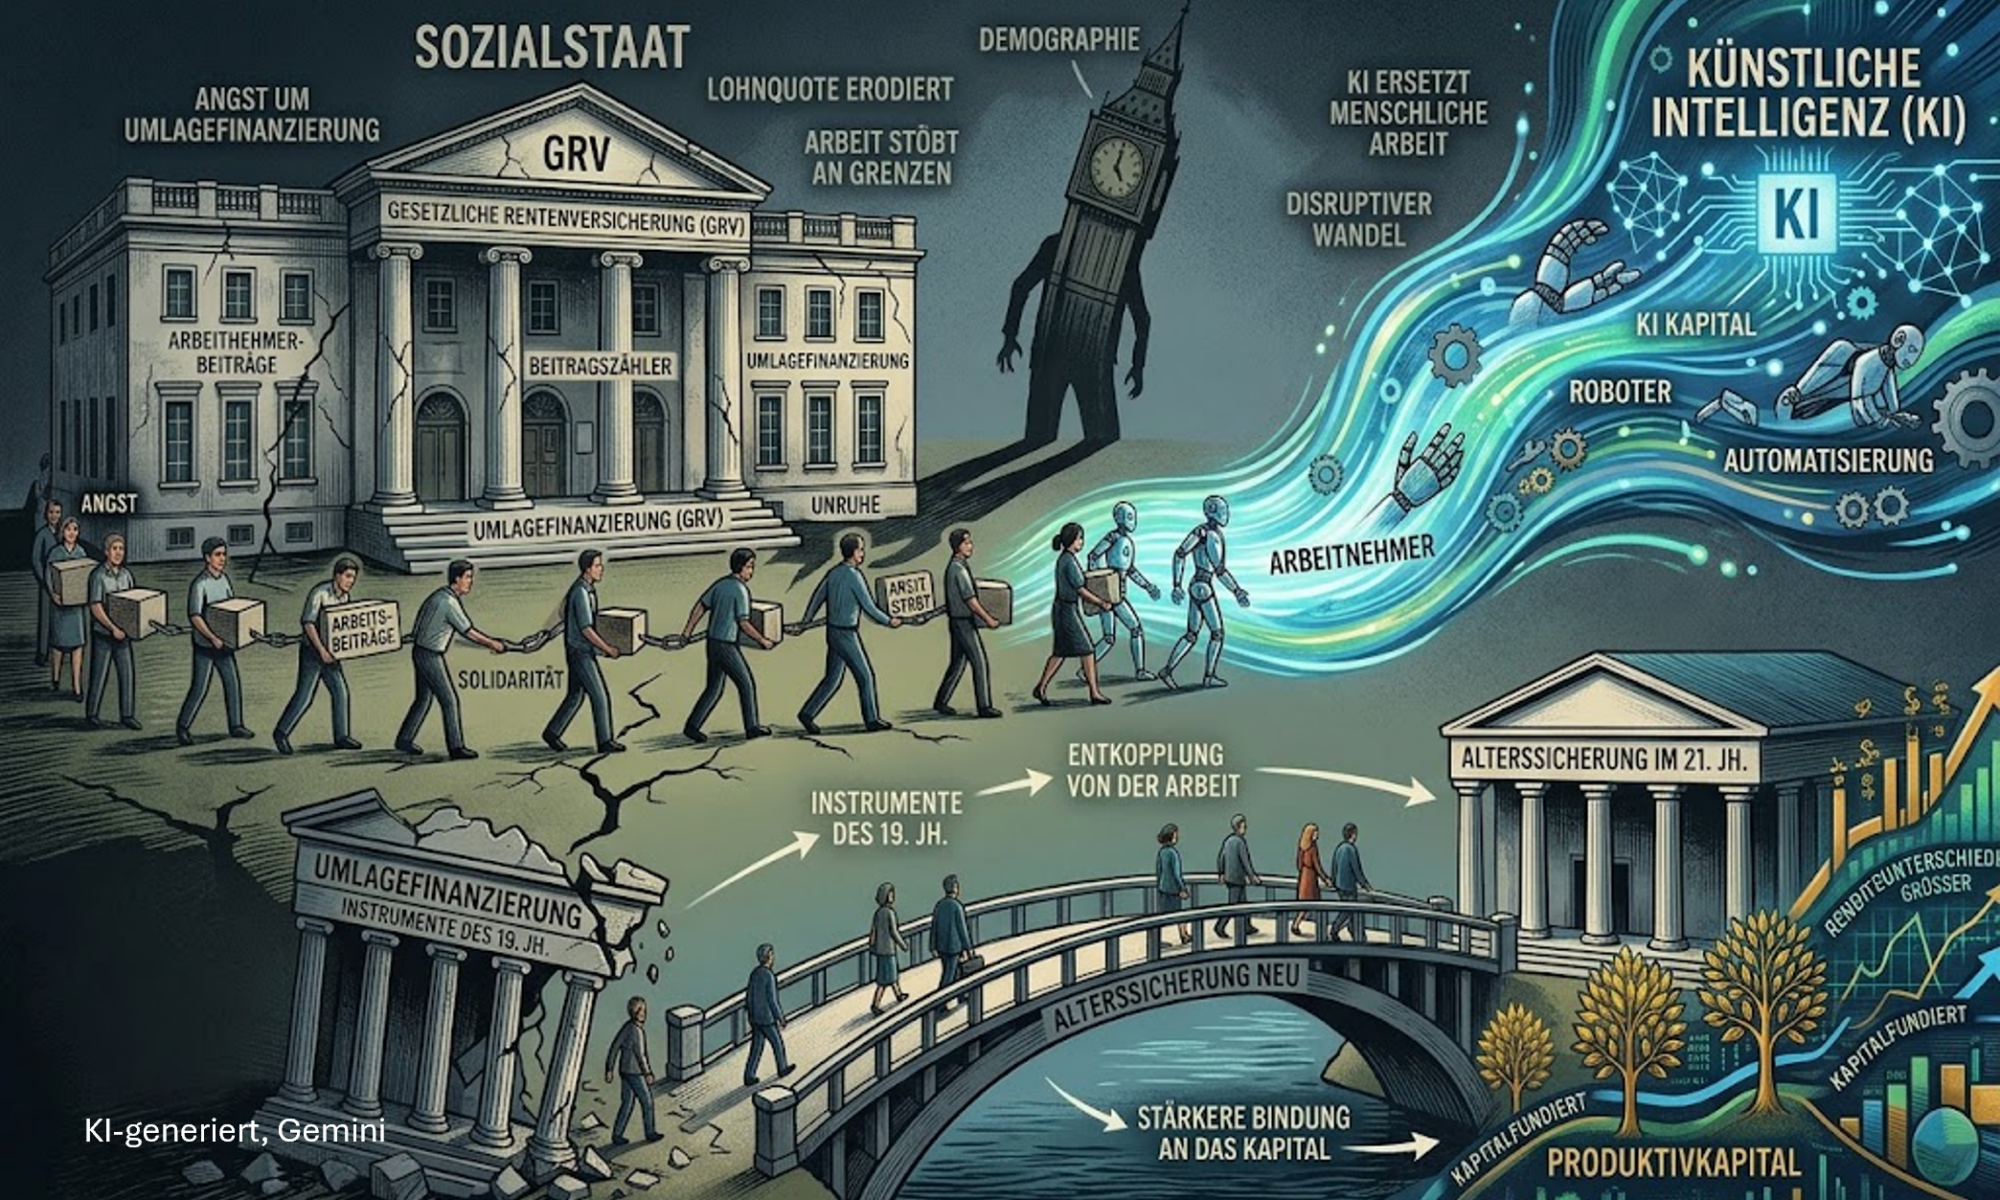
Die KI produziert ein Problem ähnlich dem, das Kenneth Galbraith mit „privatem Reichtum und öffentlicher Armut“ populär gemacht hat. Der allgemeine Wohlstand steigt, das arbeitszentrierte Umlagesystem der Alterssicherung gerät in Schwierigkeiten. Das kommt daher, wenn wir versuchen, die Altersvorsorge im 21. Jahrhundert mit den Instrumenten des 19. Jahrhunderts zu organisieren. Sinnvoller wäre, den „privaten Reichtum“ nicht nachträglich abzuschöpfen (Wertschöpfungsabgabe), sondern die Bürger direkt am Produktivkapital zu beteiligen. Mitarbeiterbeteiligungen sind eine Möglichkeit, verstärkte Kapitaldeckung eine andere. In beiden Fällen werden sie Miteigentümer der KI-abhängigen Ökonomie. Der „private Reichtum“ fließt im Alter direkt an sie zurück, ohne den Umweg über eine insolvente „Umlagekasse“. Das Problem der Doppelbelastung des Übergangs bei der Kapitaldeckung bleibt aber. Es ließe sich (vielleicht) über den Aufbau von kapitalfundierten Betriebsrenten etwas abmildern.
Fazit
KI sorgt (auch) für Unruhe im Sozialstaat. Die Angst geht um, dass sie umlagefinanzierten Sozialsystemen zusetzt. Das gilt vor allem für die GRV. Die Befürchtung ist, KI könne die Lohnquote erodieren. Die Finanzierung über Arbeit könnte an Grenzen stoßen, das demographisch geschwächte Umlagesystem kollabieren. Tatsächlich ist die Gefahr eines Zusammenbruchs nur real, wenn (KI)Kapital menschliche Arbeit in großem Stil und disruptiv ersetzt. Die Erfahrung zeigt aber, solche Prozesse laufen langsam ab. Das galt selbst für die industrielle Revolution. Allerdings: KI vergrößert die Renditeunterschiede von umlagefinanzierter und kapitalfundierter Alterssicherung. Die Lehre: Die Altersvorsorge im 21. Jh. sollte nicht mehr mit den Instrumenten des 19. Jh. betrieben werden. Das Fazit: Demographie und KI entkoppeln die Alterssicherung schneller von der Arbeit und binden sie stärker an das (Produktiv)Kapital.
Podcast zum Thema:
KI-Revolution. Was lehrt uns die Wirtschaftsgeschichte?
Dr. Jörn Quitzau (Bergos) im Gespräch mit Prof. Dr. Tobias Straumann (Uni Zürich).
Blog-Beiträge zum Thema: Künstliche Intelligenz
Norbert Berthold (JMU, 2026): Künstliche Intelligenz: Weltuntergang oder „Just Relax“?
Eine neue Politik für den Strukturwandel
Jan Schnellenbach (BTU, 2026): Die Kosten der europäischen Regulierungswut. Das Beispiel künstliche Intelligenz
Astrid Rosenschon (ex IfW, 2026): Die zwei Gesichter der Künstlichen Intelligenz
Henning Klodt (ex IfW, 2026): Mit künstlicher Intelligenz in die Job-Apokalypse?
Astrid Rosenschon (ex IfW, 2026): Ganzheitliche Intelligenz (GI). Wenn Mensch und KI Wissenschaft neu denken
Jörn Quitzau (Bergos, 2026): Volkswirtschaftliche Folgen der KI-Revolution. Was wäre wenn…?
Bernd Weidensteiner (CBK, 2025): Wie wichtig ist KI für die US-Wirtschaft?
Joachim Weimann (OVGU, 2025): Uns bleiben nur noch fünf Jahre
Blog-Beiträge zum Thema: Soziale Sicherung
Norbert Berthold (JMU, 2026): Alterssicherungskommission. (Renten)Politik im (demographischen) Rückspiegel
Thomas Apolte (WWU, 2026): Krise? Welche Krise? Wie uns uneinlösbare Versprechen in die Falle der Populisten lockten
Joachim Ragnitz (Ifo, 2026): Generationengerechtigkeit in der Gesetzlichen Rentenversicherung
Norbert Berthold (JMU, 2026): Es ist (auch) die Politik, nicht (nur) die Demographie! Sanierung der Systeme der Sozialen Sicherung
Norbert Berthold (JMU, 2025): Aufstand der 18. Inter-generative Verteilungskonflikte ante portas?
Bernd Raffelhüschen (ALU, 2025): Rentenversicherung generationengerecht reformieren
Norbert Berthold (JMU, 2024): Rentenpolitische Raubüberfälle. Leben die Boomer auf Kosten der Kinder anderer Leute?
Norbert Berthold (JMU, 2021): Demographie, Klimawandel und Generationenkonflikte. Hat die Demokratie eine inter-generative Schlagseite?
Norbert Berthold (JMU, 2016): 22-43-67-4. Der „Da Vinci-Code“ der Alterssicherung

- Künstliche Intelligenz
Sprengsatz für die Rente? - 11. Oktober 2026 - Künstliche Intelligenz: Weltuntergang oder „Just Relax“?
Eine neue Politik für den Strukturwandel - 20. September 2026 - Weniger nationale Vermeidung, mehr lokale (regionale) Anpassung
Subsidiarität, fiskalische Äquivalenz, Gemeinschaftsaufgabe - 6. September 2026