Gastbeitrag
Staatsschulden
Wieviel finanzielle Repression kommt?

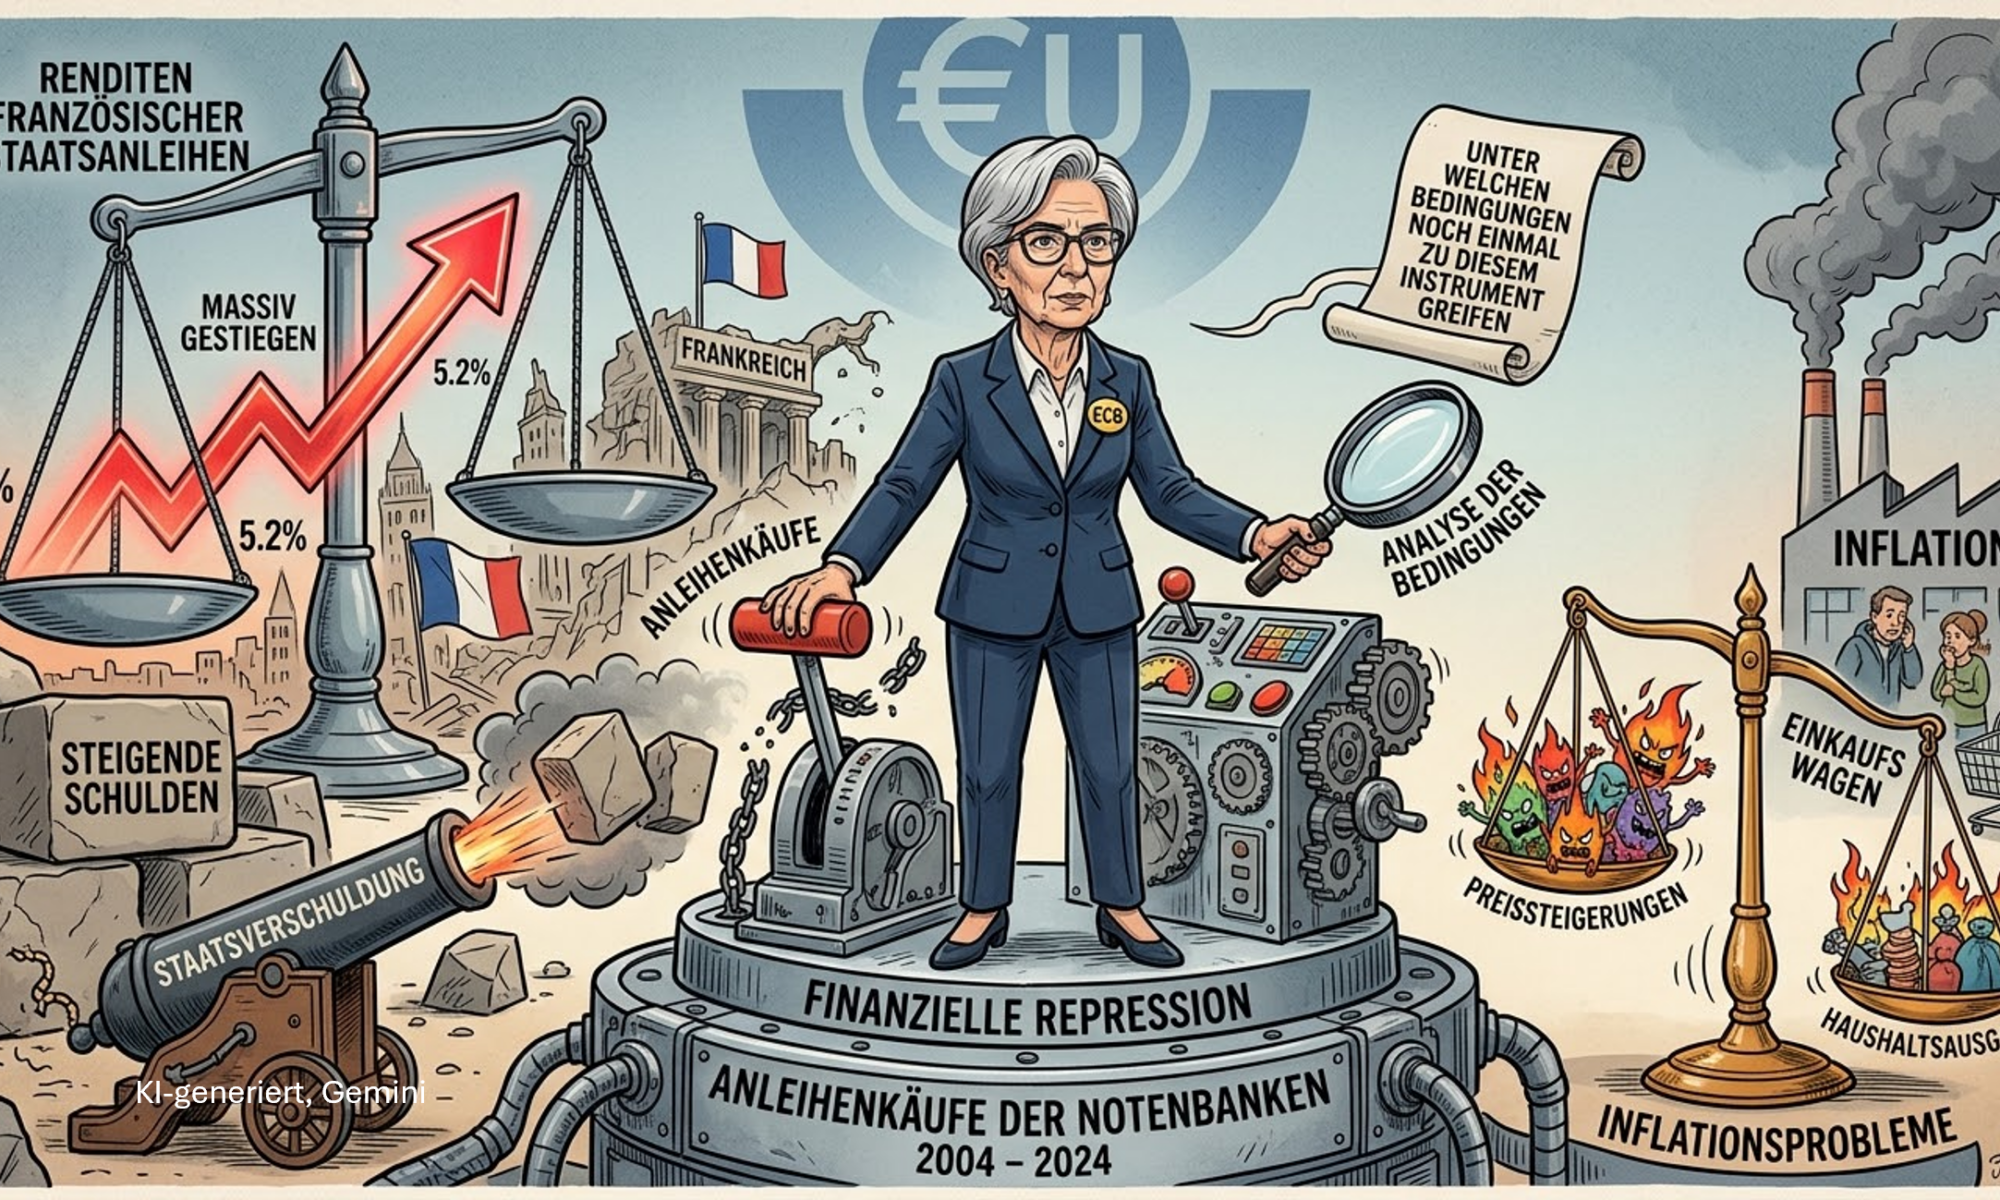
Die Renditen französischer Staatsanleihen sind massiv gestiegen – vor allem wegen der steigenden Schulden. In der Vergangenheit haben hoch verschuldete Staaten häufig künstlich Nachfrage nach ihren Anleihen geschaffen, um deren Renditen zu drücken. Diese finanzielle Repression lief in den zurückliegenden zwanzig Jahren vor allem über die Anleihenkäufe der Notenbanken. Wir analysieren, unter welchen Bedingungen die Zentralbanken trotz der Inflationsprobleme noch einmal zu diesem Instrument greifen könnten.
Podcast
Quo vadis EWU?
Von fiskalischen und monetären Spannungen

Die EWU ist gegenwärtig kein Krisenherd. Das könnte sich aber ändern. Der wichtigste Krisen-Treiber ist die staatliche Verschuldung. Sie läuft aus dem Ruder, nicht nur im Süden der EWU. Die Spannungen zwischen zentraler Geldpolitik und nationalen Fiskalpolitiken könnten wieder zunehmen. Mit der Ruhe in der EWU wäre es schnell vorbei. Es drohte die Gefahr der fiskalischen Dominanz. Die EWU bleibt nur stabil, wenn es gelingt, die Budgetrestriktionen der Mitgliedsländer zu härten.

Fiskalische Dominanz in der Eurozone?

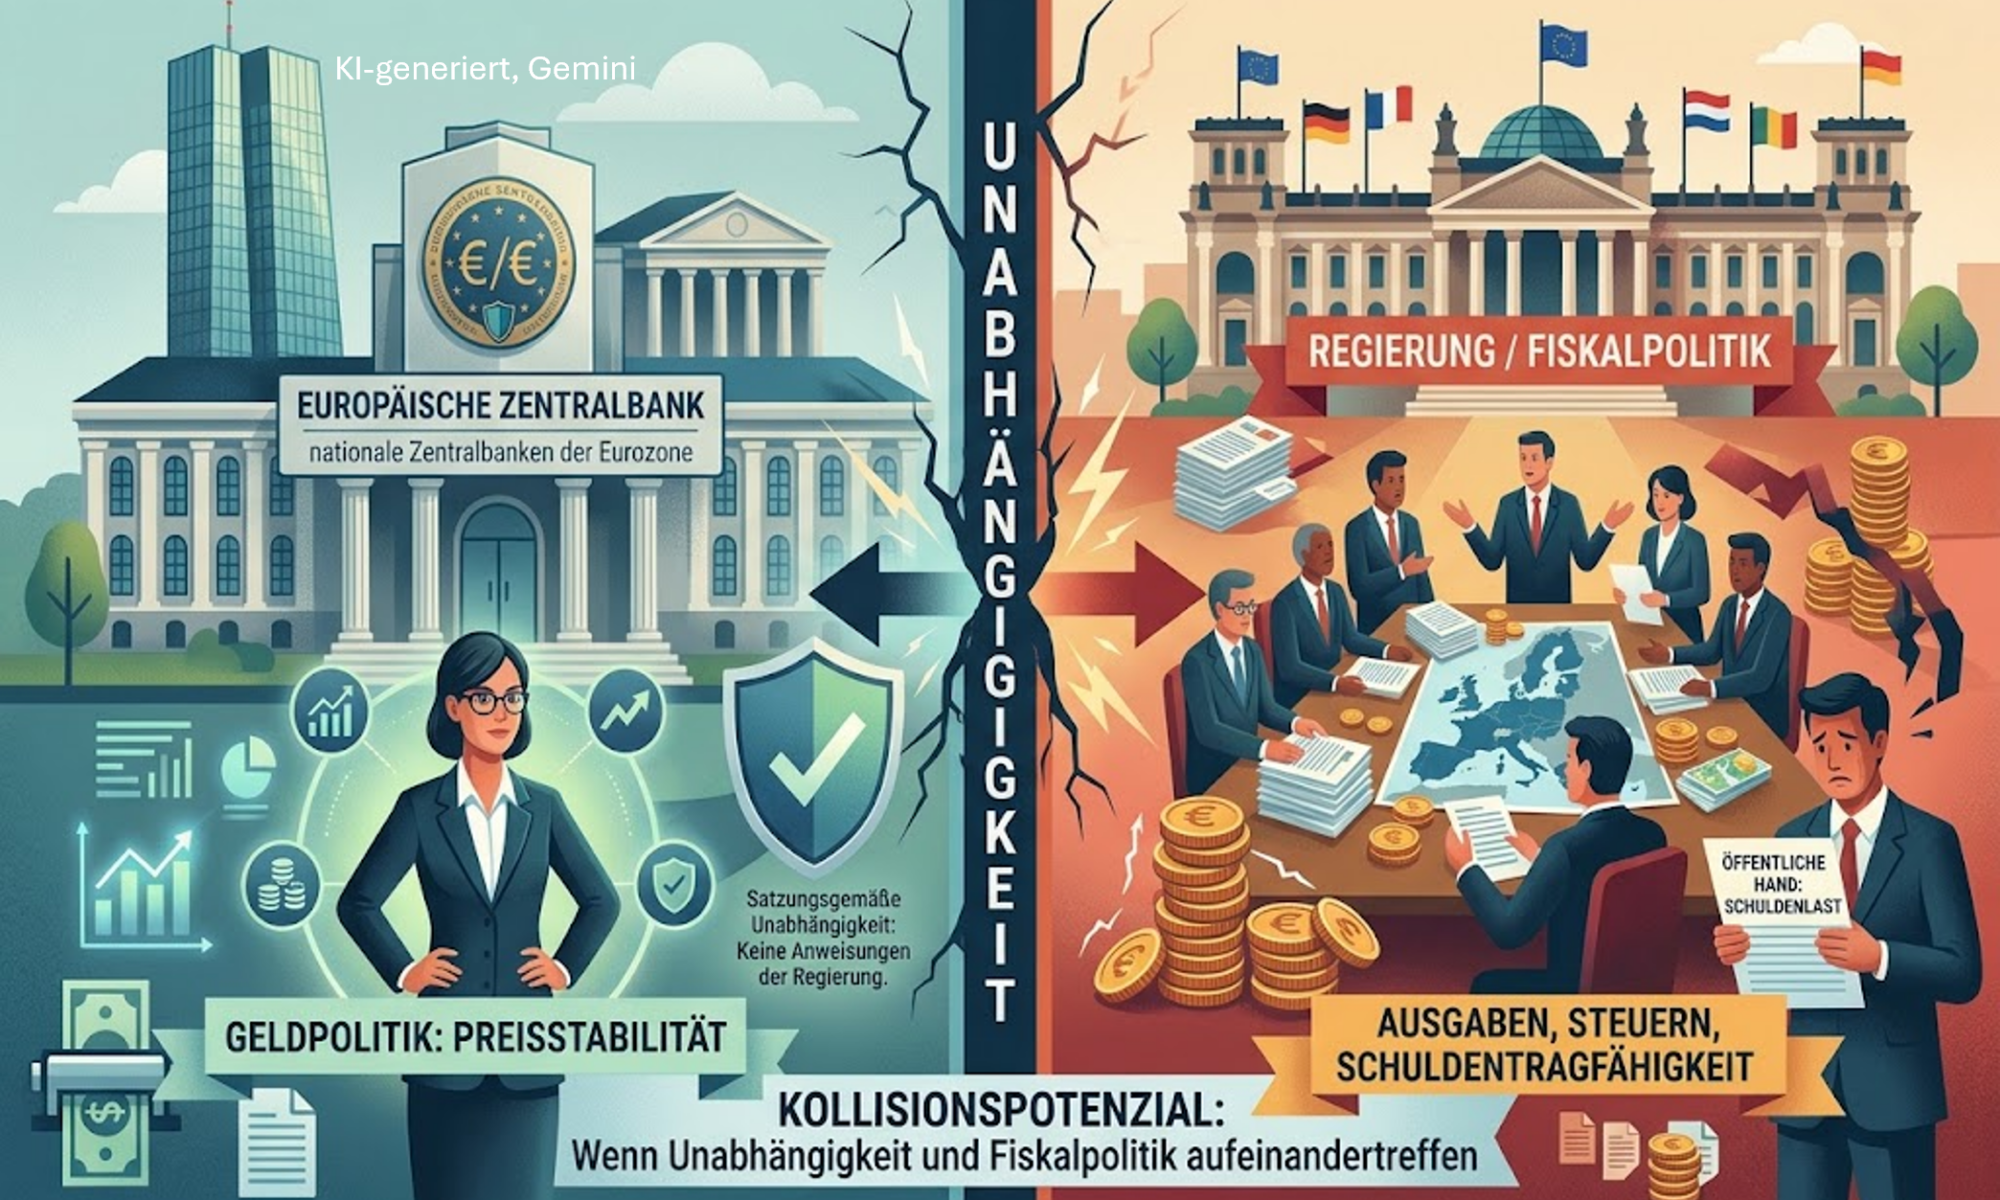
Viele Notenbanken sind satzungsgemäß von ihrer Regierung unabhängig und dürfen weder Anweisungen einholen noch annehmen. Dies gilt auch für die Europäische Zentralbank und die Nationalen Zentralbanken in der Eurozone. Diese Unabhängigkeit kann mit der Fiskalpolitik kollidieren, wenn die Schuldentragfähigkeit der öffentlichen Hand und die fiskalische Solvenz gefährdet sind.

Gastbeitrag
Staatsschulden
Das ewige Spiel mit dem Feuer

Sollten hoch verschuldete Staaten Schwierigkeiten bekommen, Käufer für ihre Staatspapiere zu finden, würden im Ernstfall wahrscheinlich die Zentralbanken wieder als Helfer in der Not einspringen und Staatsanleihen kaufen. Damit würden die Ursachen des Schuldenproblems nicht gelöst, aber die betroffenen Länder erhielten finanziell und zeitlich etwas Luft. Inflation wäre das Ventil, um den Schuldendruck vorerst zu regulieren.

Kurz kommentiert
Mehrwertsteuer-Pläne
Warum sie verfehlt sind

Moritz Schularick, der Präsident des Kiel Instituts für Weltwirtschaft, hat vorgeschlagen, die Umsatzsteuer um 3 Prozentpunkte von 19 auf 22 Prozent zu erhöhen, damit die Sozialbeiträge und die Lohn- und Einkommensteuer entsprechend gesenkt werden können (Welt, 19.8.2026). Die so ermöglichte Entlastung des Faktors Arbeit soll den Wachstumsmotor ankurbeln, so hofft Schularick. Sind seine Annahmen realistisch? Geht seine Rechnung auf?