
Im Frühjahr 2026 ist der von der Stiftung Familienunternehmen herausgegebene und vom Walter Eucken Institut e. V. erstellte Freiburger Subventionsbericht erschienen, der über die Subventionslandschaft in Deutschland informiert und dabei die Finanzhilfen des Bundes besonders ins Blickfeld rückt. Der Freiburger Subventionsbericht tritt die Nachfolge des Kieler Subventionsberichts an, der letztmals im Jahr 2025 erschienen ist. Die Studie leistet einen Beitrag zur Schaffung von Transparenz über Höhe, Struktur und Entwicklung der Subventionen. Was sind nun die wichtigsten Ergebnisse für das Jahr 2026 und im Vergleich zu früheren Zeitpunkten?
Hohe Subventionen, hohe Steuern
Das Subventionsvolumen in der Bundesrepublik beziffert sich (nach Plan-Zahlen aus dem Bundeshaushalt 2026 und Schätzwerten für Länder und Gemeinden) im Jahr 2026 auf 321,3 Mrd. Euro (2025: 306,6 Mrd. Euro) (Stiftung Familienunternehmen (Hrsg.) 2026 a und Lars Feld et al. 2026). Davon entfallen rund drei Viertel auf Finanzhilfen und ein Viertel auf Steuervergünstigungen. Durch Subventionspolitik werden 89,8 Prozent der gesamten Lohn- und Einkommensteuer, die die arbeitende Bevölkerung Deutschlands in diesem Jahr an den Staat abführen muss, aufgezehrt. Im Jahr 2019 waren es 70,2 Prozent. Der seither einsetzende Anstieg der Absorptionsquote ist angesichts der Tarifprogression bemerkenswert. Im Jahr 2026 wird jeder Erwerbstätige mit stattlichen 7.012 Euro pro Jahr belastet, damit der Bund Sondervorteile an einen engen Kreis an Begünstigten verteilen kann. Da die Teilzeitbeschäftigung stark zugenommen hat, ist der Betrag, den Vollzeitkräfte subventionsbedingt an den Fiskus abführen müssen, wohl deutlich höher als die genannten 7.012 Euro. Das gilt auch deshalb, weil in dem hier genannten Gesamtvolumen die – noch nicht bekannten – Einnahmeverzichte aufgrund der kostenfreien Vergabe von CO2-Lizenzen, nicht enthalten sind. Im Jahr 2024 haben diese 7,9 Mrd. Euro betragen. Gemessen am gesamten Steueraufkommen wird ein knappes Drittel durch staatliche Günstlingswirtschaft verbraucht. Dass Deutschland ein Hochsteuerland ist, liegt neben der subventionspolitischen Hyperaktivität wohl auch an der Ineffizienz des unüberschaubaren Sozialsystems, das zwar viel umverteilt, aber der sozialen Mobilität eher abträglich ist, und das Wachstum beeinträchtigt.
Die Subventionsquote – das sind die gesamten Subventionen im Verhältnis zum Bruttoinlandsprodukt – liegt mit derzeit 7,05 Prozent nur wenig unter dem bisherigen Spitzenwert in Höhe von 7,17 Prozent, der im Jahr 2023 erreicht war, als der Wirtschaftsstabilisierungsfonds hohe schuldenfinanzierte Subventionen vergeben hatte. Im Jahr 2019 hat die Subventionsquote noch 5,7 Prozent betragen. Nach einer volkswirtschaftlichen Rendite der Subventionspolitik sucht man vergeblich. Vielmehr stottert der Wachstumsmotor. Wenn der Staat die stattliche Summe von über 7 Prozent der gesamtwirtschaftlichen Wertschöpfung in Verwendungsrichtungen umlenkte, die tatsächlich besser sind als die zurückgedrängte marktwirtschaftliche Alternative, dann müsste es mit der deutschen Wirtschaft kräftig bergauf gehen.
Steuervergünstigungen am aktuellen Rand
Bei den Steuervergünstigungen greift der Freiburger Subventionsbericht auf die Angaben in den Anlagen 2 und 3 des 30. Subventionsberichtes der Bundesregierung zurück und ergänzt diese um einige zusätzliche Posten aus der sogenannten Koch?Steinbrück?Liste (Koch und Steinbrück 2003) wie etwa die Pendlerpauschale und die Übungsleiterpauschale. Weggelassen werden Positionen, die der Diskriminierung des Sparens und der Kapitalbildung im deutschen Steuerrecht entgegenwirken wie z.B. die Förderung der privaten kapitalgedeckten Altersvorsorge. Da die Subventionsberichte der Bundesregierung einige Dokumentationslücken aufweisen, ist auch die Steuervergünstigungsdatei, die dem Freiburger Subventionsbericht zugrunde liegt, unvollständig. So fehlen in Ermangelung einer konsistenten Zeitreihe die Umsatzsteuerausfälle aufgrund des ermäßigten Steuersatzes für Lebensmittel ebenso wie die Energiesteuerbegünstigung für Dieselkraftstoffe gegenüber dem Steuersatz für Benzin, die Energiesteuerbegünstigung für Kohle und das Dienstwagenprivileg.
Die im Freiburger Subventionsbericht erfassten Steuervergünstigungen beziffern sich für das Jahr 2026 auf 85,3 Mrd. Euro. Das sind 3,3 Mrd. Euro mehr als im Vorjahr. Erwähnenswert ist, dass die Bundesregierung die Forschungszulage, die im Jahr 2026 zu Steuerausfällen in Höhe von 1,6 Mrd. Euro führen soll (Arbeitskreis Steuerschätzung, Oktober 2025), seit dem Jahr 2025 nicht mehr zu den Steuervergünstigungen zählt. Die Steuervergünstigungsquote – Steuervergünstigungen in Relation zum Bruttoinlandsprodukt (BIP) – beträgt derzeit 1,9 Prozent. Sie ist niedriger als in der ersten Dekade, als sie im Schnitt bei 2,2 Prozent gelegen hat.
Wie hoch sind nun die Steuervergünstigungen im Verhältnis zu anderen ausgewählten Bezugsgrößen? Die Steuervergünstigungen machen 8,5 Prozent des gesamten Steueraufkommens aus und knapp ein Viertel des Aufkommens aus der Lohn- und veranlagten Einkommensteuer. Sie sind 2,2 – mal so hoch wie das Körperschaftsteueraufkommen, 5,2 – mal so hoch wie die Ausgaben des Bundes für Grundlagenforschung und 12,9 – -mal so hoch wie die Ausgaben des Bundes für Bildung (ohne berufliche Bildung). Obwohl die Verteidigungsausgaben stark aufgestockt worden sind, machen die Steuerausfälle 86,9 Prozent von diesen aus. Dabei liegt den Verteidigungsausgaben die Abgrenzung des Freiburger Bundesausgabenmonitors (Stiftung Familienunternehmen (Hrsg) 2026 b) zugrunde.
Sündenfall Gastrosteuer
Die Zunahme der Steuervergünstigungen im Jahr 2026 liegt vor allem daran, dass der Ende des Jahres 2023 ausgelaufene ermäßigte Steuersatz für Restaurants und Verpflegungsdienstleistungen wieder eingeführt worden ist. Er beträgt 7 statt 19 Prozent. Die Bundesregierung beziffert die Kassenwirkung des Steueränderungsgesetzes 2025, das diverse Einzelmaßnahmen enthält, für das Jahr 2026 mit 3,1 Mrd. Euro (Deutscher Bundestag 2025, Drucksache 21/3104, S. 7), so dass hier 3 Mrd. Euro an fiskalischen Kosten aufgrund der Sonderbehandlung der Gastronomie veranschlagt worden sind. Die ab 1. Januar 2026 gültige Anhebung der Pendlerpauschale für die ersten zehn Kilometer von 30 auf 38 Cent und der Übungsleiterpauschale wird im Zuge der Veranlagung erst im Jahr 2027 voll kassenwirksam.
Typisch für die Steuervergünstigungen ist ihre hohe Konzentration. Die 5 größten unter 97 Positionen machen im Jahr 2026: 55,6 Prozent des Gesamtvolumens aus. Es sind dies (1) die Umsatzsteuerbefreiung der Sozialversicherungsträger, der Krankenhäuser, der Diagnosekliniken, der Altenheime, der Pflegeheime, der ambulanten Pflegedienste, der Wohlfahrtsverbände und der Blinden sowie der ärztlichen Leistungen (23,8 Mrd. Euro); (2) der Erbschaftsteuerfreibetrag und die Erbschaftsteuerminderung beim Übergang von Betriebsvermögen, Betrieben der Land? und Forstwirtschaft und Anteilen an Kapitalgesellschaften an den/die Unternehmensnachfolger (8,8 Mrd. Euro); (3) die Entfernungspauschale (6,1 Mrd. Euro); (4) der Abzug der Kirchensteuer als Sonderausgabe (4,4 Mrd. Euro) und (5) der ermäßigte Umsatzsteuersatz für kulturelle und unterhaltende Leistungen (4,3 Mrd. Euro). Die Positionen 31 bis 97 decken demgegenüber nur 6,7 Prozent des Gesamtvolumens ab.
Finanzhilfen des Bundes auf Expansionskurs
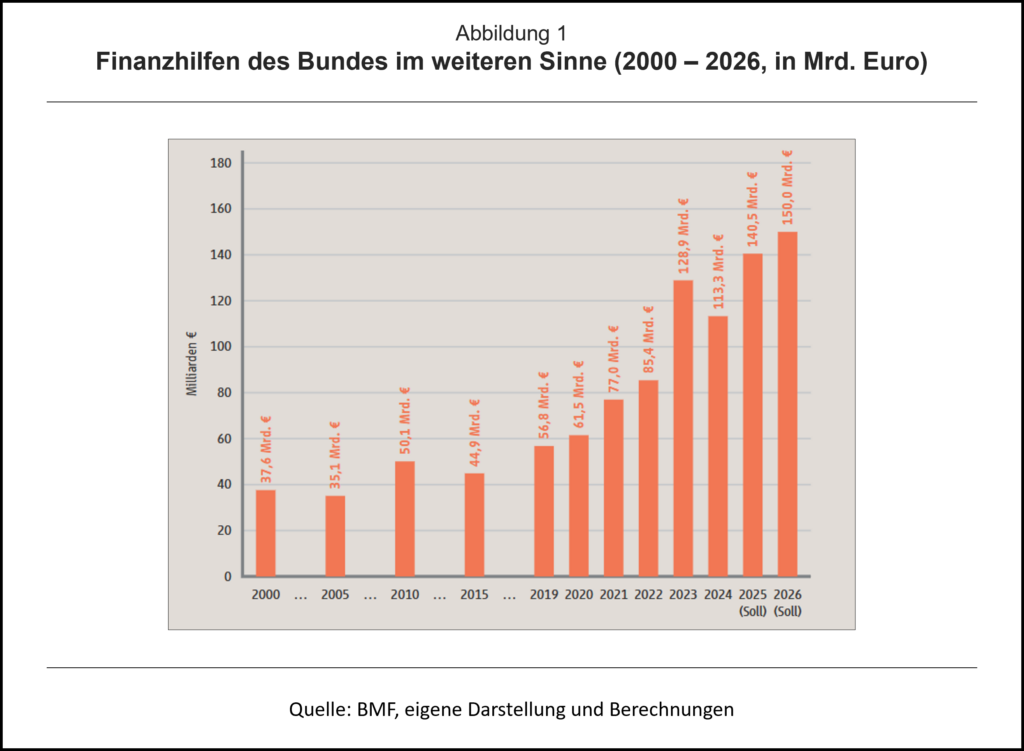
Die Finanzhilfen in Deutschland betragen im Jahr 2026: 236,1 Mrd. Euro. Davon entfallen 150 Mrd. Euro auf den Bund, schätzungsweise 80,9 Mrd. Euro auf die Länder und Gemeinden, 4,4 Mrd. Euro auf die sogenannten Marktordnungsausgaben der EU und 0,7 Mrd. Euro auf die Finanzhilfen der Bundesagentur für Arbeit. Die Finanzhilfen des Bundes und seiner Sonderhaushalte sind seit dem Jahr 2014 auf Expansionskurs, wobei sich die Dynamik in der dritten Dekade deutlich verstärkt hat. Zuvor hatten sich die Finanzhilfen des Bundes nach ihren temporären Höchstständen in den Jahren 2009 und 2010, die sich im Gefolge der Finanzkrise eingestellt hatten, fünf Jahre lang rückläufig entwickelt. Seit dem Jahr 2014 hat der Bund seine Finanzhilfen um das 3,45-Fache aufgestockt, während das nominale Bruttoinlandsprodukt (BIP) innerhalb dieser Zeitspanne nur um das 1,56-Fache zugenommen hat. Gegenüber dem Ist-Wert für 2024 sollen die Finanzhilfen im Jahr 2026 um 36,7 Mrd. Euro oder 32,4 Prozent angehoben werden, während das nominale Bruttoinlandsprodukt (BIP) voraussichtlich nur um 5,9 Prozent steigen wird. Im Jahr 2026 erreicht die Finanzhilfequote des Bundes mit 3,3 Prozent einen historischen Höchststand, während sie im Jahr 2014 – ähnlich wie in der ersten Dekade vor Ausbruch der Finanzkrise – noch bei 1,5 Prozent gelegen hat. Die Quote ist sogar höher als im Jahr 2023 (3,1 Prozent), als hohe Subventionen aus dem Wirtschaftsstabilisierungsfonds gezahlt worden sind.
Finanzhilfen unverhältnismäßig hoch
Wie unverhältnismäßig hoch die Finanzhilfen des Bundes und seiner Sonderhaushalte sind, zeigt sich auch im Vergleich zu anderen Bezugsgrößen. So zehren die Ausgabesubventionen mittlerweile über ein Fünftel des bereinigten Ausgabevolumens des Bundes in der Abgrenzung des Freiburger Bundesausgabemonitors (Stiftung Familienunternehmen (Hrsg.) 2026 b) auf. Sie betragen das 1,5-Fache der stark aufgestockten Verteidigungsausgaben nach dem Konzept des Monitors, sind 9-mal so hoch wie die Ausgaben des Bundes für Grundlagenforschung, 22-mal so hoch wie die für die Bildung (ohne die bei den Subventionen erfassten Ausgaben für berufliche Bildung) und 12,7-mal so hoch wie die Ukrainehilfen, die für unsere Sicherheit elementar sind. Während die Finanzhilfen des Bundes im Jahr 2019 noch 60,8 Prozent seines Anteils am Lohnsteueraufkommen ausmachten, erreichen sie im Jahr 2026 auf das 1,3-Fache. Diese Zunahme gegenüber einer progressiven Steuer ist bemerkenswert, wenngleich es immer wieder Tarifkorrekturen gab, um die kalte Progression abzumildern.
Das im Freiburger Subventionsbericht ausgewiesene Finanzhilfevolumen des Bundes für das Jahr 2026 ist im Übrigen 2,5-mal so hoch wie der Betrag, den die Bundesregierung in ihrem 30. Subventionsbericht vom 10.9.2025 (BMF 2025) präsentiert, nämlich 59,4 Mrd. Euro statt 150 Mrd. Euro. Die Erfassungsquote der Bundesregierung liegt damit bei 39,6 Prozent und ist im Vergleich zu früheren Jahren deutlich gestiegen (2019: 14,7 Prozent). Ob die Höhe der Subventionen wohl verstärkt als Erfolgsindikator für gutes Regierungshandeln gewertet wird?
Verstärktes Agieren über Schattenhaushalte
Während der Bund in früheren Jahren seine Subventionen fast ausschließlich aus dem Kernhaushalt finanziert hat, agiert der Zentralstaat seit geraumer Zeit verstärkt über seine verlängerten Hebelarme. Dabei kommt zudem vermehrt die Kreditfinanzierung der Schattenhaushalte anstelle von Zuweisungen aus dem Kernhaushalt in Mode. Im Jahr 2026 fließen 41,6 Prozent der Bundesfinanzhilfen aus Schattenhaushalten, im Jahr 2023 waren es gar 46,1 Prozent gewesen. Dieses Auslagern von Bundesausgaben ist der finanzpolitischen Transparenz und Bilanzwahrheit abträglich. Bis zum Jahr 2007 agierte der Bund ausschließlich über den Nebenhaushalt der Kreditanstalt für Wiederaufbau (KfW), deren Anteil am Finanzhilfevolumen sich in diesem Jahr auf 1,1 Prozent beziffert hat. Im Jahr 2008 ist das Sondervermögen „Kinderbetreuungsausbau“ installiert worden und im Zeitraum 2009 bis 2011 ist im Zuge der Finanzkrise der „Investitions- und Tilgungsfonds“ hinzugekommen, der als erster Sonderfonds Kredite aufnehmen durfte. Im Jahr 2011 ist der über Bundeszuweisungen und aus Einnahmen aus dem Emissionshandel finanzierte Klima- und Transformationsfonds errichtet worden, der damals noch Energie- und Klimafonds geheißen hat. Seither sind die Umweltsubventionen explodiert. Ein finanzpolitisches Schwergewicht war auch der „Wirtschaftsstabilisierungsfonds“, der im Zuge des Ukrainekriegs geschaffen und im Gefolge des Urteils des Bundesverfassungsgerichts vom 15. November 2023 in seinen Aktivitäten beschnitten worden ist. Er hatte Zugang zu den Kapitalmärkten. Besonders bedeutsam ist das 500 Mrd. Euro schwere, ebenfalls schuldenfinanzierte Sondervermögen „Infrastruktur und Klimaneutralität“. Es alimentiert den Klima- und Transformationsfonds jährlich mit 10 Mrd. Euro, so dass sich auch in diesen vormals „ordentlich“ finanzierten Fonds die Schuldenfinanzierung eingeschlichen hat. Ein weiterer Sonderfonds, der Finanzhilfen für Gigabit- und Mobilfunknetze vergeben hat, ist das Sondervermögen „digitale Infrastruktur“, das allerdings Zuweisungen aus dem Kernhaushalt erhalten hat.
Die Kostentreiber
Wie kommt nun der Anstieg der Finanzhilfen im Jahr 2026 gegenüber 2024 in Höhe 36,7 Mrd. Euro zustande? Der größte Subventionsnehmer ist der Kranken- und Pflegesektor, der zusätzliche 11,5 Mrd. Euro empfängt. Dabei erhalten die Pflegeversicherung und der Gesundheitsfonds wegen ihrer desolaten Finanzlage Finanzspritzen in Höhe von zusammen 5,5 Mrd. Euro. Diese werden als Darlehen deklariert und skurilerweise unter die öffentlichen Investitionen subsumiert. Weitere 6 Mrd. Euro fließen aus dem Sondervermögen „Infrastruktur und Klimaneutralität“ an die Krankenhäuser. Für Umwelt- und Energiepolitik fallen Mehrausgaben in Höhe von 7,8 Mrd. Euro an. Sie sind geringer als die 10 Mrd. Euro, die aus dem Sondervermögen „Infrastruktur und Klimaneutralität“ an den Klima- und Transformationsfonds gezahlt werden. Dabei macht der Zuschuss zu den Übertragungsnetzkosten bereits 6,5 Mrd. Euro aus, die Strompreiskompensation 1,6 Mrd. Euro und der Um- und Neubau klimaneutraler Wärmenetze 1,4 Mrd. Euro. Zusätzliche 5,7 Mrd. Euro entfallen auf den Verkehrssektor. Größter Posten sind die 16,3 Mrd. Euro, die das Sondervermögen „Infrastruktur und Klimaneutralität“ an die Deutsche Bahn AG als Infrastrukturbeitrag für die Erhaltung der Schienenwege der Eisenbahnen des Bundes zahlt. Dem steht allerdings eine Kürzung im Kernhaushalt in Höhe von 7,5 Mrd. Euro gegenüber, so dass die Mehrausgaben per Saldo 8,8 Mrd. Euro betragen. Eine Minusbuchung in Höhe von 5,5 Mrd. Euro gegenüber dem Jahr 2024 ist die im Jahr 2026 fehlende Eigenkapitalzuführung an die Deutsche Bahn AG. Die sonstigen Sektoren erhalten zusätzliche 5,3 Mrd. Euro. Davon entfallen 2,5 Mrd. Euro auf die Mikroelektronik für die Digitalisierung, 1,9 Mrd. Euro auf Gewährleistungen und per Saldo 1 Mrd. Euro auf die Unterstützung des flächendeckenden Breitbandausbaus. Mit 2,8 Mrd. Euro fördert die Bundesregierung ferner den Strukturwandel in den Kohleregionen. Außerdem engagiert sie sich mit zusätzlichen 1,2 Mrd. Euro verstärkt im Wohnungsbau.
Auch bei den Finanzhilfen entfällt ein hoher Anteil am Gesamtvolumen auf relativ wenige Posten. Die 5 größten Posten machen 47,2 Prozent des Finanzhilfevolumens aus. Es sind dies (1) der Infrastrukturbeitrag für die Erhaltung der Schienenwege der Eisenbahnen des Bundes (16,3 Mrd. Euro), (2) die Zuschüsse zur Entlastung beim Strompreis (16,2 Mrd. Euro), (3) die Abgeltung versicherungsfremder Leistungen der Gesetzlichen Krankenversicherung (GKV) (14,5 Mrd. Euro), (4) die Förderung von Maßnahmen der Energieeffizienz und erneuerbarer Energien im Gebäudebereich (12 Mrd. Euro) und (5) die Zuweisungen an die Länder (Regionalisierungsmittel) (11,9 Mrd. Euro). Die Anteile, die die nachfolgenden Positionen innehaben, sinken sukzessive. Die Positionen 31 bis 302 bringen es auf lediglich 13,9 Prozent des Gesamtvolumens.
Sektorspezifische Finanzhilfen
78,6 Prozent der Finanzhilfen fließen an den Unternehmenssektor und 21,4 Prozent kommen Organisationen ohne Erwerbszweck, die marktfähige Güter produzieren, zugute. 41,2 Prozent des Finanzhilfevolumens werden an abgrenzbare Wirtschaftszweige innerhalb des Unternehmenssektors gezahlt, die restlichen 37,4 Prozent werden branchenübergreifend gewährt. Mit 42,5 Mrd. Euro erhält der Sektor Verkehr die höchsten sektorspezifischen Finanzhilfen, gefolgt von sonstigen Sektoren (10 Mrd. Euro), von der Wohnungsvermietung (5 Mrd. Euro), vom Sektor Land- und Forstwirtschaft, Fischerei (2,7 Mrd. Euro), von der Abfallwirtschaft (0,8 Mrd. Euro), vom Bergbau (0,6 Mrd. Euro) und vom Luft- und Raumfahrzeugbau (0,2 Mrd. Euro). Der Schiffbau erhält 36 Mio. Euro.
Die Deutsche Bahn AG – ein Fass ohne Boden
Die bedeutsamsten Verkehrssubventionen sind jene zugunsten der Deutschen Bahn AG, die sich im Jahr 2026 auf 27,6 Mrd. Euro summieren. Davon entfallen 16,3 Mrd. Euro auf den Infrastrukturbeitrag für die Erhaltung der Schienenwege der Eisenbahnen des Bundes aus dem Sondervermögen „Infrastruktur und Klimaneutralität“, der der Sanierung des maroden Schienennetzes dient. Seit dem Jahr 2018 hat der Bund 188,3 Mrd. Euro in die Bahn gesteckt, die überdies hohe Geldbeträge am Kapitalmarkt aufgenommen hat. Vor Abzug der Eigenkapitalzuführung hatte die Deutsche Bahn AG am Jahresende 2024 Schulden in Höhe von 38,1 Mrd. Euro (Deutsche Bahn AG 2025). Angesichts dieser stattlichen Summen ist es bemerkenswert, dass die Netz- und Servicequalität so schlecht ist, was auch der Bundesrechnungshof (2023a, 2023b: 30) bemängelt. Der Bundesrechnungshof (2019a und 2019b) kritisiert insbesondere das Fehlen eines aussagekräftigen Verwendungsnachweises und einer wirksamen Kostenkontrolle. Außerdem ist das Finanzierungssystem, wonach der Bund die Neubaukosten trägt und die Bahn die Reparaturen zahlen soll, fehlkonstruiert, was auch schon der Kronberger Kreis im Jahr 2026 bemängelt hat (Stiftung Marktwirtschaft/Kronberger Kreis 2026). Denn dies regt zum Neubau sowie zum Fahren auf Verschleiß bei den bestehenden Anlagen an. Somit ist geradewegs programmiert, dass das bestehende Netz vernachlässigt wird und dass Prestigeprojekte wie Stuttgart 21 favorisiert werden. Ohne eine fundamentale Neuorganisation dürfte sich die Staatsbahn auch weiterhin als Fass ohne Boden erweisen (Ausführliches zu den Verkehrssubventionen siehe Claus-Friedrich Laaser und Astrid Rosenschon 2013 und 2019).
Gemessen an der Wertschöpfung und dem Anteil am Steueraufkommen dürfte der Sektor „Land? und Forstwirtschaft und Fischerei“ zu den höchst subventionierten Branchen zählen. Er wird aus mehreren Töpfen alimentiert. Neben den Steuervergünstigungen in Höhe von 1,3 Mrd. Euro erhält er sogenannte Marktordnungsausgaben von der EU (2026: 4,5 Mrd. Euro). Hinzu kommen die Finanzhilfen seitens der Länder. Diese Ausgabesubventionen haben sich bei der letzten Totalerhebung des Kieler Instituts für Weltwirtschaft für das Jahr 2015 auf 2,7 Mrd. Euro beziffert (Claus-Friedrich Laaser und Astrid Rosenschon 2016). Ferner wird der Sektor mit 2,7 Mrd. Euro vom Bund bezuschusst, so dass sich die gesamten Subsidien auf etwa 11,2 Mrd. Euro belaufen dürften. Bemerkenswert ist, dass die Subventionen weitgehend über eine erhöhte Bodenrente den Grundbesitzern zugutekommen und nicht bäuerlichen Familienbetrieben, die Land pachten und die die Politik eigentlich fördern will (Jörg Schrader 2005).
Branchenübergreifende Finanzhilfen
Mit 48,3 Mrd. Euro sind die Finanzhilfen für Umweltpolitik und rationelle Energieverwendung der Spitzenreiter unter den branchenübergreifenden Finanzhilfen und auch insgesamt. Es folgt die Regional- und Strukturpolitik mit 3,6 Mrd. Euro. Für die Förderung der Qualifikation und für den Mittelstand will der Bund jeweils 1,4 Mrd. Euro verausgaben und für Beschäftigungspolitik 1 Mrd. Euro.
Wuchernde Umweltsubventionen
Die Umweltsubventionen sind heute 3,5- mal so hoch wie im Jahr 2022. Die Explosion dieser Finanzhilfen war die deutsche Antwort auf den Inflation Reduction Act (IRA), den die Biden-Administration) in den USA im August 2022 erlassen hat und mit dem zahlreiche Umweltsubventionen eingeführt worden sind. Der Wissenschaftliche Beirat beim Bundesfinanzministerium (2023) hatte abgeraten, auch auf diese Schiene zu springen und stattdessen für eine Ausweitung der CO2-Bepreisung plädiert. Dies ist nicht nur fiskalisch lohnend im Gegensatz zu den teuren Umweltsubventionen. Es ist die erstbeste und effizienteste Lösung, zumal ein Preis für klimaschädliche Emissionen und übermäßigen Energieverbrauch dazu anregt, umweltschonende Technologien zu entwickeln. Umweltsubventionen sollten nur in wohl begründeten Ausnahmefällen zum Zuge kommen. Das Argument, eine umfassende CO2-Bepreisung sei aus verteilungspolitischen Gründen nicht durchsetzbar, lässt sich durch gezielte Einkommensbeihilfen zur Abmilderung der regressiven Wirkung entkräften. Soll Subventionspolitik einen Beitrag zur Umweltverbesserung leisten, ist vielmehr der Abbau umweltschädlicher Subventionen angeraten, die das umweltpolitische Instrumentarium konterkarieren (Plötz, Rohde, Repenning et al. 2023)
Vernachlässigter Mittelstand
Den Mittelstand, der rund die Hälfte der Unternehmenssteuern in der Bundesrepublik erwirtschaftet (Büttner, Dörr, Gäbler 2020) und die Hälfte der gesamtwirtschaftlichen Wertschöpfung erbringt (Manfred Wittenstein 2026), will der Bund im Jahr 2026 nur mit 1,4 Mrd. Euro fördern. Er soll lediglich 1 Prozent des Finanzhilfevolumens erhalten, während die DAX-Konzerne vergleichsweise hohe Bundeszuschüsse kassieren (Immenkötter 2024), weil sie offensichtlich enger mit der Politik vernetzt sind. Philipp Immenkötter vom Flossbach Research Institute ermittelte anhand von Mikrodaten Zahlungen in Höhe von über 34 Mrd. Euro, die den Dax-Konzernen im Zeitraum 2016 bis 2023 zugeflossen sind. Dabei sind die Staatshilfen zugunsten der Großunternehmen nach oben gerichtet. Während sie im Jahr 2018 noch bei 2 Mrd. Euro gelegen haben, sind sie im Jahr 2023 bereits auf 10,7 Mrd. Euro geklettert. Bei den Zahlungen zugunsten des Mittelstandes ist es genau umgekehrt. Im Jahr 2006 hat der Mittelstand statt 1 Prozent noch 3,6 Prozent des „Finanzhilfekuchens“ abbekommen. Somit ist der Mittelstand der große Verlierer der Subventionspolitik. Freilich ist zu berücksichtigen, dass hier nur die direkten Hilfen für den Mittelstand veranschlagt werden konnten, nicht aber die indirekten. So fehlt die Kenntnis, inwieweit der Mittelstand etwa von der Regionalförderung profitiert und welcher Anteil der Hilfen an sonstige Sektoren mittelständisch strukturierten Unternehmen zugutekommt. In jedem Falle dürfte aber der Mittelstand zu den großen Nettozahlern der Subventionspolitik gehören.
Notstand im Kranken- und Pflegesektor
Die Zuschüsse an den (halb-)staatlichen Sektor sollen im Jahr 2026: 32,2 Mrd. Euro betragen. Im Jahr 2024 waren sie noch bei 18,5 Mrd. Euro gelegen. Maßgeblich für den steilen Anstieg sind die schon erwähnten Hilfen für die Krankenhäuser in Höhe von 6 Mrd. Euro und die Alimente in Höhe von zusammen 5,5 Mrd. Euro an die Pflegeversicherung und den Gesundheitsfonds, der zudem jährlich 14,5 Mrd. Euro für die Abgeltung versicherungsfremder Leistungen erhält, vor allem für die kostenlose Mitversicherung von Familienangehörigen. In diesem Kontext sei erwähnt, dass es nicht nur im finanziellen Gebälk der Pflegeversicherung und des Gesundheitsfonds gewaltig knirscht. Auch die Bundesagentur für Arbeit hängt mit 4 Mrd. Euro (2025: 2,3 Mrd. Euro) am Staatstropf. Im Freiburger Ausgabemonitor ist diese seitens der Bundesregierung als öffentliche Investition gewertete Zahlung unter die Sozialausgaben subsumiert worden.
Für Kindertagesstätten will der Bund im Jahr 2026: 2,9 Mrd. Euro ausgeben. Dabei schießt das Sondervermögen „Infrastruktur und Klimaneutralität“ 0,9 Mrd. Euro zu, rund 2 Mrd. Euro, die nach dem KiTa?Qualitäts- und Teilhabeverbesserungsgesetz geleistet werden, stammen aus dem Kernhaushalt. Dort werden sie aber nicht als Zahlung des Bundes an die Länder verbucht. Vielmehr ist der Steueranteil der Länder entsprechend erhöht worden. Transparente Subventionspolitik sieht anders aus. Die Zuordnung dieser verdeckten Ausgaben zu den Subventionen mag überraschen, haben Kindertagesstätten doch die wichtige gesamtwirtschaftliche Funktion, Müttern den (Wieder-)Einstieg ins Erwerbsleben zu ermöglichen. Allerdings ist die praktizierte Objekt- statt Subjektförderung mit Mängeln behaftet und mit Fehlanreizen verknüpft, kommt deshalb unnötig teuer, beeinträchtigt den Wettbewerb und ist nicht zielgenau.
Die Finanzhilfen des Bundes an Theater, Museen und sonstige Kulturanbieter sollen im Jahr 2026 knapp 1,4 Mrd. Euro betragen. Die neuerdings zur Chefsache erklärte Sportförderung ist kräftig angehoben worden (2025: 844 Mrd. Euro, 2026: 1,7 Mrd. Euro) und wird nunmehr aus drei Töpfen finanziert: aus dem Kernhaushalt, aus dem Sondervermögen „Infrastruktur und Klimaneutralität“ und aus dem Klima- und Transformationsfonds. Die Kirchen und Religionsgemeinschaften erhalten vor allem Zuschüsse aus den Länderhaushalten, der Bund alimentiert sie mit 53 Mio. Euro. Sonstige Sektoren werden mit 32 Mio. Euro gefördert.
Dominanz der ökonomisch fragwürdigen Finanzhilfen
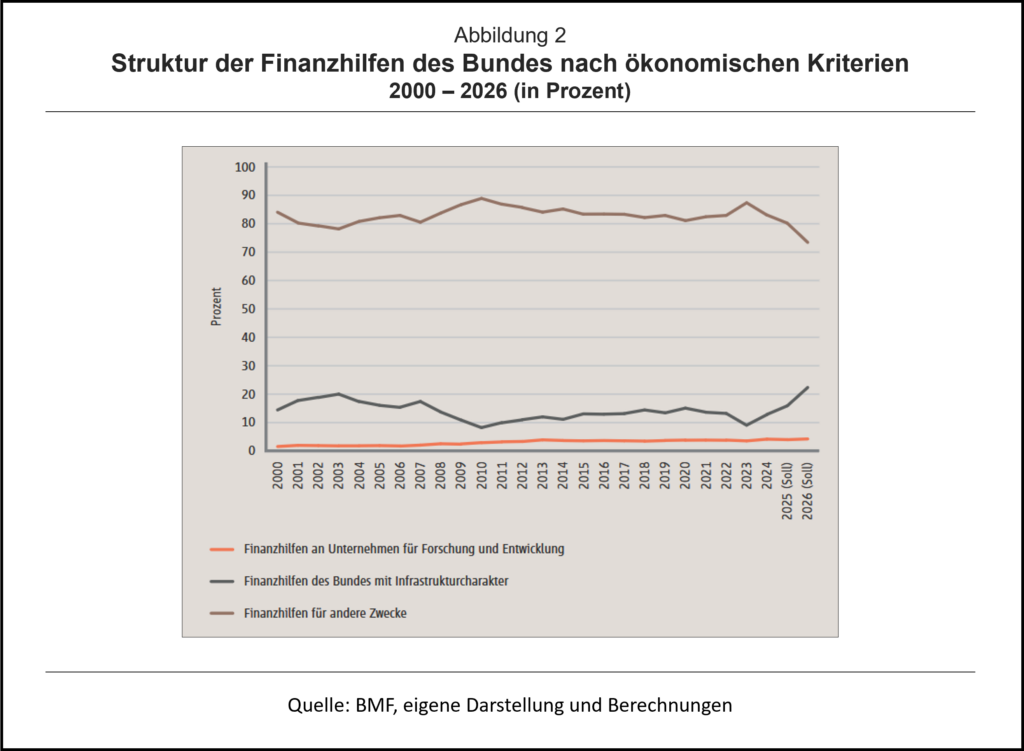
Um beurteilen zu können, wie die Finanzhilfen auf die gesamtwirtschaftliche Wertschöpfung wirken, ist differenziert worden zwischen solchen, die wirtschaftsfördernden Charakter haben und solchen, bei denen dies nicht der Fall ist. . Es ist also gewissermaßen „die Spreu vom Weizen getrennt“ worden. Zu den mehr oder minder „guten“ Ausgabesubventionen sind jene gezählt worden, die der Forschungsförderung dienen oder die infrastrukturellen Charakter haben. Freilich besteht die bessere Alternative zur Subventionierung darin, stattdessen die Steuern zu senken, so dass die Unternehmen entsprechende zukunftsträchtige Ausgaben aus eigenen Mitteln bestreiten können. Den Finanzhilfen, die nicht in diese beiden Kategorien fallen, fehlt die ökonomische Legitimationsgrundlage. Sie haben konsumtiven Charakter und dienen teils auch der Strukturkonservierung.
Das empirische Ergebnis ist ernüchternd: Im Jahr 2026 machen die ökonomisch fragwürdigen Subventionen mit 110,8 Mrd. Euro rund drei Viertel des Gesamtaggregats aus. Im Jahr zuvor waren es vier Fünftel. Der höchste Wert war im Jahr 2010 mit knapp neun Zehntel erreicht. Dass im Jahr 2026 der Anteil der „guten“ Finanzhilfen um 6,8 Prozentpunkte gestiegen ist, liegt daran, dass die Förderprogramme des Sondervermögens „Infrastruktur und Klimaneutralität“ kräftig aufgestockt worden sind. Subventionsskepsis, die etwa für den früheren Vorsitzenden des Sachverständigenrats Olaf Sievert typisch war, der vom „Teufelszeug des Subventionierens“ (Olaf Sievert, zitiert nach Norbert Berthold 2024) gesprochen hat, fußt somit auf einer empirischen Grundlage.
Warum Subventionen ein Lieblingsinstrument der Politik sind
Was ist nun ursächlich für die subventionspolitische Hyperaktivität der Bundesregierung? Politiker halten im Allgemeinen wenig von Regelbindung und finanzpolitischer Zurückhaltung. Die meisten Politiker haben eine natürliche Präferenz für Interventionismus statt für Ordnungspolitik. Sie möchten sich gerne als Macher präsentieren, die über einen ganzen Instrumentenkasten verfügen, um die Welt zu verbessern, sprich: um den Marktpatienten zu kurieren. Ein Amtskollege vom Schlage eines Ronald Reagan, der laufenden Eingriffen in den Markt eine Absage erteilt hatte, gilt ihrer Einschätzung nach als faul.
Dass der Markt in die Rolle des Patienten gedrängt wird und der Politiker in die Rolle des omnipotenten Wunderheilers, liegt aber letztlich daran, dass die ökonomische Forschung als „höhere Autorität“ oder normative Instanz offensichtlich auf einem Auge blind ist. Sie hat eine hybride Theorie der Marktmängel entwickelt, es aber versäumt, den Staat zu entzaubern. Diese Einseitigkeit ist kausal dafür, dass sich die Schwarz-Weiß-Ideologie vom „guten Staat“ und „bösen Markt“ hat durchsetzen können, dass also weit verbreitete Staatsgläubigkeit und Marktfeindlichkeit vorherrschen.
In der ökonomischen Theorie wird der Staat oft idealisiert. Das gilt auch für das Pigou-Modell, das als ökonomische Legitimationsgrundlage für Subventionsvergabe herangezogen wird. Hier wird unterstellt, der Staat könne die Subventionen so dimensionieren, dass die diagnostizierte Unterversorgung beseitigt und das Wohlfahrtsoptimum herbeigeführt wird. Doch dieses Wissen über den Verlauf der Angebots- und Nachfragekurve hat er nicht und kann es niemals haben. Somit besteht grundsätzlich die Gefahr, dass der eingreifende Staat zu viel des Guten tut und dass das Staatsversagen größer ist als das vermeintlich zu beseitigende Marktversagen. Mit dem Pigou-Modell, dem die falsche Annahme vollkommener Informiertheit des Staates zugrunde liegt, ist letztlich ein Einfallstor für Interventionismus auf breiter Front geschaffen worden. Dadurch sind Subventionen gewissermaßen erst „salonfähig“ geworden, auch wenn in den meisten Fällen mit Subventionen andere Ziele verfolgt werden als die Internalisierung externer Nutzen, wie etwa soziale Ziele oder Strukturkonservierung.
Subventionen höhlen das Recht auf Eigentum aus
Der argentinische Staatspräsident Javier Milei hat es auf seiner im Jahr 2026 gehaltenen Rede vor dem Weltwirtschaftsforum in Davos auf den Punkt gebracht: Finanz- und rechtpolitischer Interventionismus und Subventionspolitik sind letztlich mit einem Verstoß gegen das Recht auf Eigentum verknüpft (Javier Milei 2026), das in Deutschland in Artikel 14 des Grundgesetzes verankert ist. Durch Eingriffe in das Preissystem werden willkürliche Rechtspositionen geschaffen und ein zentraler und tragender Eckpfeiler einer marktwirtschaftlichen Grundordnung ausgehöhlt. Ordnung wird also durch politische Willkür ersetzt. Subventionspolitik ist mit einer Teilenteignung breiter Bevölkerungsschichten verknüpft. Wie die Last je Erwerbstätigem in Höhe von 7.012. Euro zeigt, ist das Ausmaß der Umverteilung durch finanzpolitischen Interventionismus stattlich, zumal Vollzeitkräfte oder mittelständische Unternehmer erheblich mehr zahlen müssen. Die aufgrund gezielter Begünstigung oder Vetternwirtschaft erzwungene Umverteilung geht auch deutlich über das hinaus, was Weltreligionen als faire Almosen einstufen.
LITERATUR:
Arbeitskreis Steuerschätzung (21. Bis 23. Oktober 2025). Ergebnis der 169. Sitzung. https://www.bundesfinanzministerium.de/Content/DE/Standardartikel/Themen/Steuern/Steuerschaetzungen_und_Steuereinnahmen/Steuerschaetzung/2025-10-23-ergebnisse-169-steuerschaetzung-dl.pdf?__blob=publicationFile&v=3
Berthold, N. (2024). So was kommt von sowas. Unternehmer, Lobbyisten und Subventionen. https://wirtschaftlichefreiheit.de/wordpress/?p=37739
BMF (Bundesministerium der Finanzen) (2025.). Bundeshaushaltsplan für das Haushaltsjahr 2026 . Berlin
BMF (Bundesministerium der Finanzen) (2005). Bericht der Bundesregierung über die Entwicklung der Finanzhilfen des Bundes und der Steuervergünstigungen für die Jahre 2023 bis 2006. 30. Subventionsbericht. Berlin. https://www.bundesfinanzministerium.de/Content/DE/Downloads/Broschueren_Bestellservice/30-subventionsbericht.pdf?__blob=publicationFile&v=5
Büttner, T., L. Dörr und S. Gäbler (2020). Der Beitrag der Familienunternehmen zum Steueraufkommen in Deutschland – Entwicklung der Steuern vom Einkommen und Ertrag. ifo Institut München. https://www.ifo.de/projekt/2020-04-01/der-beitrag-der-familienunternehmen-zum-steueraufkommen-deutschland
Bundesrechnungshof (2019a). 2019 Sonderbericht – Strukturelle Weiterentwicklung und Ausrichtung der Deutschen Bahn AG am Bundesinteresse. Zusammenfassung. Bonn, 17.01.2019. https://www.bundesrechnungshof.de/de/veroeffentlichungen/produkte/sonderberichte/bahn-ag-2019/2019-sonderbericht-strukturelle-weiterentwicklung-und-ausrichtung-der-deutschen-bahnag-am-bundesinteresse
Bundesrechnungshof (2019b). Bericht nach § 99 BHO zur strukturellen Weiterentwicklung und Ausrichtung der Deutschen Bahn AG am Bundesinteresse. Bonn, 17.01.2019. <https://www.bundesrechnungshof.de/de/veroeffentlichungen/produkte/sonderberichte/langfassungen-ab2013/2019/2019-sonderbericht-strukturelle-weiterentwicklung-und-ausrichtung-der-deutschen-bahn-agam-bundesinteresse>.
Bundesrechnungshof (2023a). Dauerkrise statt struktureller Weiterentwicklung bei der DB AG. Pressemitteilung zum Sonderbericht zur Dauerkrise der Deutschen Bahn AG vom 15.03.2023). Bonn. https://www.bundesrechnungshof.de/SharedDocs/Pressemitteilungen/DE/2023/db-dauerkrise.html
Bundesrechnungshof (2023b). Dauerkrise der Deutschen Bahn AG – Hinweise für eine strukturelle Weiterentwicklung. Sonderbericht vom 15.03.2023 nach § 99 BHO. Bonn.https://www.bundesrechnungshof.de/SharedDocs/Downloads/DE/Berichte/2023/db-dauerkrise-volltext.pdf?__blob=publicationFile&v=7
Deutsche Bahn AG (2025). Zusammengefasster Lagebericht. https://ibir.deutschebahn.com/2024/de/zusammengefasster-lagebericht/geschaeftsverlauf/vermoegenslage/netto-finanzschulden/
Deutscher Bundestag (2025). Bundestagsdrucksache 21/3104 vom 3.12.2025 https://dserver.bundestag.de/btd/21/031/2103104.pdf
Feld, L., A. Freytag, C.F. Laaser, M. Langer, A. Rosenschon und M. Thomas (2026). Subventionsabbau: Potential für den Strukturwandel in Deutschland. In: Wirtschaftsdienst, 106. Jahrgang, 2026. Heft 9. https://www.wirtschaftsdienst.eu/inhalt/jahr/2026/heft/9/beitrag/subventionsabbau-potential-fuer-den-strukturwandel-in-deutschland.html
Immenkötter, P. (2024). DAX-Konzerne erhalten Milliarden an Subventionen. Flossbach von Storch Research Institute, Studien: 28.07.2024. Köln. https://www.flossbachvonstorch-researchinstitute.com/de/studien/dax-konzerne-erhalten-milliarden-an-subventionen/
Koch, R. und P. Steinbrück (2003). Subventionsabbau im Konsens. Wiesbaden.
Laaser, C.-F., und A. Rosenschon (2019). Kieler Subventionsbericht: Steigende Subventionen des Bundes bis zum Jahr 2018. Mit einer Schwerpunktanalyse Verkehrssubventionen. Kieler Beiträge zur Wirtschaftspolitik, 22. Kiel: Institut für Weltwirtschaft. https://www.ifwkiel.de/fileadmin/Dateiverwaltung/IfW-Publications/fis-import/e119b638-7767-40a6-a370-2744826bdfd7-wipo_22.pdf
Laaser, C.-F. und A. Rosenschon (2016). Subventionen in Deutschland bis zum Jahre 2015/2016 – Das Geld sitzt deutlich lockerer. Kieler Beiträge zur Wirtschaftspolitik, Nr.9. Institut für Weltwirtschaft, Kiel. https://www.kielinstitut.de/fileadmin/Dateiverwaltung/IfW-Publications/fis-import/db42ce61-39ff-44f8-9446-21fb099def73-kieler-beitrage-zur-wirtschaftspolitik-nr-9.pdf
Laaser, C.-F., und A. Rosenschon (2013). Subventionen in Deutschland in den Jahren 2000 bis 2011/2012: Der Kieler Subventionsbericht. Kieler Diskussionsbeiträge 516/517. Via Internet (20.5.2015) https://www.ifw-kiel.de/pub/kd/2013/kd516-517_anhang.pdf
Milei, J. (21.1.2026).Rede vor dem Weltwirtschaftsforum in Davos. https://www.youtube.com/watch?v=D5EB-BLvVRA
Plötz, P., C. Rohde, J. Repenning, A. Auf der Maur, L. Becker, S. Braungardt, J. Deurer, F. Dünnebeil, N. Friedrichsen, C, Heidt, K. Hennenberg, H. Hermann, J. Jöhrens, P. Kasten, S. Köppen, C. Lutz, M. Scheffler, N. Thamling und M. Wünsch (2023). Quantifizierung der Treibhausgaswirkung von staatlichen Begünstigungen in Deutschland. Bericht zum Vorhaben Wissenschaftliche Unterstützung Klimapolitik und Maßnahmenprogramm (14-BE-2203). Karlsruhe, Berlin, 2024.<https://www.oeko.de//fileadmin/oekodoc/THG-Wirkung_staatliche-Beguenstigungen.pdf>.
Rosenschon, A. (2025). Strategische Subventionspolitik. Problematische Staatliche „Leuchtturm-Projekte“.https://wirtschaftlichefreiheit.de/wordpress/?p=40387
Schrader, J.-V. (2005). Zur Reform der EU-Agrarpolitik: Umbau statt Abbau von Subventionen. Zeitschrift für Wirtschaftspolitik 54 (1): 115–132.
Stiftung Familienunternehmen (Hrsg.) (2026 a). Freiburger Subventionsbericht 2025/2026.Die Finanzhilfen des Bundes – ökonomisch fragwürdig und intransparent finanziert. Erstellt vom Walter Eucken Institut e.V., Autoren: L. P. Feld, A. Freytag, C.-F. Laaser, M. Langer, A. Rosenschon, M. Thomas, München. https://www.familienunternehmen.de/de/publikationen/freiburger-subventionsbericht-2026
Stiftung Familienunternehmen (Hrsg.) (2026 a). Freiburger Bundesausgabenmonitor 2025/2026. Erstellt vom Walter Eucken Institut e.V., Autoren: L. P. Feld, A. Freytag, C.-F. Laaser, M. Langer, A. Rosenschon, M. Thomas ,München, www.familienunternehmen.de
Stiftung Marktwirtschaft/Kronberger Kreis (J. B. Donges, J. Eekhoff, W. Franz, C. Fuest, W. Möschel und M. J. M. Neumann) (2006): Den Subventionsabbau umfassend voranbringen, Kronberger Kreis Studien 44, Berlin, verfügbar unter: https://www.stiftung-marktwirtschaft.de/wp-content/uploads/2024/08/KK_44_Subventionsabbau_2006.pdf
Wittenstein, M. (2026). Soziale Marktwirtschaft. Erfolgsgeschichte und Reformbedarf. https://wirtschaftlichefreiheit.de/wordpress/?p=42633
Wissenschaftlicher Beirat beim Bundesministerium der Finanzen (2023): Stellungnahme des Wissenschaftlichen Beirats beim BMF – „US-Inflation Reduction Act: Implikationen für Europa“. Kurzfassung, BMF Monatsbericht Juni 2023, Analysen und Berichte, S. 55–59, verfügbar unter: https://www.bundesfinanzministerium.de/Monatsberichte/2023/06/Inhalte/Kapitel-3-Analysen/3-5-wissenschaftlicher-beirat-zu-implikationen-ira-pdf.pdf?__blob=publicationFile&v=1
- Gastbeitrag
Zum Freiburger Subventionsbericht 2026
Subventionen und kein Ende - 17. November 2026 - Gastbeitrag
„Geplante Marktwirtschaft“
Wie soll das funktionieren? - 30. Oktober 2026 - Gastbeitrag
KI-Steuer
Eine rettende Idee oder ein digitales Eigentor? - 22. Oktober 2026