

Wie stark schiebt KI die US-Wirtschaft an? Ist der Boom größer als in der New Economy der 1990er Jahre? Was passiert, wenn die KI-Blase platzt? Droht dann eine Schuldenkrise? Wir beantworten oft gestellte Fragen.
Wie viel Wachstum ist auf KI zurückzuführen?
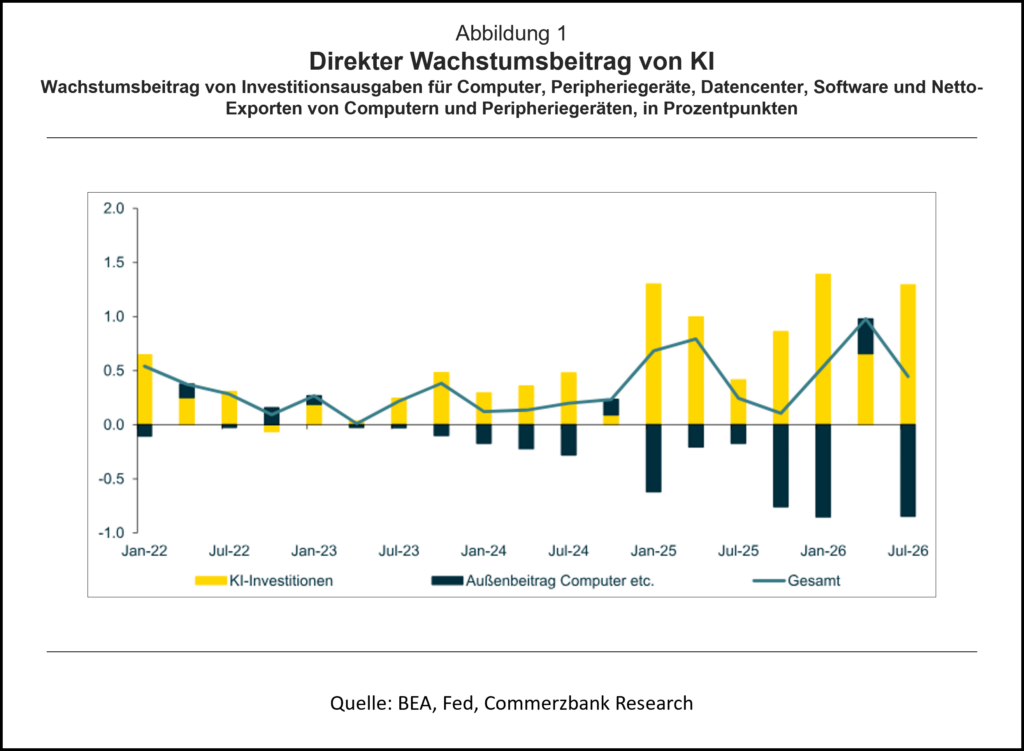
Amerikanische Unternehmen investieren enorme Beträge in den Aufbau der Infrastruktur für die Künstliche Intelligenz (KI). Da KI bisher keine gesondert ausgewiesene Komponente der volkswirtschaftlichen Gesamtrechnung ist, müssen die Ausgaben der Unternehmen für KI auf Basis der Investitionen in Computer, Software, Rechenzentren und ähnliche KI-nahen Ausgaben geschätzt werden, um ihre Auswirkungen auf das Wirtschaftswachstum zu ermitteln. Beispielsweise sind die realen Investitionen in IT in den acht Quartalen bis Q3.2026 mit einer Jahresrate von fast 25% gestiegen. Diese Investitionen der amerikanischen Unternehmen erhöhen das reale Bruttoinlandsprodukt der US-Wirtschaft. In den zurückliegenden acht Quartalen haben KI-Investitionen einen beträchtlichen Beitrag von 0,9 Prozentpunkten zum durchschnittlichen Wirtschaftswachstum von 2,3% geleistet.
Allerdings werden zahlreiche der für den Aufbau der KI-Infrastruktur nötigen Komponenten importiert, vor allem aus Taiwan und Südkorea. Diese Einfuhren erhöhen das BIP der Exporteure, nicht das amerikanische. Sie müssen daher vom US-BIP abgezogen werden. Die Exporte von KI-Komponenten durch US-Unternehmen erhöhen dagegen das US-BIP. Die Abschätzung des Wachstumsbeitrags von KI muss daher beide Seiten des Außenhandels mit einbeziehen [1]. Per Saldo sorgte der enorme Importsog bei KI-nahen Produkten für einen negativen Außenbeitrag (-0,4 Prozentpunkte im Durchschnitt der letzten acht Quartale), was den KI-Impuls für die US-Wirtschaft deutlich dämpft.
Unter Berücksichtigung des negativen Außenbeitrags bleibt damit in den acht Quartalen bis Q3.2026 ein durchschnittlicher Wachstumsbeitrag von etwa 0,5 Prozentpunkte zum Wirtschaftswachstum von 2,3% übrig (Chart 1; sofern nicht anders angegeben, sind US-Wachstumsraten immer die auf Jahresrate hochgerechneten Zuwächse gegenüber dem Vorquartal).
Diese Abschätzung dürfte die Untergrenze der wahrscheinlichen Wirkung der KI-Investitionen darstellen. Schließlich hat KI auch Forschungs- und Entwicklungsinvestitionen angestoßen. Außerdem ist mit Ausgaben für die Ertüchtigung der Stromnetze und dem Ausbau der Stromerzeugung zu rechnen, um die Rechenzentren mit Elektrizität zu versorgen.
… aber warum wächst die US-Wirtschaft nicht stärker?
Trotz der KI-Investitionen ist die Wirtschaft in den acht Quartalen bis Q3.2026 nur um gut 2,3% gewachsen. Dies ist im längerfristigen Vergleich nicht gerade außergewöhnlich und liegt sogar etwas unterhalb der Wachstumsraten in den zehn Jahren vor der Corona-Krise 2020.
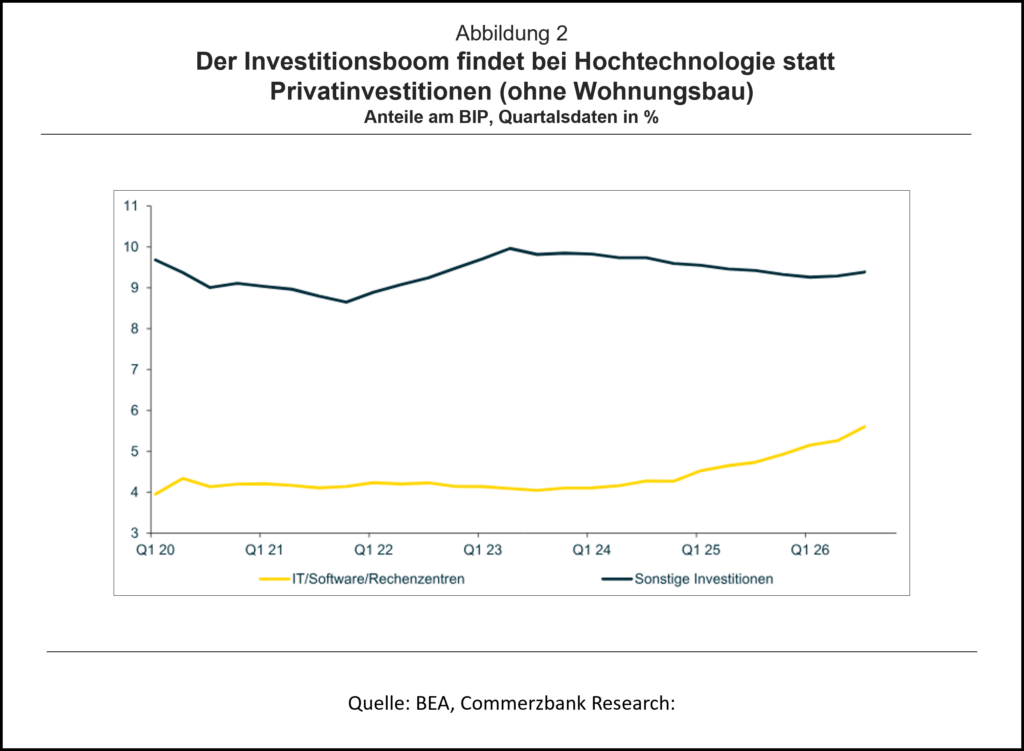
Eine plausible Interpretation ist, dass die zahlreichen Belastungsfaktoren wie höhere Zölle, der kriegsbedingte Energiepreisschock oder das Auslaufen des Schubs industriepolitische Maßnahmen der Biden-Administration die Wirtschaft gebremst haben. Diese haben Investitionen außerhalb der KI gebremst. Deren Anteil am Bruttoinlandsprodukt liegt mit zuletzt 9,4% im Durchschnitt der letzten Jahre (Chart 2). Damit haben die KI-Investitionen zwar noch keinen Boom der Gesamtwirtschaft ausgelöst, sie haben das Wachstum der Wirtschaft allerdings nach unten abgesichert.
Wie stark würde ein Einbruch der KI-Investitionen die Wirtschaft belasten, …
In letzter Zeit sind immer wieder Befürchtungen aufgekommen, dass sich die KI-Unternehmen mit ihren enormen Investitionen übernehmen und dass dies in eine Krise mit einer schmerzhaften Kürzung dieser Ausgaben münden könnte. Um herauszufinden, was ein Einbruch von KI bedeuten würden, schauen wir uns den Hightech-Boom der New Economy in den 1990er Jahren an. Dieser endete nach der Jahrtausendwende mit dem Platzen der Blase und einer Krise. Diese Entwicklung kann als Blaupause dafür dienen, was bei einem Platzen einer Hightech-Blase droht. In den fünf Jahren bis Q1.2001 – dem Konjunkturgipfel am Ende des New-Economy-Booms – stiegen die realen Investitionen in IT und Software um fast 20% pro Jahr. In dem Jahr nach dem Konjunkturgipfel fielen sie um über 8%, ein scharfer Richtungswechsel. Auch die Gesamtinvestitionen (ohne Wohnungsbau) vollzogen eine heftige Wende, von Zuwächsen um 10% bis kurz vor dem Konjunkturhoch zu einem Rückgang von 8% in dem Jahr nach Q1.2001. Die Investitionen haben nach dem Ende der Talfahrt nicht mehr mit dem gleichen Tempo zugelegt wie vor der Krise. Der Abstand zum Vorkrisentrend wurde dadurch immer größer, das Wirtschaftswachstum war spürbar schwächer als in den Boomjahren (Chart 3).
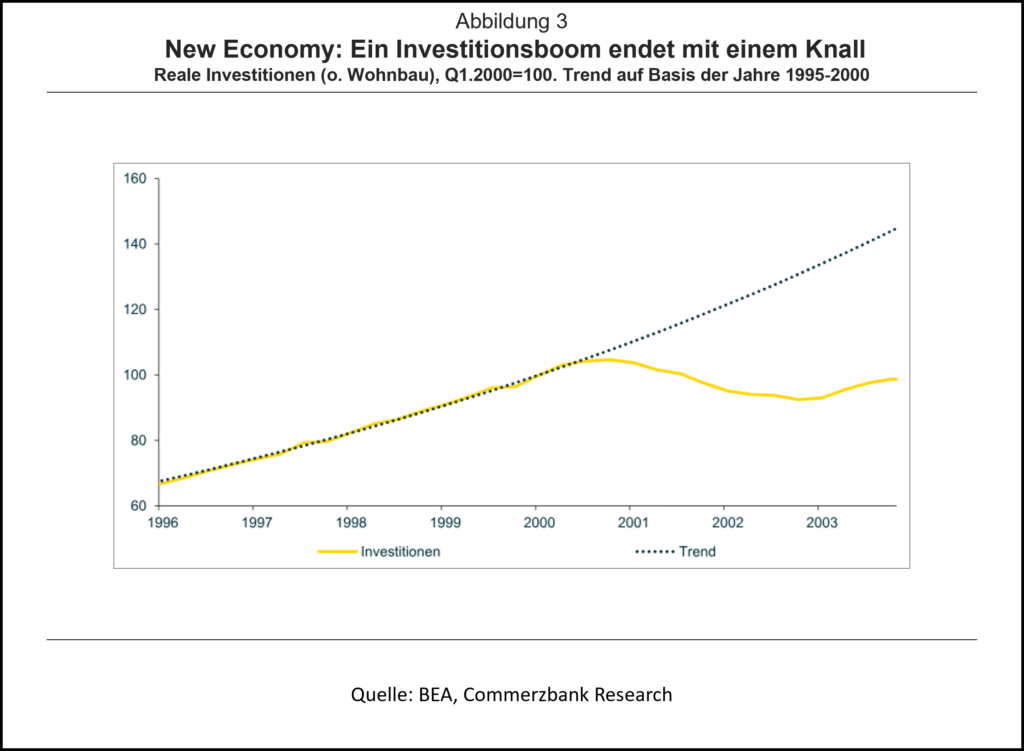
Der Wachstumsbeitrag der Gesamtinvestitionen ohne den Wohnungsbau belief sich 2000 noch auf 1,2 Prozentpunkte, 2001 reduzierten die fallenden Investitionen das Wirtschaftswachstum um 1 Prozentpunkt, ein Swing von über 2 Prozentpunkten. Ein Platzen der KI-Blase würde wohl einen grob vergleichbaren Effekt haben, schließlich steigen die Investitionen in IT und Software aktuell mit ähnlichen Raten wie in der New Economy, und sie haben sogar einen etwas größeren Anteil am BIP.
… und ein Aktiencrash den Konsum?
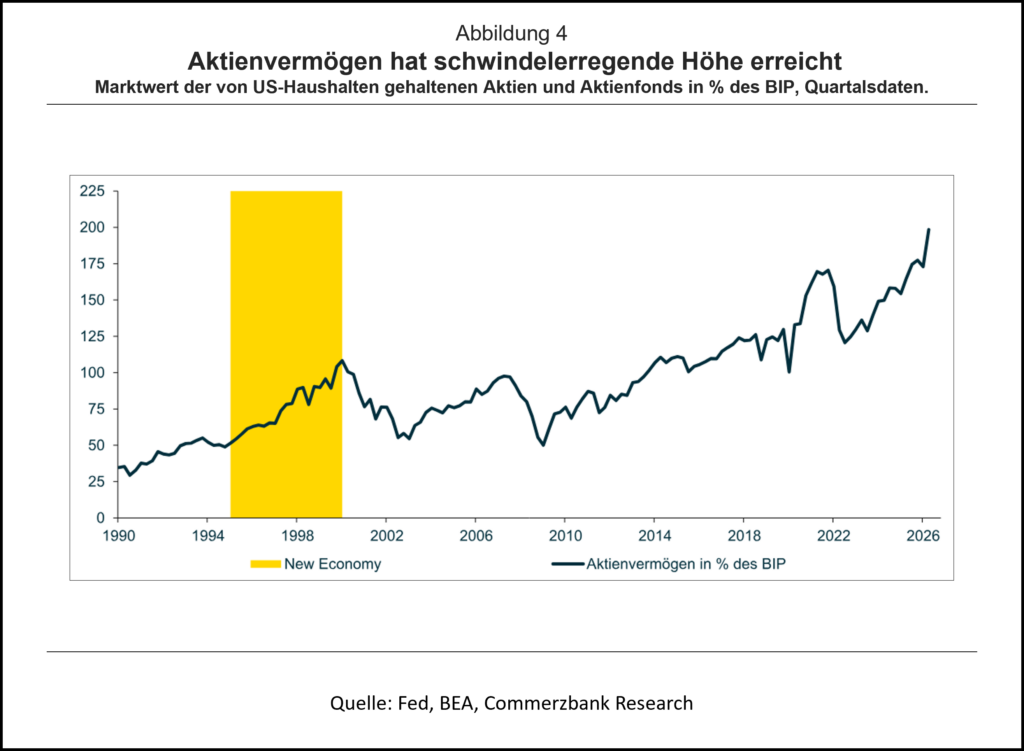
Allerdings würde das Ende der KI-Euphorie nicht nur die Investitionen belasten, sondern es ist auch mit einer drastischen Korrektur bei den Aktienkursen zu rechnen. Auch hier kann die New Economy als Blaupause dienen. Die Erwartung hoher Gewinne hat die Aktienkurse nach oben getrieben und den US-Haushalten beträchtliche Vermögenszuwächse beschert. Das Aktienvermögen der Privathaushalte belief sich im zweiten Quartal auf 64 Billionen Dollar und hat sich damit in vier Jahren beinahe verdoppelt. In Relation zum Bruttoinlandsprodukt ist das Aktienvermögen auf 198% gestiegen. Diese Quote lag zum Höhepunkt der New-Economy-Blase Anfang 2000 bei 108% des BIP (Chart 4). [2]
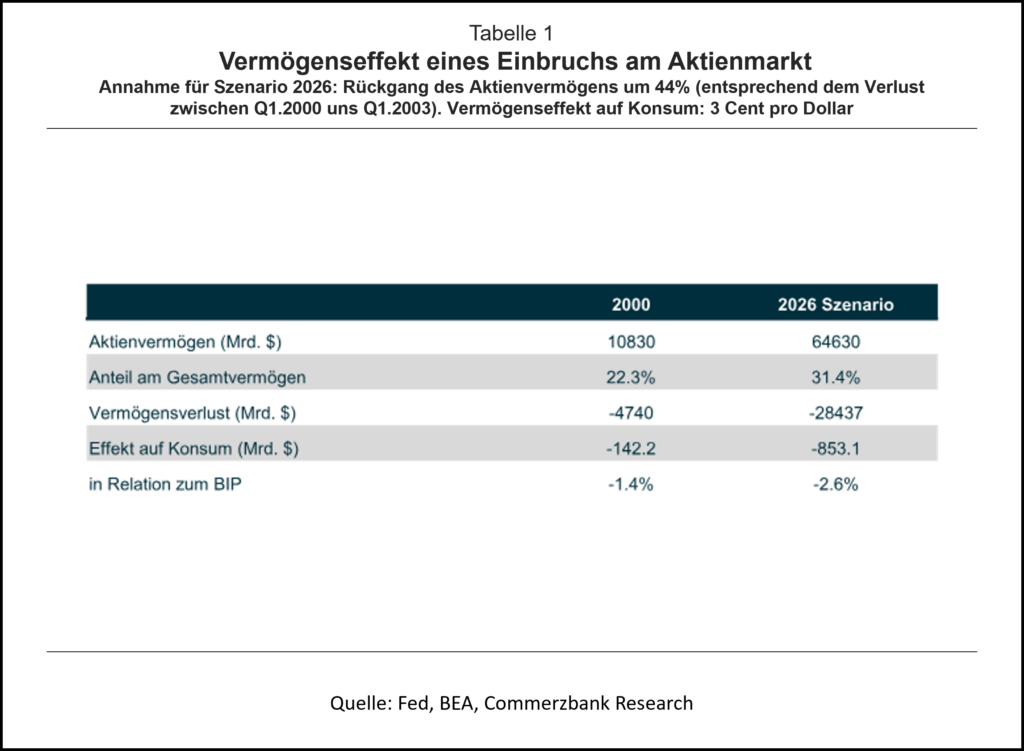
Was sind die möglichen Konsequenzen einer massiven Korrektur am Aktienmarkt? Ein Transmissionsriemen in die Wirtschaft läuft über den Vermögenseffekt. Gängige Schätzungen des Vermögenseffekts bei Aktien belaufen sich auf 2 bis 4 Cents je Dollar Vermögensänderung. Wir nehmen im Folgenden einen Wert von 3 Cents an, also die Mitte dieses Korridors. Ein Rückgang des Aktienvermögens um 100 Dollar würde demnach den Konsum um 3 Dollar dämpfen. Würde sich das Aktienvermögen der privaten Haushalte wie in den drei Jahren nach Q1.2000 um 44% verringern, ergäbe sich daraus ein Vermögensverlust von mehr als 28 Billionen Dollar (Tabelle 1). Wenn der Konsum wie oben angenommen auf solche Vermögensverluste reagiert, würde damit der Konsum um gut 850 Mrd. Dollar oder 2,6% gedrückt. Damals erfolgte der Rückgang des Aktienvermögens über drei Jahre, bevor der Aktienmarkt seinen Tiefpunkt erreichte, weshalb sich der Effekt auf den Konsum über einen längeren Zeitraum verteilt haben dürfte. Ähnliches wäre auch bei einem neuen Einbruch zu erwarten. Sofern sich die Aktienkurse nach Bereinigung der Lage wieder erholen, ist allerdings nicht mit einer dauerhaften Dämpfung des Konsums zu rechnen.
Beide Effekte – der Einbruch bei den Investitionen und die Dämpfung des Konsums – würden wohl ausreichen, die Wirtschaft in eine Rezession zu treiben.
Sind die KI-Unternehmen schuld am Zinsanstieg?
Die Investitionen in die KI-Infrastruktur werden immer stärker auf Pump finanziert. Viele sehen darin daher eine wichtige Ursache des Zinsanstiegs. Aber haben sich die Schulden des US-Unternehmenssektors tatsächlich so stark erhöht, um diesen Behauptungen Substanz zu verleihen?
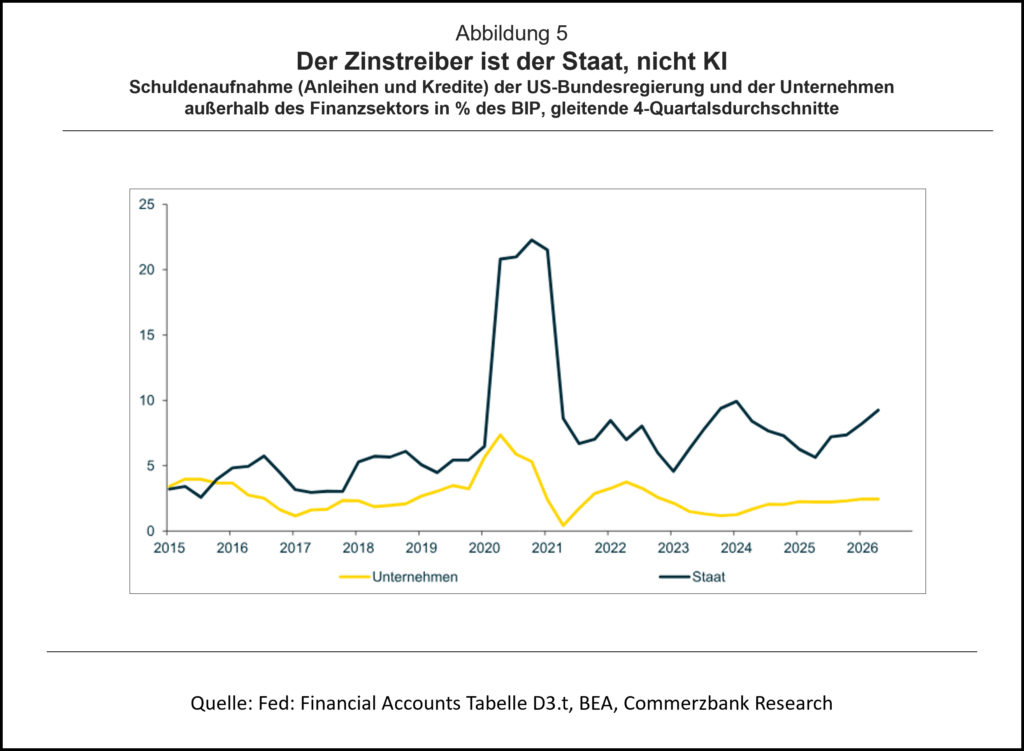
Die US-Kapitalgesellschaften haben in den zurückliegenden vier Quartalen Kredite und Anleihen für rund 780 Mrd. Dollar (2,4% des BIP) aufgenommen. Die Unternehmen haben sich damit aber nicht stärker verschuldet als in den Vorjahren. Dagegen ist der Kredithunger des Staates deutlich größer als bei den Unternehmen. In den vier Quartalen bis Q2.2026, den aktuellsten Zahlen, hat die US-Bundesregierung ihre Kreditmarktverschuldung fast viermal so stark erhöht wie die Unternehmen, nämlich um über 2900 Mrd. Dollar (9,3% des BIP). Damit hat vor allem der Staat den Kreditmarkt in Anspruch genommen – und trägt damit eine viel größere Verantwortung für den Renditeanstieg als die Unternehmen (Chart 5) [3].
Außerdem passen die KI-Investitionen, die erst nach 2023 richtig Fahrt aufnahmen, schlecht zum Profil des Zinsanstiegs: Der Anstieg der Renditen fand im Wesentlichen bis Ende 2022 statt, was zum massiven Inflationsanstieg in dieser Zeit und der folgenden restriktiven Geldpolitik der Fed passt. Der nächste Schub bei Zinsanstieg fällt mit Donald Trumps Iran-Krieg zusammen.
Droht eine Schuldenkrise bei einem Platzen der KI-Blase?
Ein Platzen der KI-Blase würde wohl zu einer erheblichen Kürzung der KI-Investitionen führen. Gleichzeitig würde sich wohl ein massiver Abschreibungsbedarf auf die getätigten KI-Investitionen ergeben. Dies würde wohl auch die großen und profitablen Unternehmen in diesem Bereich belasten und zu einer schmerzhaften Bereinigung im gesamten Sektor führen.
Was bedeutet das für die Verbindlichkeiten der Unternehmen? Droht eine Schuldenkrise? Der Unternehmenssektor als Ganzes ist sicherlich nicht überschuldet. Die von Unternehmen außerhalb des Finanzsektors aufgenommenen Kredite und Schuldverschreibungen beliefen sich per Ende Q2.2026 auf 48,2% des BIP, derselbe Wert wie zehn Jahre zuvor. Dabei hat sich die Struktur der Verschuldung geändert: Schuldverschreibungen machen jetzt 70% der Kreditmarktschulden aus, vor zehn Jahren waren es lediglich 50%. Private Credit (Kredite an Unternehmen, die von Nicht-Banken wie bestimmten Investmentvehikeln ausgereicht werden) – das bei der Finanzierung von KI eine große Rolle spielt – hat seinen Anteil seit 2016 deutlich gesteigert, von 1,6% auf 7,1%.
Sollten KI-Unternehmen ihre Schulden nicht mehr bedienen können, würde es vor allem die Halter der Anleihen treffen sowie die Geldgeber von Private Credit. Mit einer Bankenkrise à la 2008, die eine umfassende Korrektur bei den Bankbilanzen nach sich gezogen hatte, ist aufgrund dieser Verschuldungsstruktur nicht zu rechnen.
Wie viele Pfeile hat die Wirtschaftspolitik noch im Köcher?
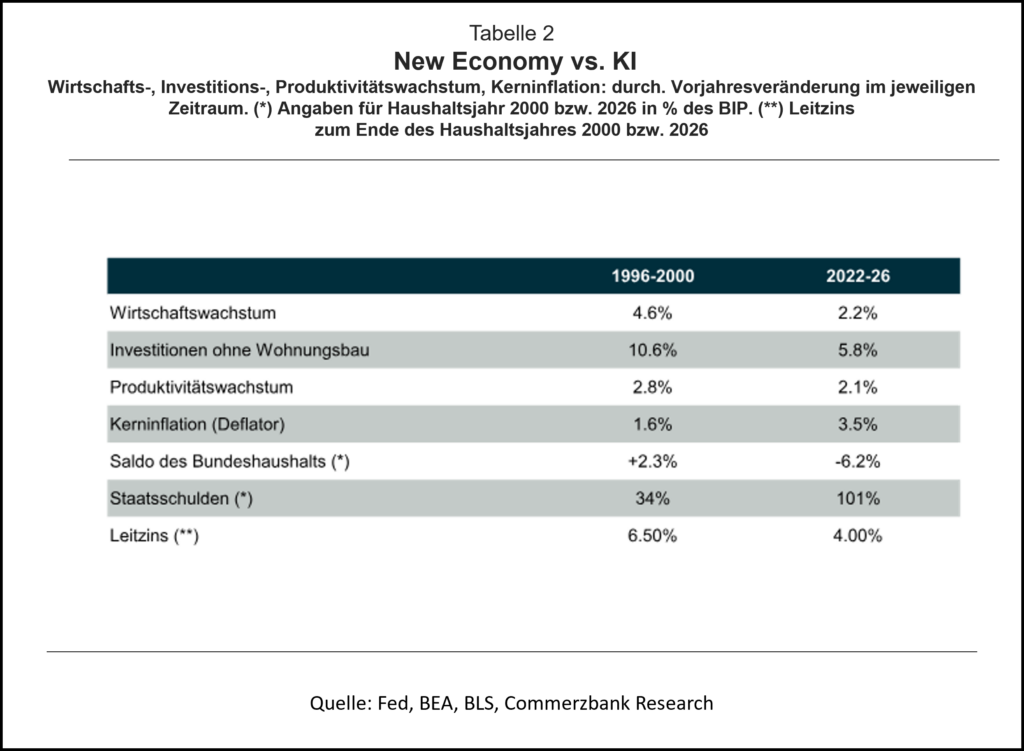
Wie schwer eine etwaige Krise wird, hängt auch von der Reaktion der Wirtschaftspolitik ab. Dabei dürfte der Spielraum für expansive Maßnahmen jetzt deutlich geringer sein als von 25 Jahren. Schließlich ging der Staat mit einer äußerst soliden Haushaltslage in die Rezession von 2001: Der Bundeshaushalt wies 2000 einen Überschuss in Höhe von 2,3% des BIP auf. Im Haushaltsjahr 2026, das am 30. September endete, lag das Budget dagegen mit 6,2% des BIP im Defizit. Der Schuldenstand lag 2000 bei lediglich 34% des BIP, jetzt liegt er bei über 100% (Tabelle 2).
Neben der Fiskalpolitik hatte damals auch die Fed einen größeren Spielraum. Schließlich lag die Kerninflationsrate in den Jahren vor dem Platzen der New-Economy-Blase bei nur 1,6%. Drastischen Zinssenkungen vom Zinsgipfel (6,50%) stand deshalb kaum etwas im Weg. Aktuell ist das Bild weniger günstig: Die Inflation liegt seit fünf Jahren merklich über dem Fed-Ziel.
Gerade nach den Erfahrungen mit einer extrem lockeren Geld- und Fiskalpolitik in und nach der Coronakrise ist es somit fraglich, ob die Kapitalmärkte eine aggressive Reaktion der Wirtschaftspolitik erneut ohne mit der Wimper zu zucken hinnehmen würden.
Was ist, wenn KI tatsächlich die hochgesteckten Erwartungen erfüllt?
Viele der Fragen, die uns gestellt werden, richten sich eher auf die Risiken von KI. Was wäre aber zu erwarten, wenn KI wirklich eine neue wirtschaftliche Revolution auslöst? Wie sieht ein sehr optimistisches Szenario aus?
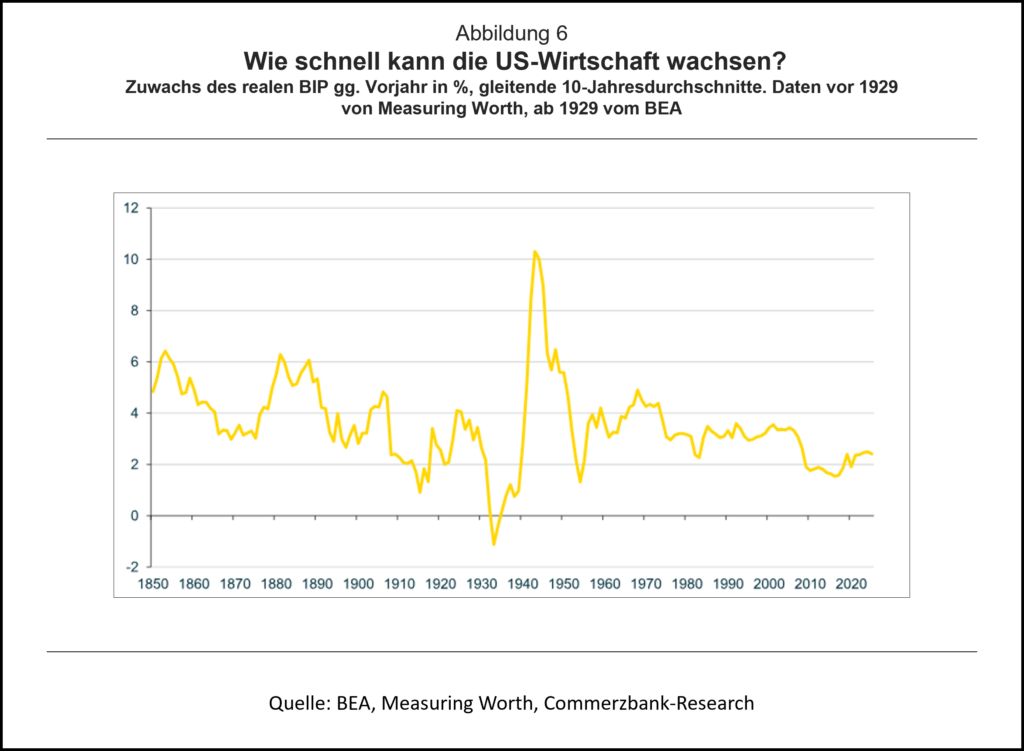
Zur Einordnung möglicher Wachstumsraten bietet sich ein historischer Rückblick an. Die US-Wirtschaft ist durch mehrere Wellen grundlegender Innovationen gegangen, wie der Bau der Eisenbahnen, der Elektrifizierung, das Automobil oder das Internet. Teilweise gingen die Phasen mit einem starken Bevölkerungswachstum einher, was das Wachstum weiter angefacht hat. Im letzten Viertel des 19. Jahrhunderts konnten für eine längere Zeit Zuwachsraten von 5 – 6% erreicht werden (Chart 6). Sonst waren außerhalb von Sondersituationen wie der Erholung nach der Weltwirtschaftskrise und dem 2. Weltkrieg Raten von allenfalls 4% (den 1920ern, auch eine Zeit extremen technischen Wandels) oder 3% (der New Economy in den 1990er Jahren) drin.
Ein KI-befeuertes Wachstum von 4% p.a. über einen längeren Zeitraum wäre ein außerordentlich starkes Ergebnis, zumal dies in einer Zeit ohne nennenswertes Bevölkerungswachstum stattfinden würde und von daher die 1920er und 1990er in den Schatten stellen würde. Viel höhere Zuwachsraten über einen längeren Zeitraum erscheinen uns nicht plausibel, da wir nicht davon ausgehen, dass KI einen im Vergleich mit früheren Basisinnovationen revolutionäreren Effekt hat.
Was wären die Folgen eines solchen Booms?
- Interessanterweise birgt auch das rosige Szenario Risiken, insbesondere für die Politik und den gesellschaftlichen Zusammenhalt. Bereits jetzt ist die US-Lohnquote gefallen, immer mehr des Volkseinkommens entfällt auf Gewinne (und kommt damit den Kapitaleignern zugute). Sollte sich dies im KI-Boom verschärfen, dürfte die Verteilungsdebatte noch erheblich an Fahrt gewinnen. Der Ruf nach staatlichen Eingriffen zur Korrektur würde zunehmen, eine niedrige Unternehmensbesteuerung wäre wohl kaum durchzuhalten. Historisch gesehen gingen ähnliche Phasen mit großen politischen Schmerzen und einem Auftrieb populistischer Strömungen einher.[4]
- Immer wieder genannt wird auch die Auswirkung auf den Arbeitsmarkt. Macht KI menschliche Arbeitskraft überflüssig? Wäre dann trotz hohen Wachstums mit hoher Arbeitslosigkeit zu rechen, was die politischen Auswirkungen noch deutlich verschärfen würde? Dies ist eine Befürchtung, die in jeder Innovationswelle auftritt. Bisher haben sich die Kassandrarufe aber nie bewahrheitet, auch wenn der Übergang teilweise sehr schmerzhaft verlaufen ist. In der Vergangenheit ging höheres Produktivitätswachstum mit höherer Beschäftigung einher. Wahrscheinlicher erscheint uns, dass KI menschliche Arbeit nicht ersetzt, sondern ergänzt.
- Die höheren Produktivitätszuwächse würden für sich genommen die Inflation dämpfen. Allerdings sollte man nicht unbedingt mit einem Rückgang der langfristigen Renditen rechnen, schließlich schlägt sich höheres Realwachstum auch bei den Renditen nieder.
- Das Problem mit den Staatsschulden würde sich von selbst erledigen, die Wirtschaft würde herauswachsen. Einige Jahre New-Economy-Boom reichten, um den Haushalt Ende der 1990er Jahre in den Überschuss zu drehen. Zwar mag der Ausgangslage jetzt ungünstiger sein und die Defizitbekämpfung schwieriger sein. Die Schuldenquote würde dennoch sinken.
Was ist realistisch?
Die Einführung grundlegender Innovationen in der Wirtschaft war in der Vergangenheit stets ein ausgedehnter Prozess, und dies wird wohl auch bei KI ähnlich sein. Die Unternehmen und ihre Mitarbeiter müssen erst lernen, wie die neuen Werkzeuge sinnvoll eingesetzt werden können. Gewöhnlich sind auch erhebliche organisatorische Änderungen nötig, die Zeit brauchen. Ein immer größerer Teil der Wirtschaft besteht aus Dienstleistungen, die oft nur geringe Produktivitätszuwächse haben, woran der Einsatz von KI wohl nur wenig ändert (man denke an Pflegekräfte). Damit dürfte sich das Potenzialwachstum der US-Wirtschaft auf Sicht eines Jahrzehnts wohl um deutlich weniger als 1 Prozentpunkt p.a. erhöhen. Ein längerfristiges Wachstum von gut 21/2% bis 2 3/4 % pro Jahr erscheint möglich (aktuell sehen die meisten Schätzungen das Potenzialwachstum bei etwa 2%, so beispielsweise die Fed-Mitglieder bei ihrer Einschätzung des „langfristigen“ Wachstums). Es wird aber wohl einige Zeit dauern, bis dieser neue Trend erreicht wird. Der Wachstumsschub von KI könnte somit die hochgesteckten Erwartungen enttäuschen, was auch Fragezeichen hinter die Bewertung vieler KI-Unternehmen setzt
Es erscheint uns auch unwahrscheinlich, dass etwaige KI-befeuerte Produktivitätsanstiege die Faktoren völlig kompensieren, die in den kommenden Jahren und Jahrzehnten Aufwärtsdruck auf die Inflation ausüben:
- Der demographische Wandel. Der Rückgang der arbeitenden Bevölkerung reduziert das Produktionspotenzial, die Nachfrage fällt aber nicht im gleichen Maße, da die Ruheständler weiter konsumieren. Dies übt Aufwärtsdruck auf die Preise aus also die Alterung der Gesellschaft. Das absehbare Schrumpfen der Bevölkerung vieler – und langfristig praktisch aller – Länder ist im Übrigen eine Epochenwende, die der KI in nichts nachsteht und deren Wirkungen erst ansatzweise verstanden wird.
- Defizite: Der Anspruch des Staates auf die Ressourcen der Volkswirtschaften steigt an. Höhere Verteidigungsausgaben und erhöhte alterungsbedingte Leistungen sowie die Ausgaben im Zusammenhang mit dem Klimawandel können nicht annähernd aus den laufenden Einnahmen gedeckt werden und führen zu steigenden Defiziten. Die Ausdehnung der Staatstätigkeit ist vermutlich mit steigendem Inflationsdruck verbunden.
- Der aktuelle Trend zu Protektionismus ist ebenfalls nicht dazu angetan, die Inflation zu dämpfen. Eine Regionalisierung von Lieferketten läuft schließlich die Gefahr, zu weniger effizienten Lösungen zu führen.
KI mag den Inflationsdruck dämpfen, aber wir rechnen doch damit, dass die Zentralbanken dauerhaft Schwierigkeiten haben werden, ihr Inflationsziel zu erreichen.
[1] Für die Berechnung des Außenbeitrags folgen wir Soto, Paul E., Mason Thieu, and Jeffrey S. Allen (2026). „The AI Buildout and the Economy: Publicly Available Data to Assess AI’s Impact,“ FEDS Notes. Washington: Board of Governors of the Federal Reserve System, July 17, 2026. (zurück zum Text)
[2] Wir stützen uns auf die Daten aus den Distributional Financial Accounts der Fed, speziell auf die Größe „Aktien und Fonds“. Dies stellt die Untergrenze des Aktienvermögens dar, da die von den Pensionsplänen gehaltenen Aktienbestände dabei nicht berücksichtigt sind. (zurück zum Text)
[3] Dieser Befund ändert sich auch nicht, wenn man die „Maastricht-Quote“ (Net Lending/Borrowing), die ein umfassenderes Maß für die Beanspruchung des Kreditmarktes ist, für den Staat und die Unternehmen berechnet. (zurück zum Text)
[4] „Populismus“ ist in den USA nicht notwendigerweise negativ konnotiert. Das Auftauchen der „Populist Party“ Ende des 19. Jahrhundert führte schließlich zu durchgreifenden Reformen, unter anderem die Einhegung wirtschaftlicher Macht, wofür die Zerschlagung der Standard Oil Company als Beispiel dienen mag. (zurück zum Text)
Podcast zum Thema:
KI-Revolution. Was lehrt uns die Wirtschaftsgeschichte?
Dr. Jörn Quitzau (Bergos) im Gespräch mit Prof. Dr. Tobias Straumann (Uni Zürich).
Blog-Beiträge zum Thema: Künstliche Intelligenz
Astrid Rosenschon (ex IfW, 2026): KI-Steuer. Eine rettende Idee oder ein digitales Eigentor?
Norbert Berthold (JMU, 2026): Künstliche Intelligenz. Sprengsatz für die Rente?
Norbert Berthold (JMU, 2026): Künstliche Intelligenz: Weltuntergang oder „Just Relax“?
Eine neue Politik für den Strukturwandel
Jan Schnellenbach (BTU, 2026): Die Kosten der europäischen Regulierungswut. Das Beispiel künstliche Intelligenz
Astrid Rosenschon (ex IfW, 2026): Die zwei Gesichter der Künstlichen Intelligenz
Henning Klodt (ex IfW, 2026): Mit künstlicher Intelligenz in die Job-Apokalypse?
Astrid Rosenschon (ex IfW, 2026): Ganzheitliche Intelligenz (GI). Wenn Mensch und KI Wissenschaft neu denken
Jörn Quitzau (Bergos, 2026): Volkswirtschaftliche Folgen der KI-Revolution. Was wäre wenn…?
Bernd Weidensteiner (CBK, 2025): Wie wichtig ist KI für die US-Wirtschaft?
Joachim Weimann (OVGU, 2025): Uns bleiben nur noch fünf Jahre

- Gastbeitrag
KI und die US-Wirtschaft
Fragen und Antworten - 6. November 2026 - Gastbeitrag
Ölpreisschock
Schlimmer als in den 70ern? - 24. April 2026 - Gastbeitrag
Warum hat die US-Wirtschaft die Zölle so gut weggesteckt? - 18. Januar 2026